
¿Un aumento del Banco de Japón realmente lleva USD/JPY a la baja?
USD/JPY sigue la brecha entre la Fed y el Banco de Japón. Por qué un aumento del BoJ en septiembre puede fortalecer el yen o ya estar cotizado.
Por el equipo de Deriv · 14 de agosto de 2026 · 4 min de lectura

USD/JPY es una apuesta a una sola cosa: la brecha entre lo que paga la Fed y lo que paga el Banco de Japón. Cuando esa brecha se reduce, el yen tiende a fortalecerse y USD/JPY cae. Por eso, todo el comercio dólar-yen ahora depende de una sola fecha: la reunión del BoJ del 17 al 18 de septiembre.
Por qué el diferencial de tasas, y no cada banco por separado, impulsa el dólar-yen
Un par de divisas es un precio relativo. Se mueve según la diferencia entre las trayectorias de las tasas de interés de dos países, no según un banco central de forma aislada.
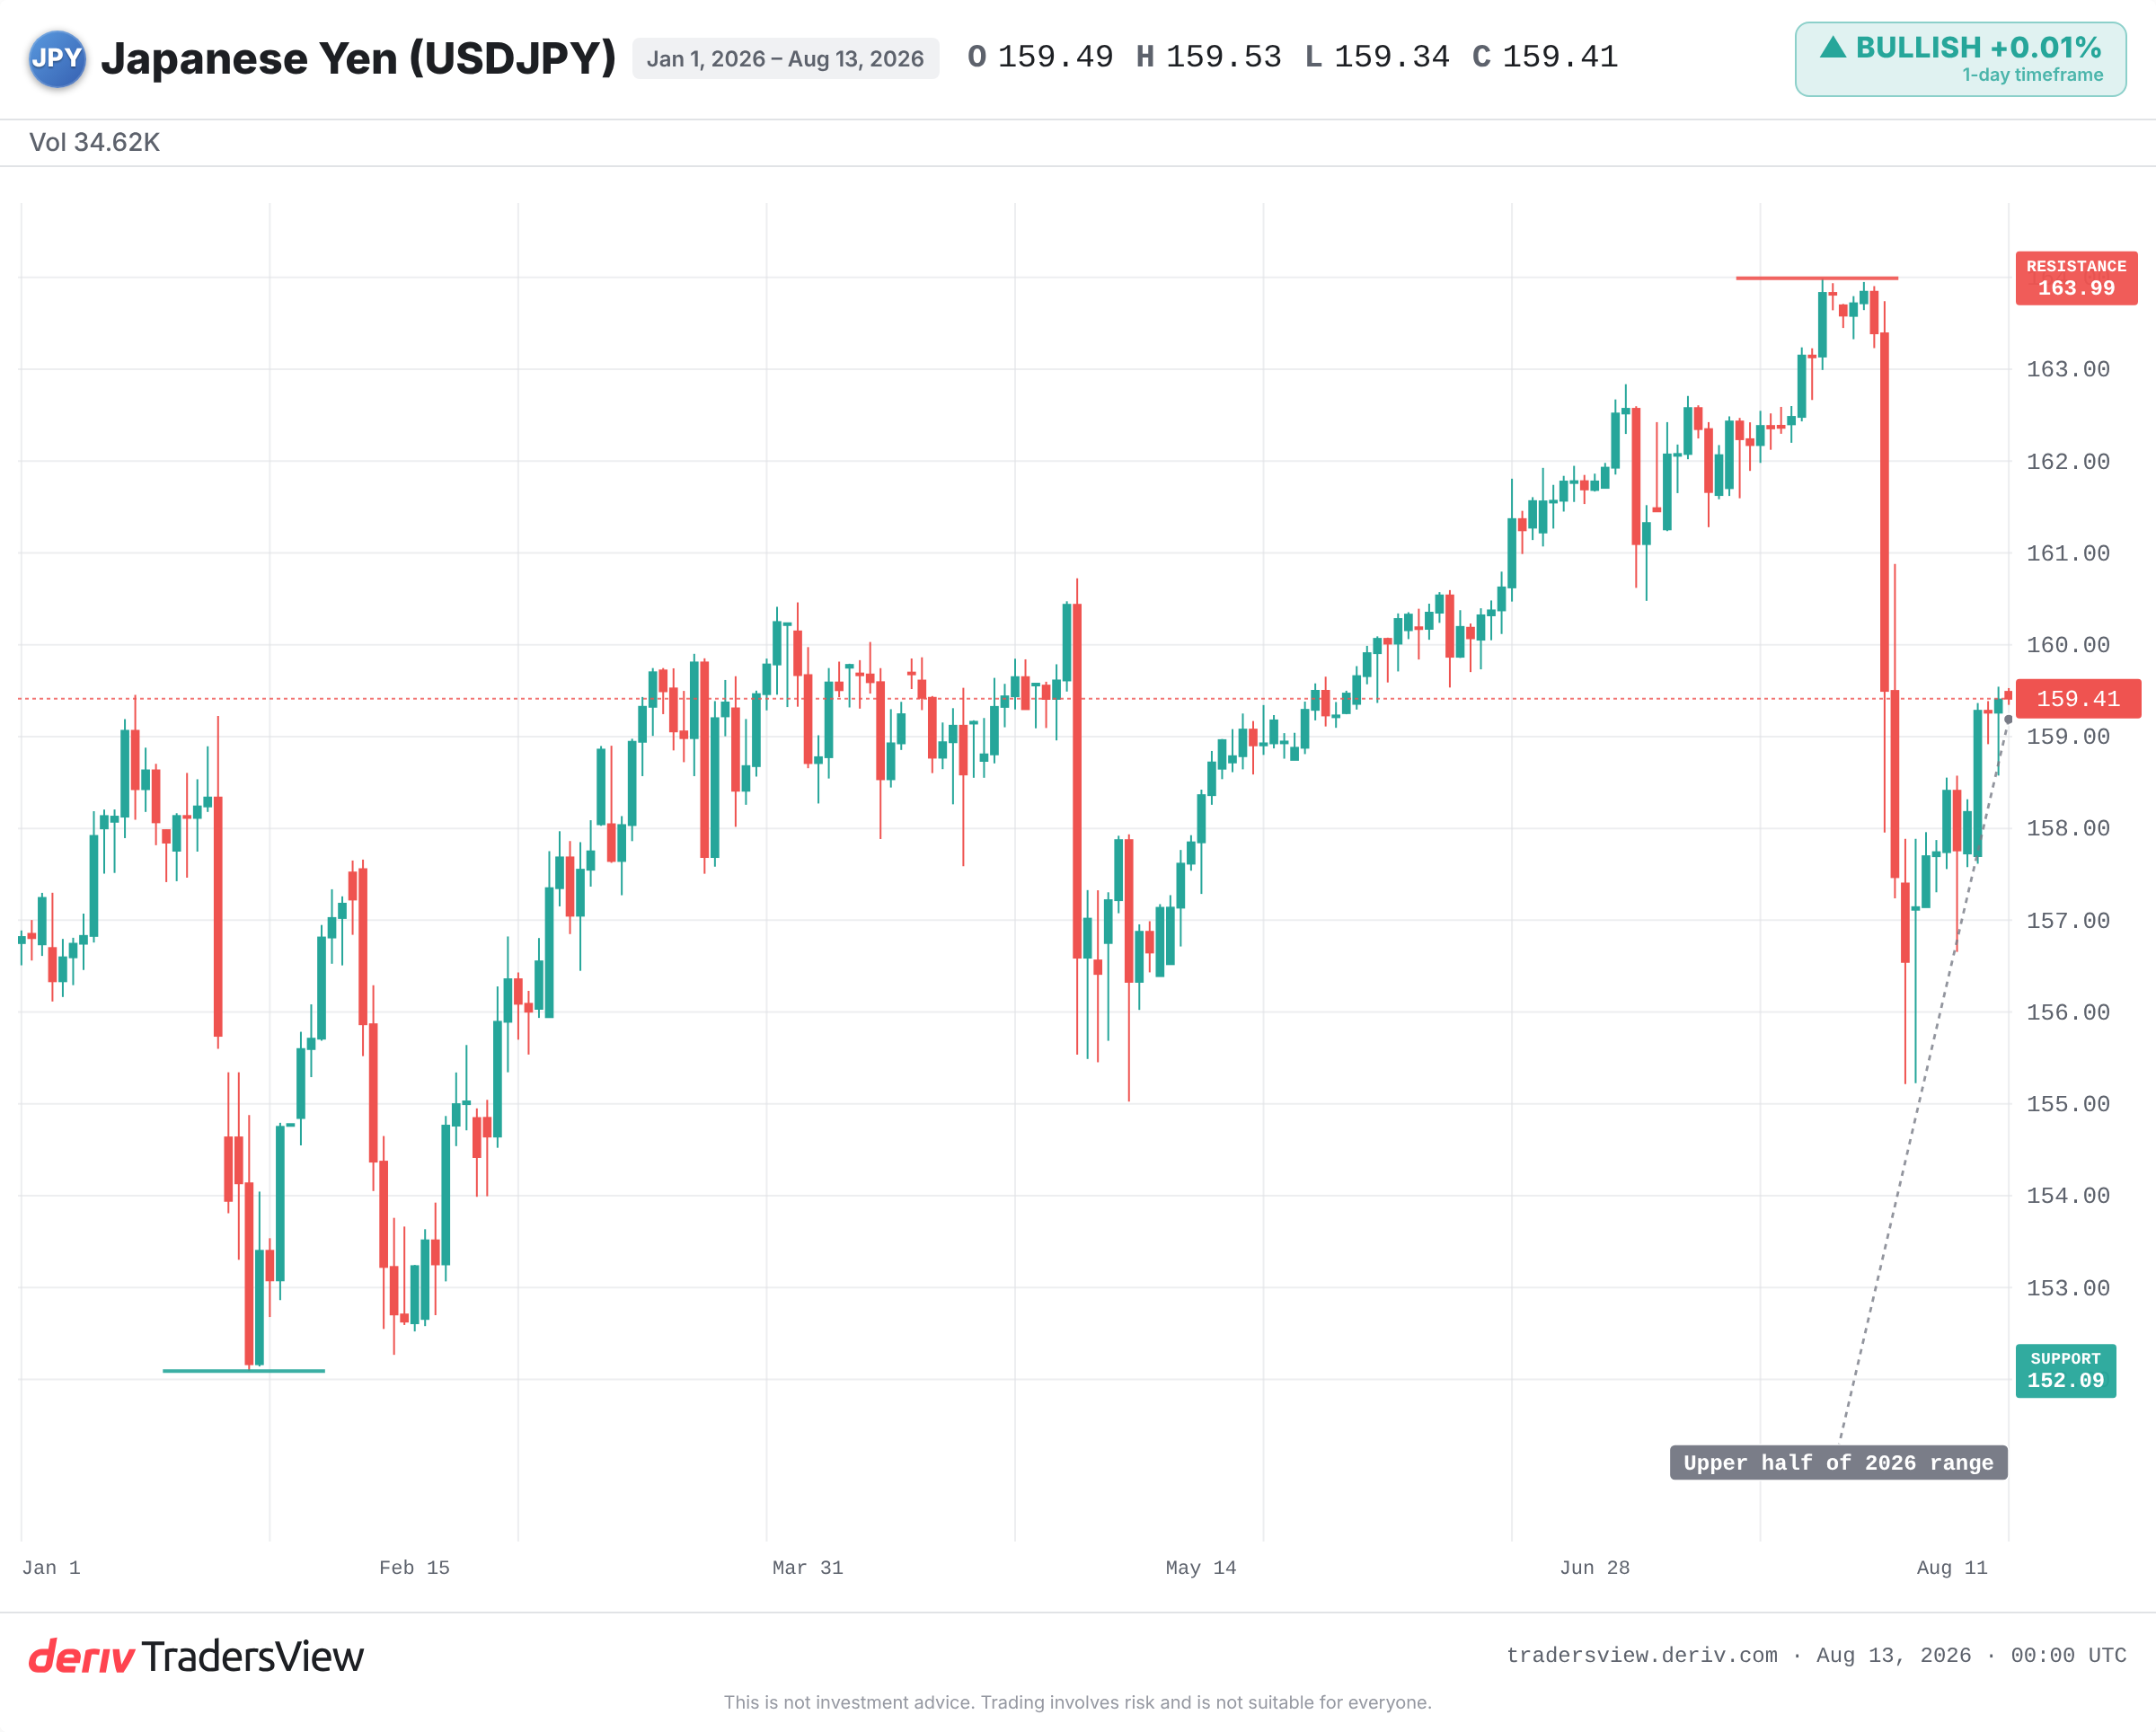
Actualmente, la Fed paga mucho más que el BoJ. El capital se estaciona en activos en dólares con mayor rendimiento. Esa amplia brecha es el motor detrás de que USD/JPY se mantenga en la mitad superior de su rango de 2026, más cerca del máximo del año que de su mínimo.
Reduzca la brecha y revertirá el incentivo. Un aumento de tasas del BoJ reduce el diferencial, hace que mantener activos en yenes sea relativamente más atractivo y empuja el par a la baja. Por eso, un movimiento en septiembre importa menos por el aumento en sí que por lo que le hace a la brecha.
Por qué un aumento esperado puede mover el yen en la dirección equivocada
Los Mercados cotizan el futuro, no el pasado. Si un aumento está totalmente anticipado, la divisa ya se movió antes de que se tome la decisión.
Las probabilidades implícitas en el mercado de un aumento en septiembre subieron bruscamente, de alrededor de una cuarta parte a aproximadamente tres cuartas partes en dos semanas, según datos de Tokyo Tanshi. Polymarket se inclinó aún más al alza. Cuando las probabilidades son tan altas, gran parte de la fortaleza del yen podría ya estar reflejada en el precio.
Un aumento esperado incluso puede desencadenar un rebote en USD/JPY, un movimiento clásico de comprar con el rumor y vender con el hecho. Lo que determina la reacción es la sorpresa, no el aumento.
Lo que marzo de 2024 y julio de 2024 enseñan sobre los movimientos ya cotizados
Un aumento ya cotizado apenas mueve el yen; un aumento que cambia toda la trayectoria esperada de las tasas lo mueve violentamente. Dos episodios recientes lo muestran claramente.
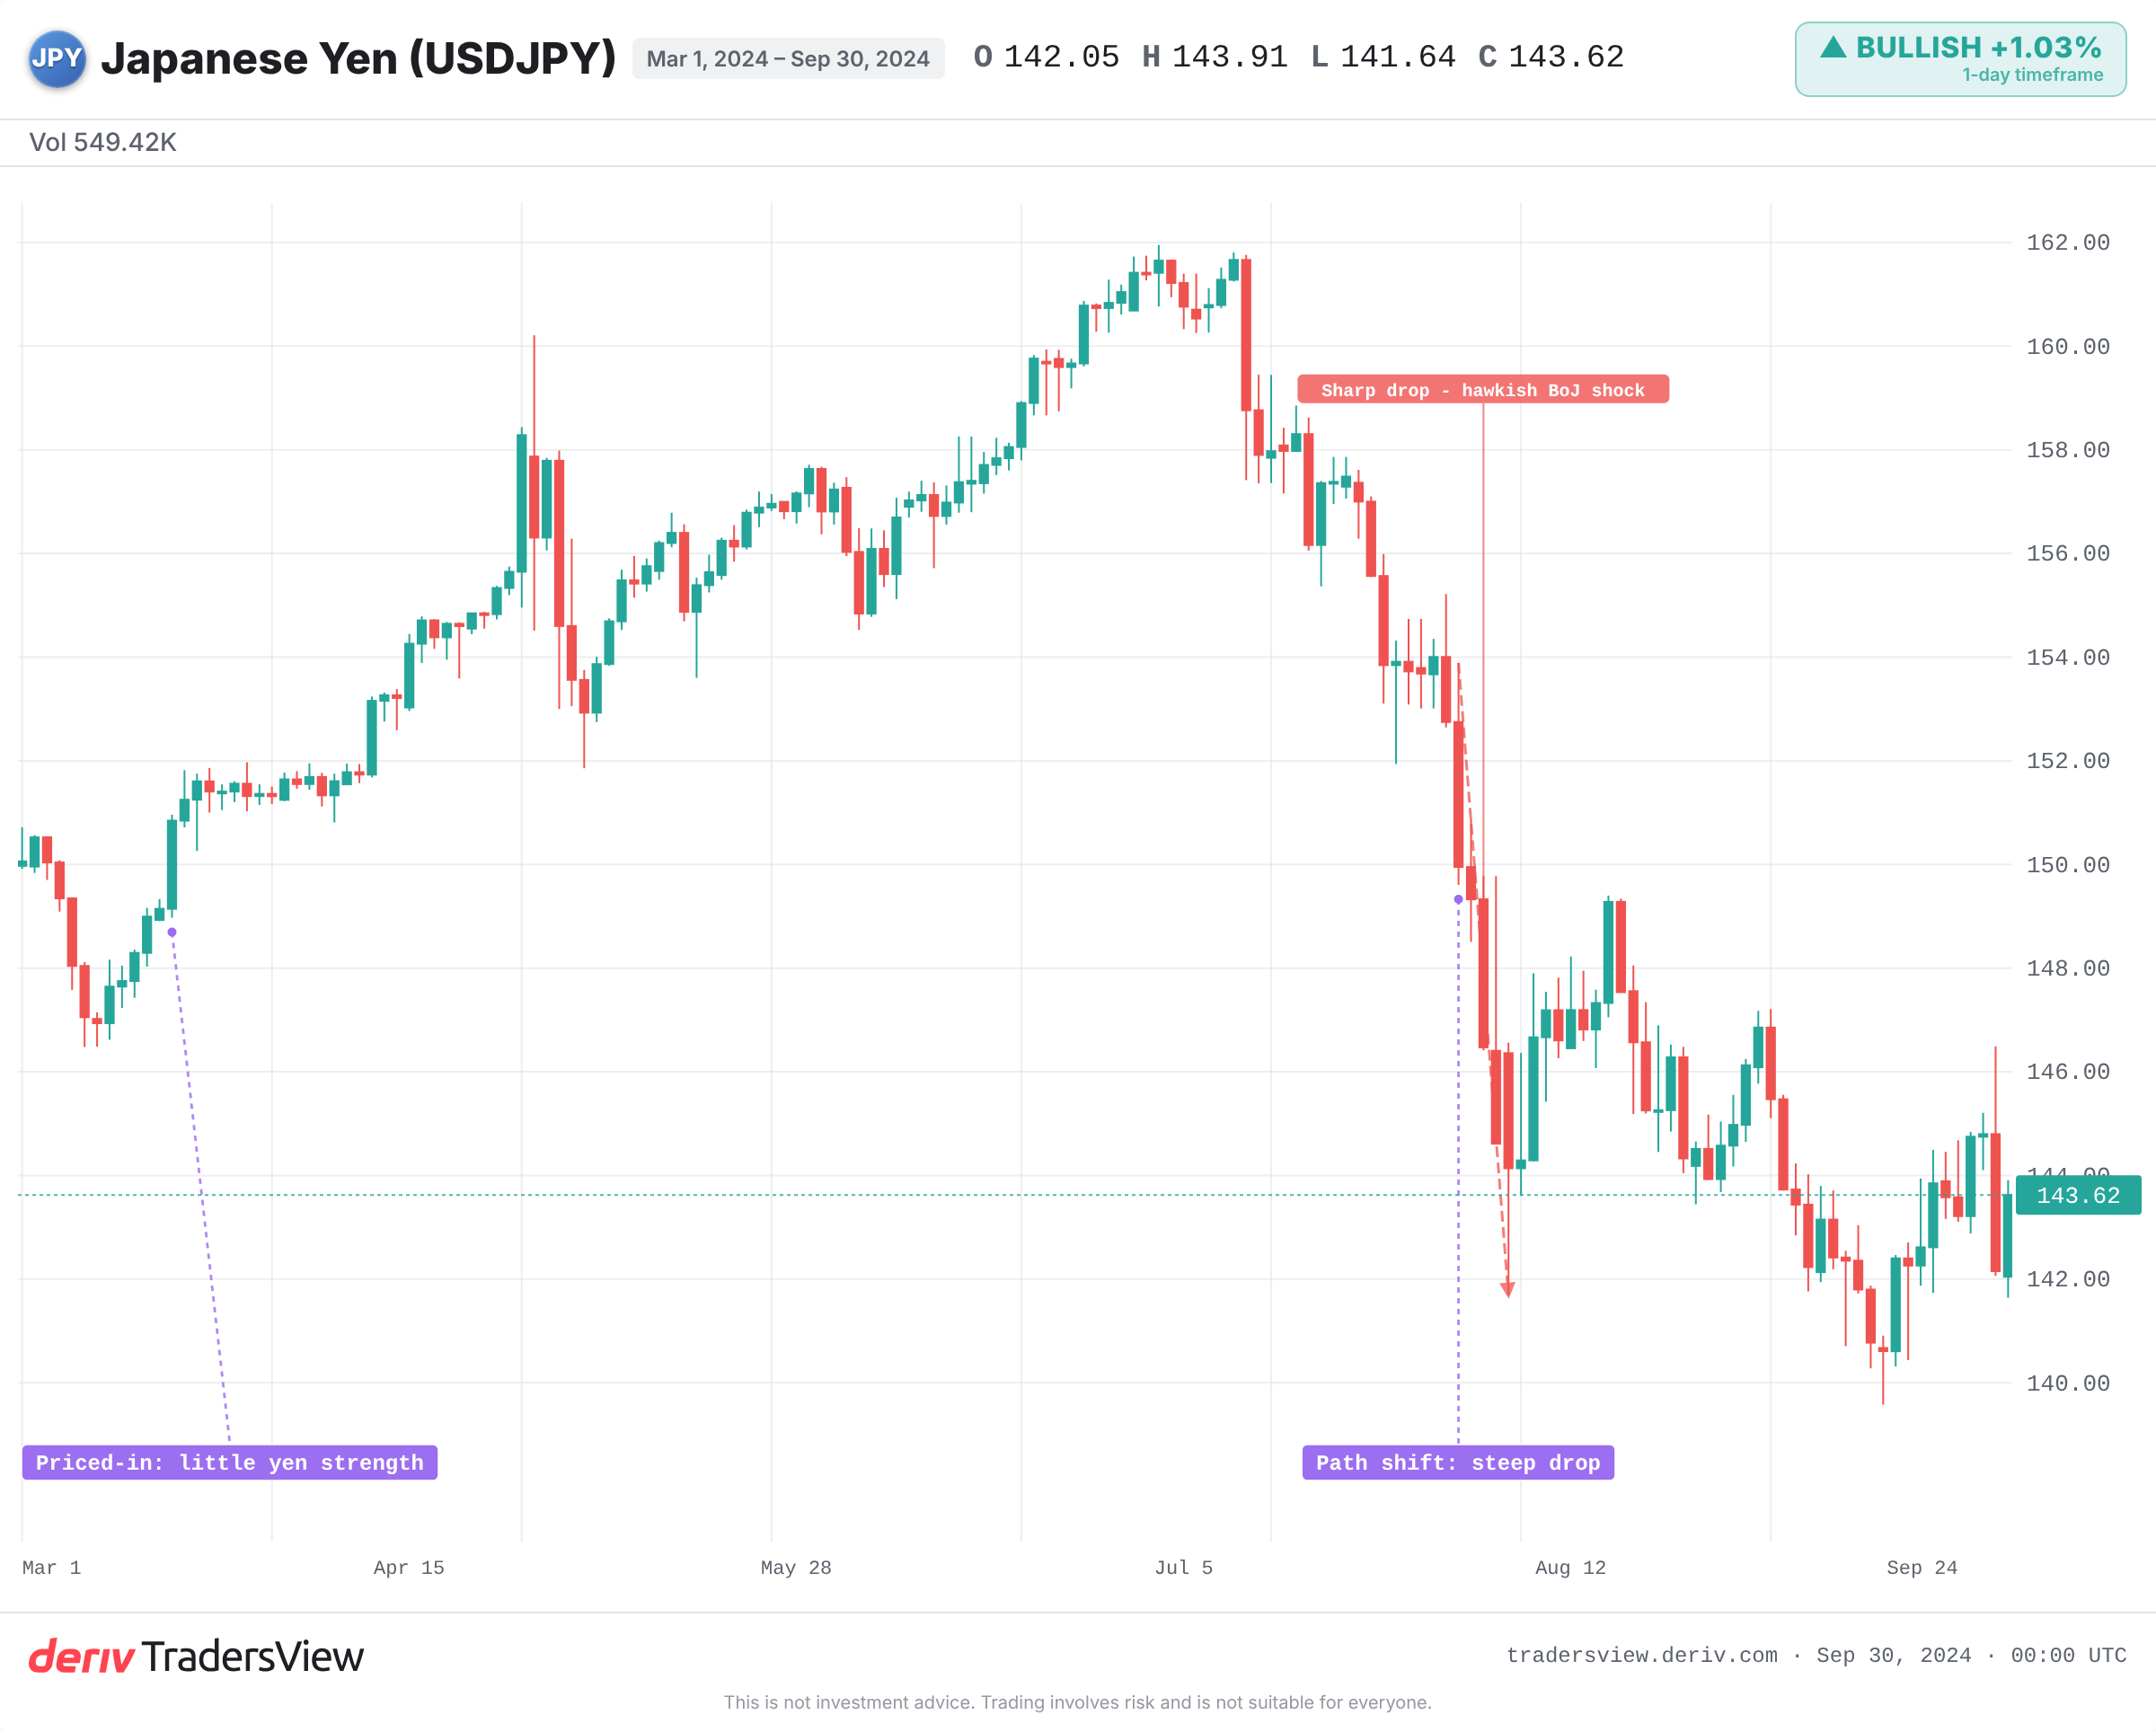
En marzo de 2024, el BoJ puso fin a las tasas negativas, su primer aumento en 17 años. El yen se debilitó de todos modos. El movimiento estaba totalmente cotizado y la brecha de tasas de la Fed se mantuvo amplia, por lo que nada cambió realmente en la trayectoria del diferencial.
En julio de 2024, el panorama cambió. El BoJ aumentó las tasas y señaló un mayor endurecimiento, mientras que la Fed se inclinó hacia recortes. Eso cambió toda la trayectoria de la brecha. El carry trade en yenes se deshizo violentamente y USD/JPY cayó con fuerza durante las semanas siguientes.
Vale la pena entender ese desmantelamiento, porque es lo que convierte un aumento moderado en una caída pronunciada. En un carry trade, los traders piden prestado en yenes a bajo costo y compran activos en dólares con mayor rendimiento, obteniendo el diferencial de tasas. Cuando el BoJ señala que la brecha se cerrará, ese comercio deja de generar rendimiento. Los traders vuelven a comprar yenes para pagar los préstamos, y la prisa por deshacer posiciones lleva a USD/JPY rápidamente a la baja.
La lección: un solo aumento no revierte una tendencia. Lo hace un cambio en la trayectoria esperada de la brecha. El aumento de junio de 2026 es un recordatorio a la inversa: el BoJ actuó, pero USD/JPY se mantuvo elevado porque el diferencial más amplio se sostuvo.
Qué observar en torno a la decisión de septiembre
La evidencia sugiere que la orientación futura importa más que la decisión. Un aumento con un tono acomodaticio y de una sola vez podría fortalecer el yen mucho menos que mantener las tasas junto con una señal restrictiva sobre futuros endurecimientos.
- La orientación futura, no solo el aumento o la decisión de mantener las tasas, sobre si seguirá un mayor endurecimiento.
- Si las probabilidades de septiembre suben o disminuyen, lo que indica cuánto ya está cotizado.
- La trayectoria de la Fed: una Fed acomodaticia reduce la brecha y amplifica cualquier fortaleza del yen; una Fed restrictiva la compensa.
- La presión política del gobierno de Takaichi, que, según una encuesta de Bloomberg, podría retrasar el movimiento hasta diciembre, con opiniones divididas entre los economistas.
- Señales de intervención cerca de la parte superior del rango, hacia el máximo de 2026. El Ministerio de Finanzas no publica un nivel de activación, así que observe las advertencias verbales y los repuntes repentinos del yen en lugar de una línea fija.
El dólar-yen conlleva un riesgo real en ambas direcciones en este punto, y una sola reunión rara vez define una tendencia por sí sola. Observe la brecha entre los dos bancos y cuánto del movimiento ya está reflejado en el precio.
Preguntas frecuentes
Es la brecha entre las tasas de política monetaria y las trayectorias esperadas de los dos bancos centrales. Actualmente, la Fed paga mucho más que el BoJ, lo que favorece mantener activos en dólares frente a yenes y respalda USD/JPY.
Los traders piden prestado en yenes de bajo rendimiento a bajo costo y operan activos con mayor rendimiento en otros lugares. Genera ganancias mientras la brecha de tasas se mantenga amplia, pero puede deshacerse rápidamente cuando el BoJ aumenta las tasas y la brecha se reduce, como ocurrió en julio de 2024.
Sí. Las autoridades japonesas pueden comprar yenes en el Mercado para frenar movimientos bruscos, normalmente cerca del extremo más débil del rango del yen. La intervención tiende a amplificar los movimientos que también se ajustan a la dinámica del diferencial de tasas, en lugar de contrarrestarla por sí sola.
Una encuesta de Bloomberg muestra opiniones divididas entre los economistas, y alrededor de la mitad elige diciembre. La presión política del gobierno de Takaichi se cita como una razón clave por la que un movimiento en septiembre podría aplazarse hasta más adelante en el año.