
China acaba de otorgarse una herramienta para deshacer acuerdos de IA
China deshizo el acuerdo de Meta por Manus, valorado en USD 2.000 millones, por motivos de seguridad de IA. El acuerdo perdido es pequeño; el nuevo precedente regulatorio es el riesgo duradero para los traders.
Por el equipo de Deriv · 12 de agosto de 2026 · 3 min de lectura

China obligó a Meta a deshacer su adquisición de Manus por USD 2.000 millones, pero el acuerdo perdido no es la historia. La nueva herramienta regulatoria sí lo es.
La pérdida contable es mínima para Meta. Lo importante es el precedente: Pekín utilizó por primera vez su revisión de seguridad de inversiones extranjeras para revertir un acuerdo transfronterizo de IA. Esa es una nueva regla, y las reglas revalorizan sectores mucho después de que se olvide un acuerdo concreto.
Por qué el mercado ignoró la reversión de USD 2.000 millones
USD 2.000 millones es un error de redondeo para Meta. Como referencia, Reality Labs perdió más de USD 4.600 millones en un solo trimestre este año. Las acciones aún cotizan muy por encima de su mínimo de 2026 y cerca de máximos anteriores.
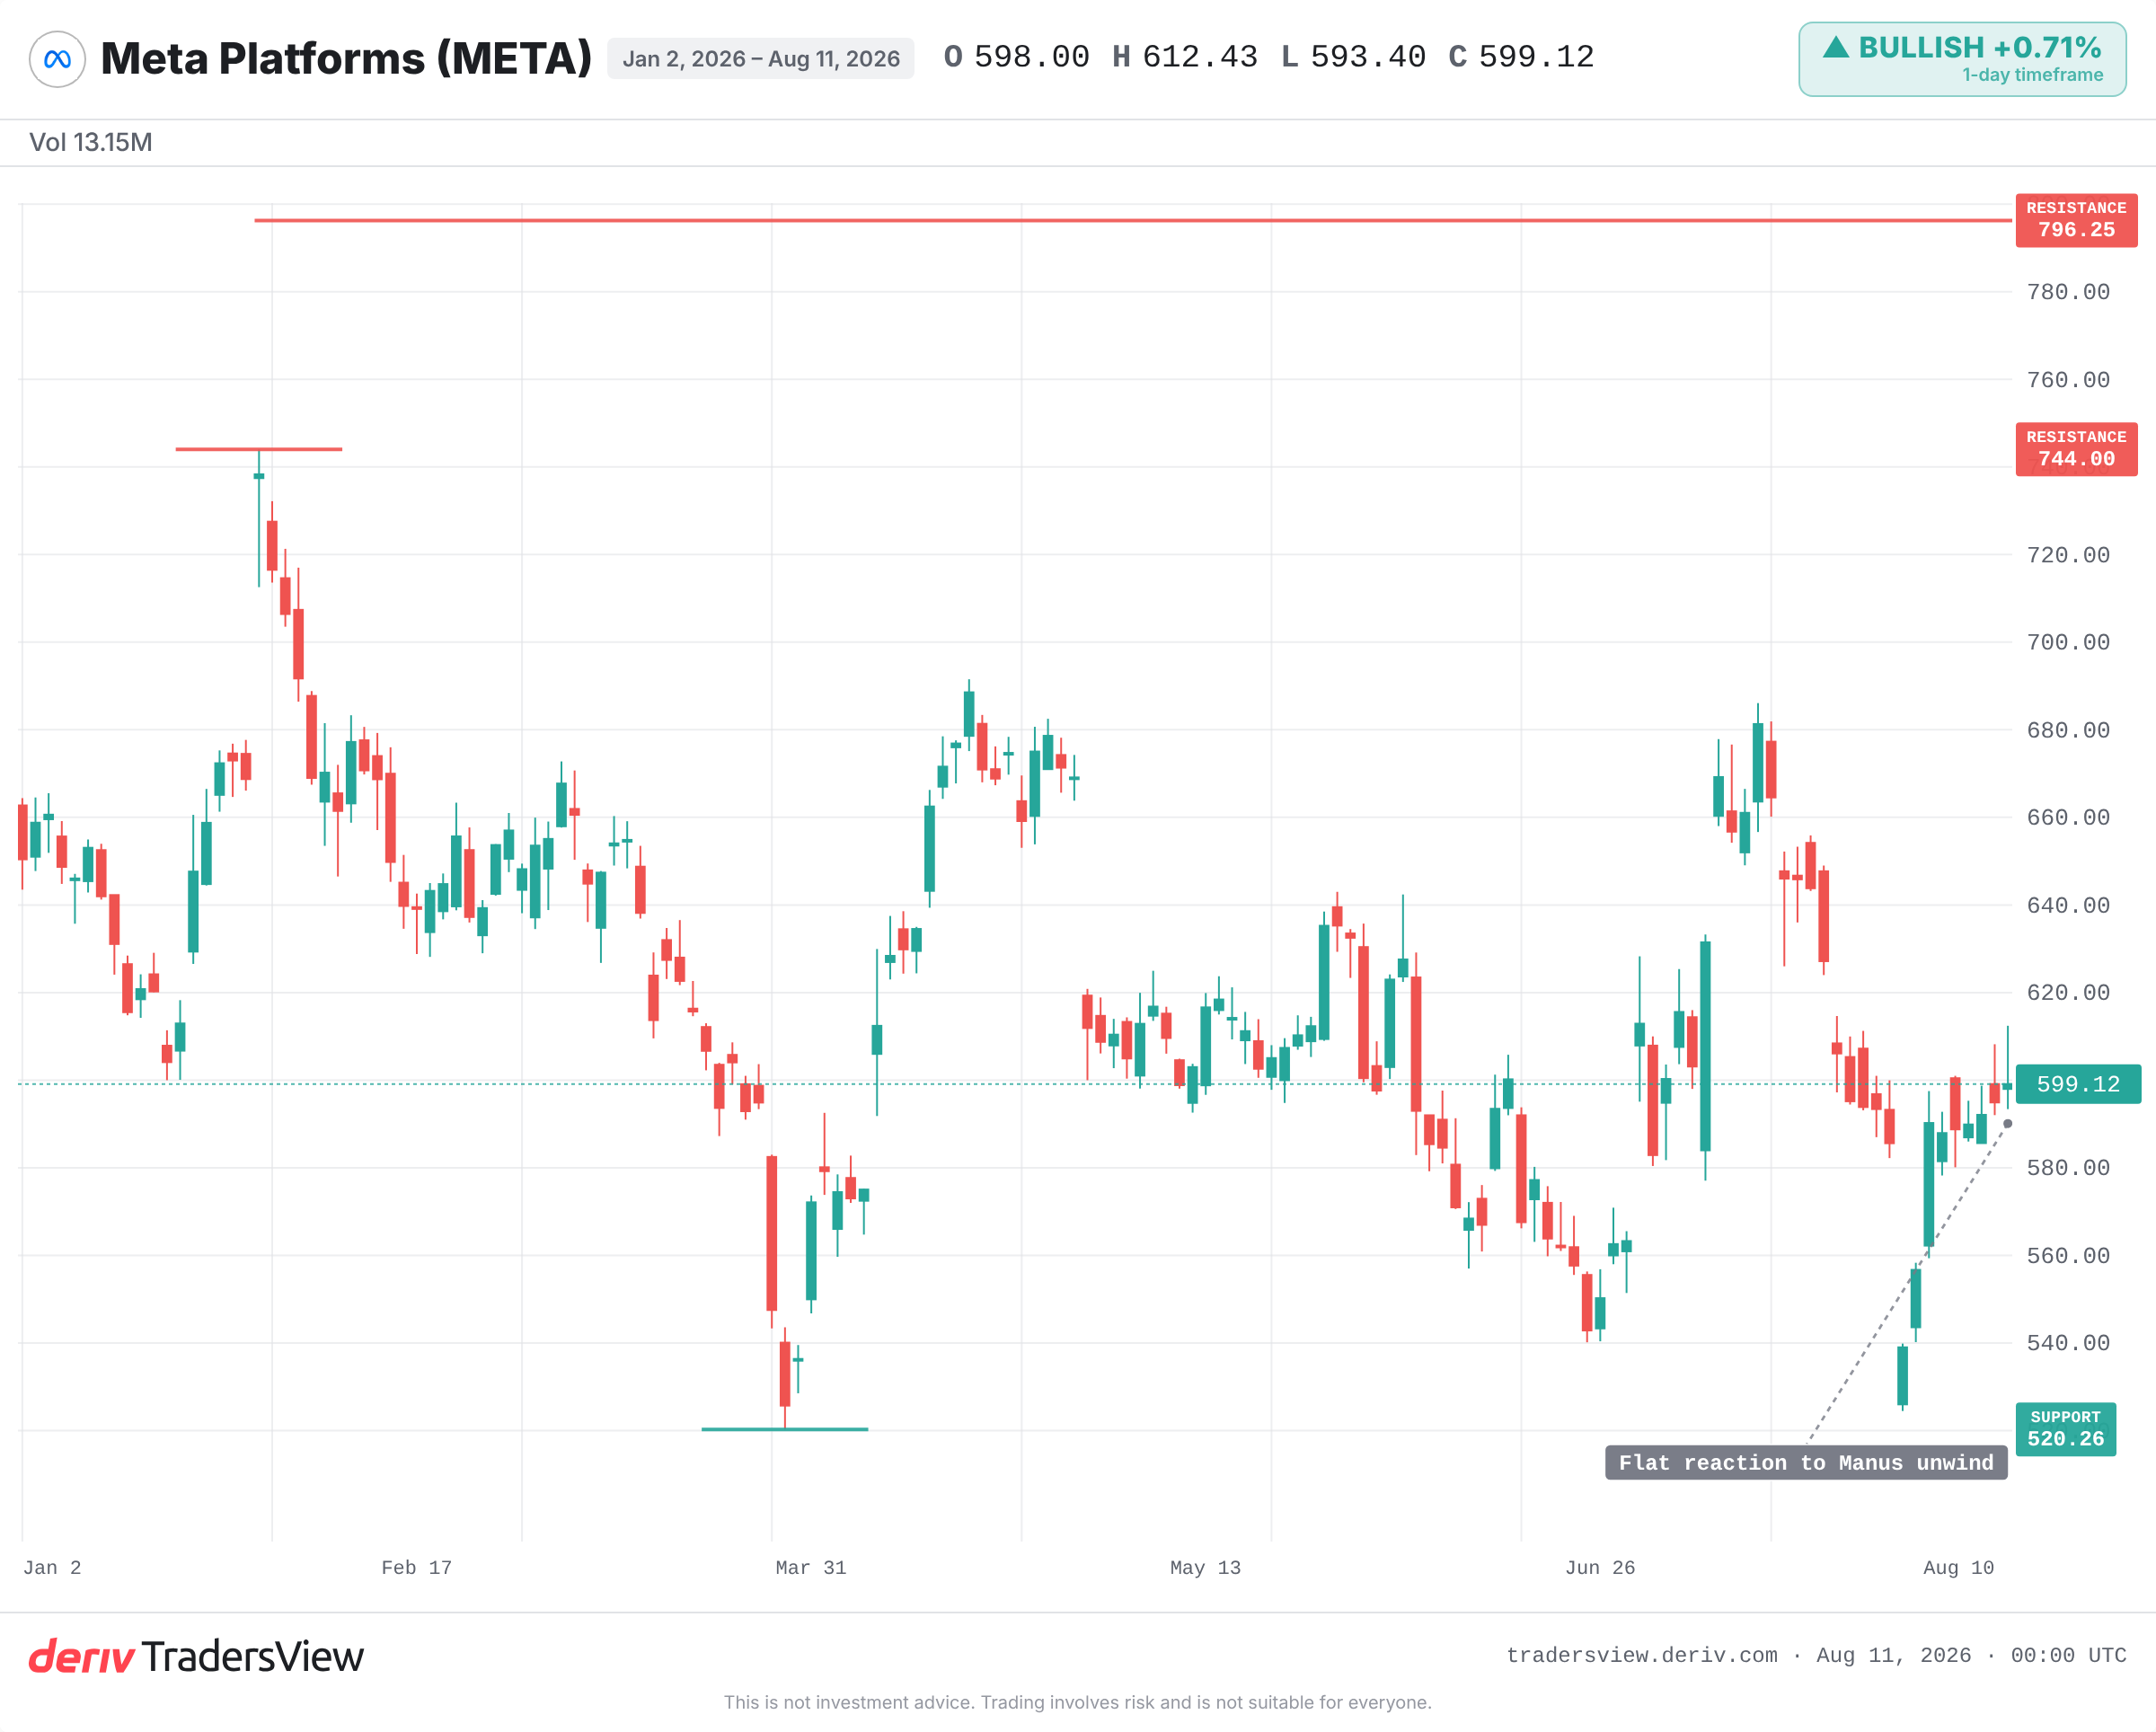
La cotización plana es la señal de que el mercado consideró que esto no era relevante para las ganancias. Según las cifras, esa interpretación es justa. El acuerdo con Manus apenas afecta un trimestre, y mucho menos la valoración.
El comercio del precedente cuando un regulador hace algo por primera vez
Un acuerdo individual se valora según su propia economía. Un nuevo poder regulatorio se valora en todas las empresas a las que podría afectar.
La NDRC de Pekín hizo algo que no había hecho antes: invocó motivos de seguridad de IA para deshacer una adquisición tecnológica estadounidense. Una vez que un gobierno afirma tener esa autoridad, suele volver a utilizarla. El primer caso es el más barato de combatir y el más difícil de revertir.
El precedente, no la transacción, es el riesgo duradero.
Por qué el "lavado de Singapur" ya no pone un acuerdo fuera de alcance
Manus se había reestructurado en el extranjero, una medida que los críticos llamaron "lavado de Singapur": constituirse fuera de China y esperar escapar de su revisión. No funcionó.
Los reguladores alcanzaron el acuerdo de todos modos. Para quienes modelan fusiones y adquisiciones transfronterizas de IA, esto cierra una vía de escape habitual. La estructura offshore ya no es un escudo, y eso cambia la manera en que se realizan y valoran los acuerdos futuros.
Qué dice la historia sobre las revisiones inéditas
Este patrón tiene precedentes. En 2018, el CFIUS estadounidense bloqueó la oferta de Broadcom por Qualcomm por motivos de seguridad nacional, el primer bloqueo de este tipo antes de un anuncio. Desde entonces, la revisión de seguridad se convirtió en un requisito habitual para las fusiones y adquisiciones tecnológicas.
En 2020, China suspendió la gigantesca OPV de Ant Group días antes de su cotización y forzó una reestructuración. Por separado, Estados Unidos presionó a ByteDance para desprenderse de las operaciones de TikTok en Estados Unidos.
En cada caso, los nombres afectados tuvieron un descuento duradero por riesgo regulatorio, independientemente de la economía del acuerdo original. La lección no es que Meta caiga. Es que una nueva barrera, una vez abierta, permanece abierta.
Cuándo el escenario bajista realmente se vuelve correcto
La reacción moderada puede ser correcta. El escenario bajista solo prevalece si el precedente se amplía.
Observe si otros gobiernos, incluido el CFIUS estadounidense, citan este caso para revisar acuerdos de IA. Esté atento a cualquier señal de que China extienda las revisiones a activos de IA vinculados con China de otras empresas estadounidenses. Siga el plazo de agosto para la eliminación de datos ante una posible reacción de usuarios o consecuencias legales. Y observe el comportamiento del precio de Meta: un movimiento muy por encima de su rango diario habitual ante un titular relacionado demostraría que el mercado empieza a valorar un riesgo regulatorio que actualmente ignora.
La evidencia sugiere que esto no es relevante hoy, pero sí lo es como modelo. Un hecho aislado es un error de redondeo. Un patrón es una revalorización. El riesgo está en la brecha entre ambos, y aún no se refleja en la cotización.
Preguntas frecuentes
La Comisión Nacional de Desarrollo y Reforma es un organismo chino de planificación económica que lleva a cabo una revisión de seguridad de inversiones extranjeras. Puede aprobar, condicionar o, como ocurrió con el acuerdo de Meta por Manus, ordenar que se deshaga una adquisición ya completada por motivos de seguridad.
No directamente. Si el acuerdo es pequeño en relación con la empresa, el impacto financiero inmediato puede ser insignificante. El riesgo mayor es un descuento por riesgo regulatorio que se acumula con el tiempo si las revisiones se vuelven un patrón.
Se refiere a reestructurar una empresa de origen chino mediante una sede offshore, como Singapur, para intentar quedar fuera del alcance regulatorio chino. El caso de Manus demostró que esta reestructuración no evitó la revisión de Pekín.
El CFIUS es el comité estadounidense que examina las inversiones extranjeras en busca de riesgos para la seguridad nacional y ha bloqueado acuerdos como el de Broadcom-Qualcomm. Ambos regímenes permiten a un gobierno condicionar o revertir acuerdos tecnológicos transfronterizos, independientemente de la economía del acuerdo.