
Un banco puede gestionar su IPO y aun así rechazar su cuenta
JPMorgan cortó vínculos con Polymarket debido a la percepción regulatoria, pero aún quiere su IPO. Por qué la aceptación institucional se retrasa respecto al éxito comercial de un producto.
Por el equipo de Deriv · 14 de agosto de 2026 · 4 min de lectura

JPMorgan cortó sus vínculos bancarios con la plataforma de mercados de predicción Polymarket por preocupaciones regulatorias, pero aún quiere suscribir la eventual salida a bolsa de Polymarket. Esa brecha, en la que un producto es legal, popular y está creciendo, pero las finanzas tradicionales aún lo mantienen a distancia, es donde reside el riesgo regulatorio.
Una empresa, dos respuestas. El mismo informe señala que el banco cerró la cuenta, pero quiere las comisiones de la IPO. Esa contradicción es la lección.
Por qué un banco deja a un cliente legal y en crecimiento
Un banco deja a un cliente legal cuando el costo reputacional y regulatorio de la relación supera los ingresos por comisiones, no porque el cliente haya infringido una ley. Polymarket no hizo nada ilegal. Las personas usuarias apostaron por eventos, desde elecciones hasta decisiones de la Fed, y los volúmenes aumentaron durante el ciclo de noticias de 2024 y 2025. Desde el punto de vista comercial, estaba funcionando.
Nada de eso salvó la relación bancaria. Según un informe de Financial Times difundido a través de investing.com, JPMorgan puso fin a la relación a finales de 2025 por preocupaciones regulatorias, y desde entonces Polymarket consiguió un nuevo prestamista no identificado. El detonante fue la percepción pública, no la legalidad. Un banco evalúa el costo reputacional y regulatorio de un cliente frente a los ingresos por comisiones, y en este caso ganó el costo.
La señal del guardián avanza más lento que el producto
La tracción comercial de un producto y su aceptación institucional avanzan por vías separadas, y la aceptación es la más lenta.
Ya vimos este patrón antes. De 2018 a 2021, los bancos y procesadores de pagos restringieron los exchanges de criptomonedas debido a la incertidumbre regulatoria, incluso cuando esas plataformas generaban ingresos reales. La mayoría de los operadores encontró socios más pequeños o extraterritoriales. Los bancos tradicionales volvieron a involucrarse solo cuando las normas, y las comisiones, se volvieron más claras, a veces años después. Under Operation Choke Point, hace una década, negocios legales pero sensibles perdieron acceso bancario pese a no infringir ninguna ley. La legalidad no es la prueba que aplica un banco; lo es su comodidad reputacional.
Cómo el escrutinio de la CFTC afecta el acceso bancario
El vínculo pasa por la propia mesa de riesgos del banco, no por una orden directa. Los reguladores rara vez le indican a un banco que deje a un cliente; el banco se anticipa a ellos. Cuando el producto de una plataforma pertenece a una categoría no resuelta, como contratos de eventos que la CFTC no ha autorizado ni clasificado formalmente, el banco no puede calcular su futuro costo de cumplimiento. Una cuenta cuyo riesgo no puede calcular es una cuenta que trata como de alto riesgo. Por eso sale primero y espera a que las normas se definan. Por eso una resolución de la CFTC o la SEC, y no un hito comercial, es el evento que vuelve a abrir la puerta.
Por qué el mismo banco aún quiere la IPO
La señal que complica la interpretación de un simple «no cauteloso» es que, según informes, JPMorgan aún quiere suscribir una IPO de Polymarket. Ambos roles conllevan riesgos distintos. Una relación bancaria es una responsabilidad de duración indefinida; un mandato de suscripción es una operación única y delimitada. Mantener los depósitos y pagos de un cliente expone al banco a la conducta de ese cliente día tras día. Sacarlo a bolsa es una transacción específica, con precio, divulgada y cerrada. La carga de cumplimiento de una cuenta permanente es mayor que la de un único evento de comisiones.
Si el banco considerara ilegítimos los mercados de predicción, no querría obtener ganancias al sacar uno a bolsa. Por ello, la desvinculación bancaria parece menos un veredicto permanente y más una cobertura regulatoria a corto plazo. El «no» a la cuenta actual podría significar realmente «aún no». Esa distinción importa al intentar calcular cuán persistente es un obstáculo regulatorio.
Lo que esto les indica a los traders sobre el riesgo regulatorio
La popularidad no es permiso. Al evaluar cualquier plataforma joven, ya sea de mercados de predicción, criptomonedas o fintech, separe dos preguntas: ¿funciona comercialmente y el guardián la ha aceptado? La brecha entre ambas respuestas es el riesgo.
La evidencia apunta a que se trata de una ruptura leve y reversible, en lugar de un rechazo contundente. Se confirmaría si JPMorgan o una entidad similar retoma discretamente la relación una vez que los reguladores estadounidenses clasifiquen o autoricen formalmente los contratos de eventos. Se cuestionaría si otros bancos siguen a JPMorgan y no se materializa ningún rol de suscripción.
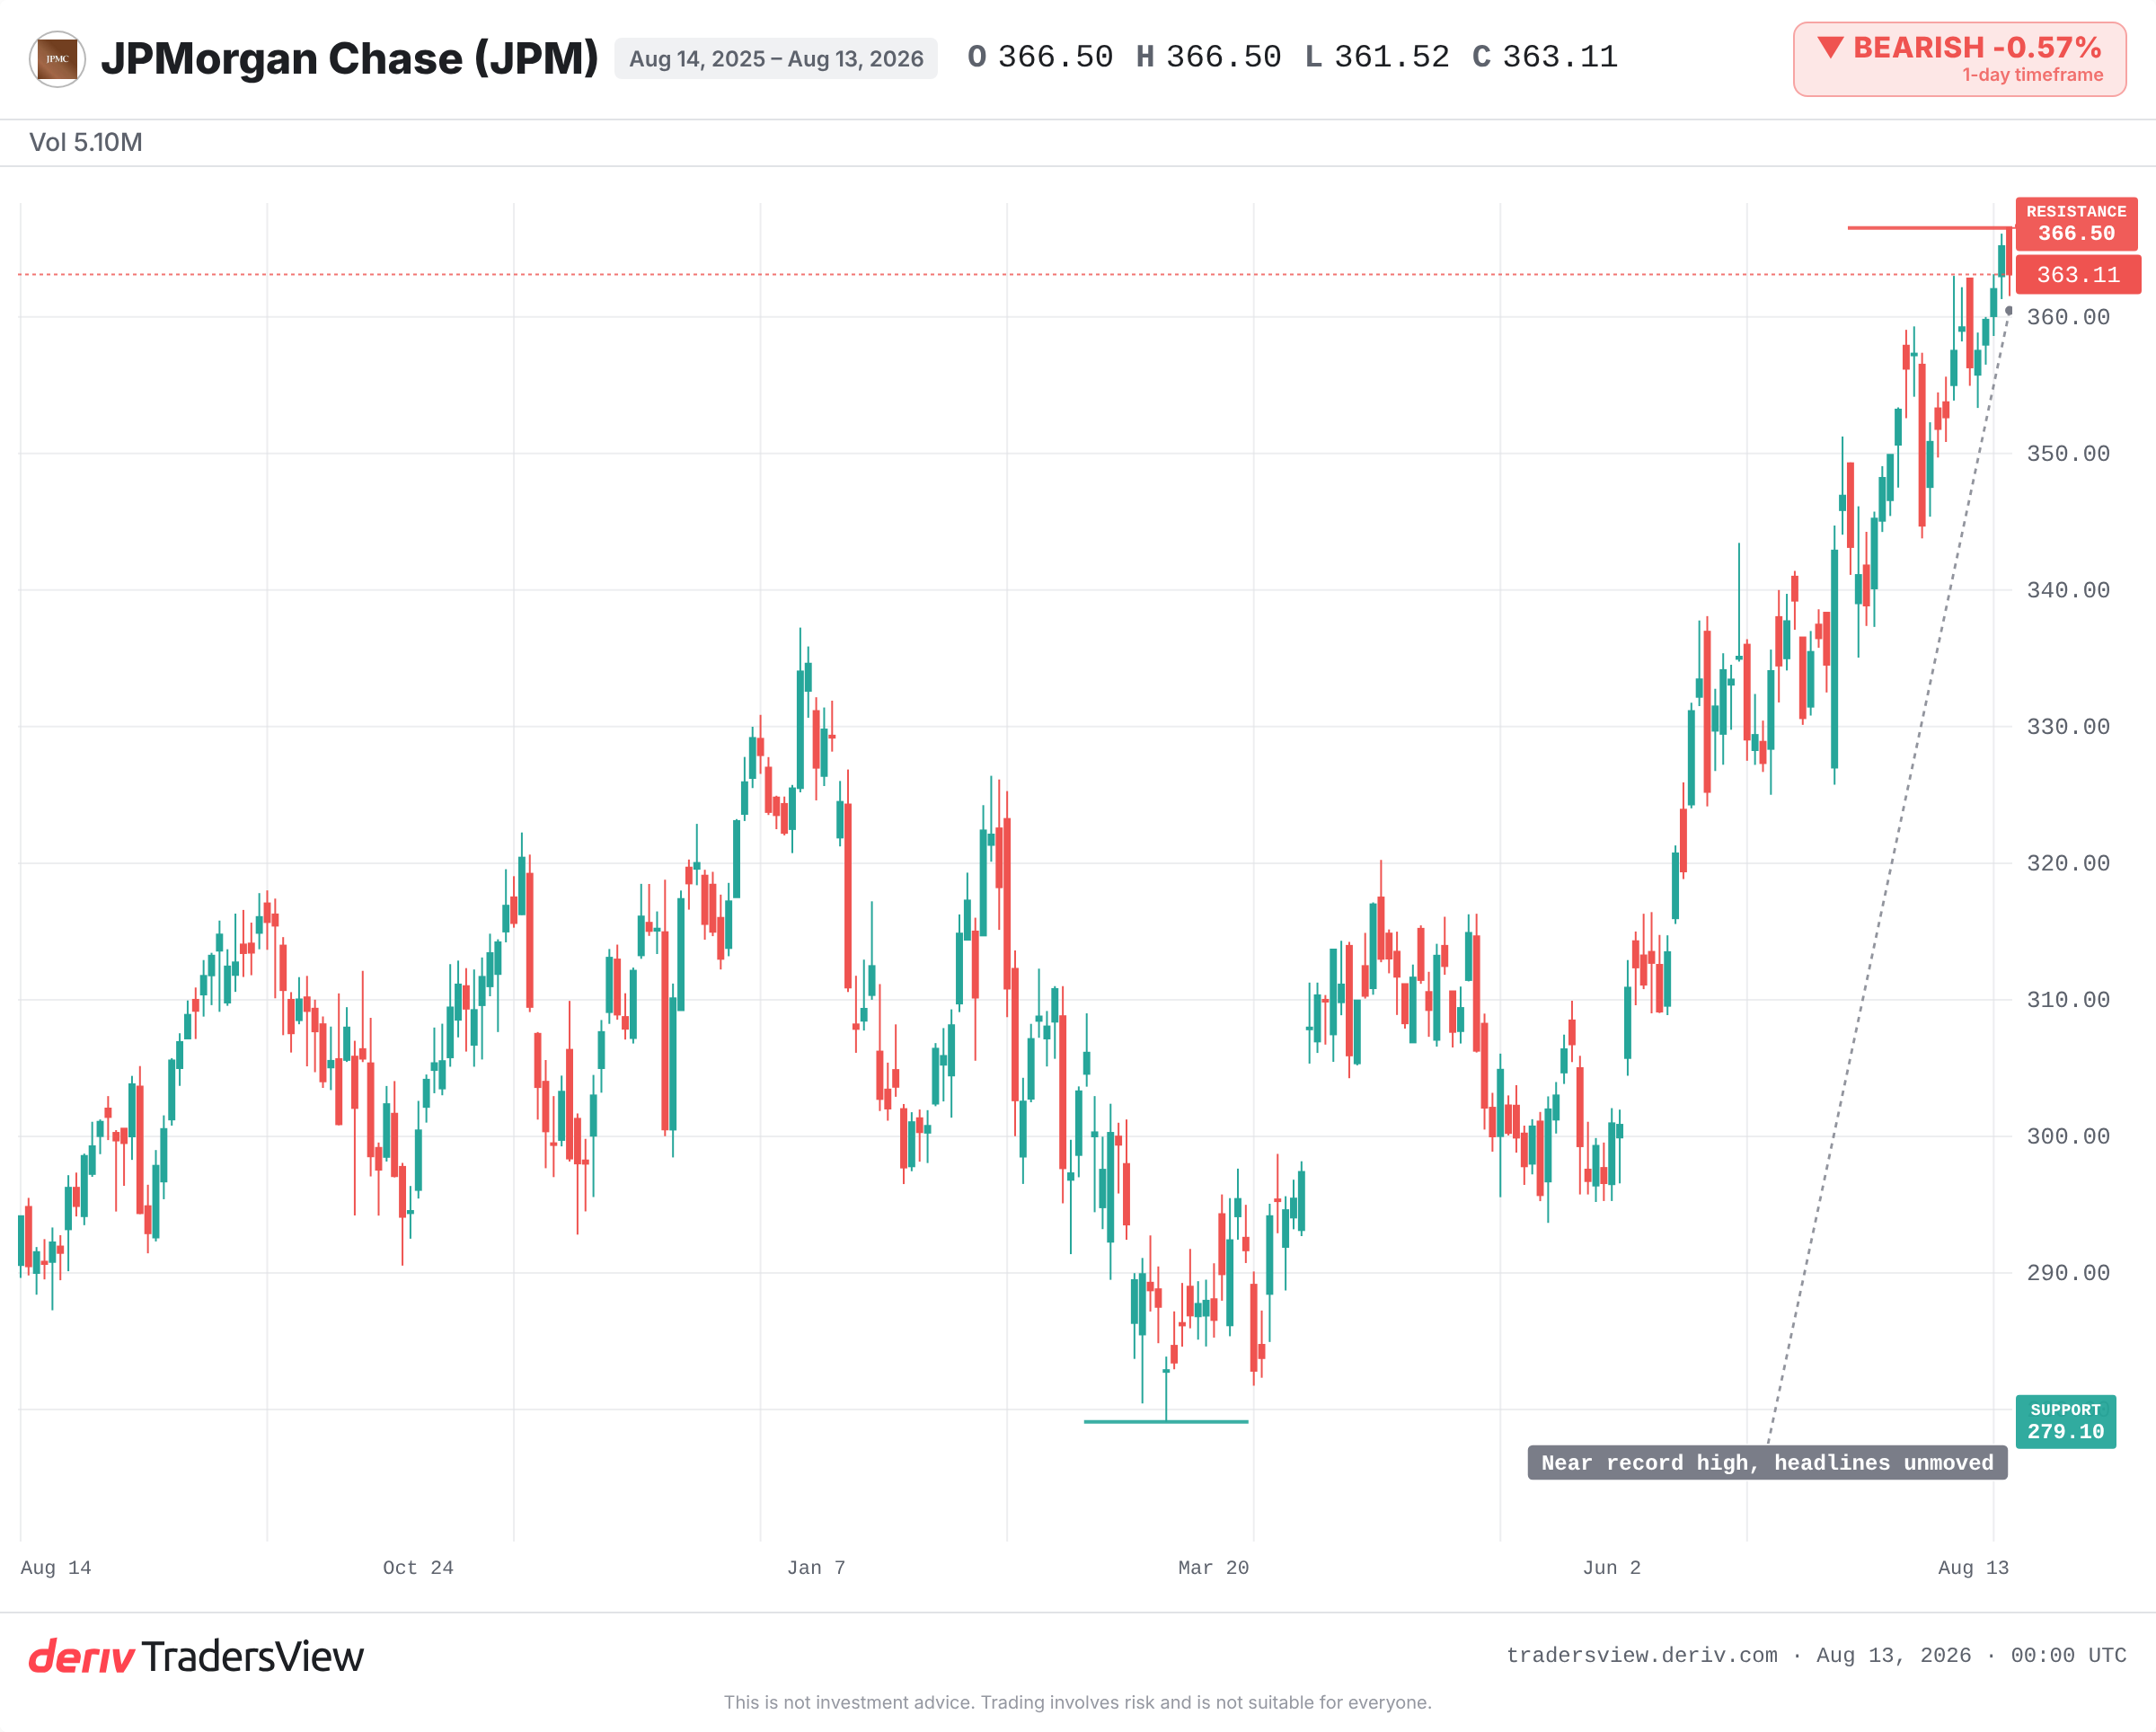
Observe la identidad del nuevo prestamista de Polymarket, cualquier resolución de la CFTC o la SEC sobre los mercados de predicción y si JPMorgan realmente consigue ese mandato de IPO. Por ahora, el precio de las acciones de JPMorgan se mantiene cerca de su máximo histórico, sin verse afectado por nada de ello. El titular que sacude a una startup puede dejar inmóvil a la propia acción del guardián.
Preguntas frecuentes
La desvinculación bancaria ocurre cuando un banco termina o rechaza una relación con un cliente. Por lo general, es legal, y los bancos suelen hacerlo por preocupaciones reputacionales o regulatorias, en lugar de por alguna conducta indebida del cliente.
Depende de la plataforma y de cómo estén estructurados los contratos de eventos. Los reguladores estadounidenses, como la CFTC y la SEC, no han establecido un marco único y claro, por lo que los bancos tratan estas plataformas con cautela incluso cuando su uso crece.
Sí. Perder una relación bancaria no impide que una empresa realice una IPO. Otro banco aún puede organizar la cotización, por lo que JPMorgan puede buscar comisiones de suscripción pese a cortar los vínculos cotidianos.
No necesariamente. Una empresa puede ser rentable y estar creciendo, pero aun así perder acceso bancario debido a la percepción regulatoria. El éxito comercial y la aceptación institucional son señales independientes.