
Warum ein gestrichenes iPhone Apples gesamte Zukunft neu bepreist hat
Apple hat ein iPhone gestrichen und eine Verkaufsempfehlung samt Herabstufung kassiert. Der Markt hat nicht ein Produkt neu bewertet, sondern Jahre angenommener Preissetzungsmacht. Wie Wachstumsaktien wirklich gehandelt werden.
Das Deriv-Team · 11. August 2026 · 4 Min. Lesezeit

Der Kurs einer Wachstumsaktie ist eine Wette darauf, dass sich eine Geschichte fortsetzt. Wenn ein Ereignis diese Geschichte ins Wanken bringt, übertrifft die Neubewertung das Ereignis selbst bei Weitem.
Apple hat ein geplantes iPhone aus Vollglas wegen schlechter Produktionsausbeute gestrichen. Für sich genommen ist das ein technischer Rückschlag in einer Nische. Jefferies deutete dies jedoch als Beleg für etwas Größeres: Apple kann nicht mehr ohne Weiteres höhere Preise durchsetzen, indem es Premium-Formfaktoren hinzufügt. Das Unternehmen senkte seine Fünfjahresprognose für das iPhone-Preiswachstum und stufte die Aktie auf „Verkaufen“ herab.
Der Markt hat nicht ein Telefon verkauft. Er hat die Glaubwürdigkeit von Apples künftiger Preissetzungsmacht abgezinst. Genau darauf beruht eine Premium-Bewertung tatsächlich, und deshalb kann ein einziger gestrichener Prototyp Jahre aus der Geschichte tilgen.
Warum ein gestrichener Prototyp härter trifft als eine einzelne Verfehlung
Ein gestrichener Prototyp trifft härter, weil er ein Beleg für die Zukunft ist, während eine einzelne Verfehlung nur ein vergangenes Quartal betrifft. Ein verfehltes Quartal kann ein einmaliger Ausrutscher sein. Ein gestrichenes Premiumprodukt ist ein Zeichen dafür, dass der Wachstumsmotor ins Stocken geraten könnte.
Ein Aktienkurs ist kein Urteil über die heutigen Gewinne. Er ist der Barwert jedes Dollars, den das Unternehmen voraussichtlich über Jahre hinweg erwirtschaften wird. Bei einem Wachstumswert steckt der Großteil dieses Werts in der Zukunft.
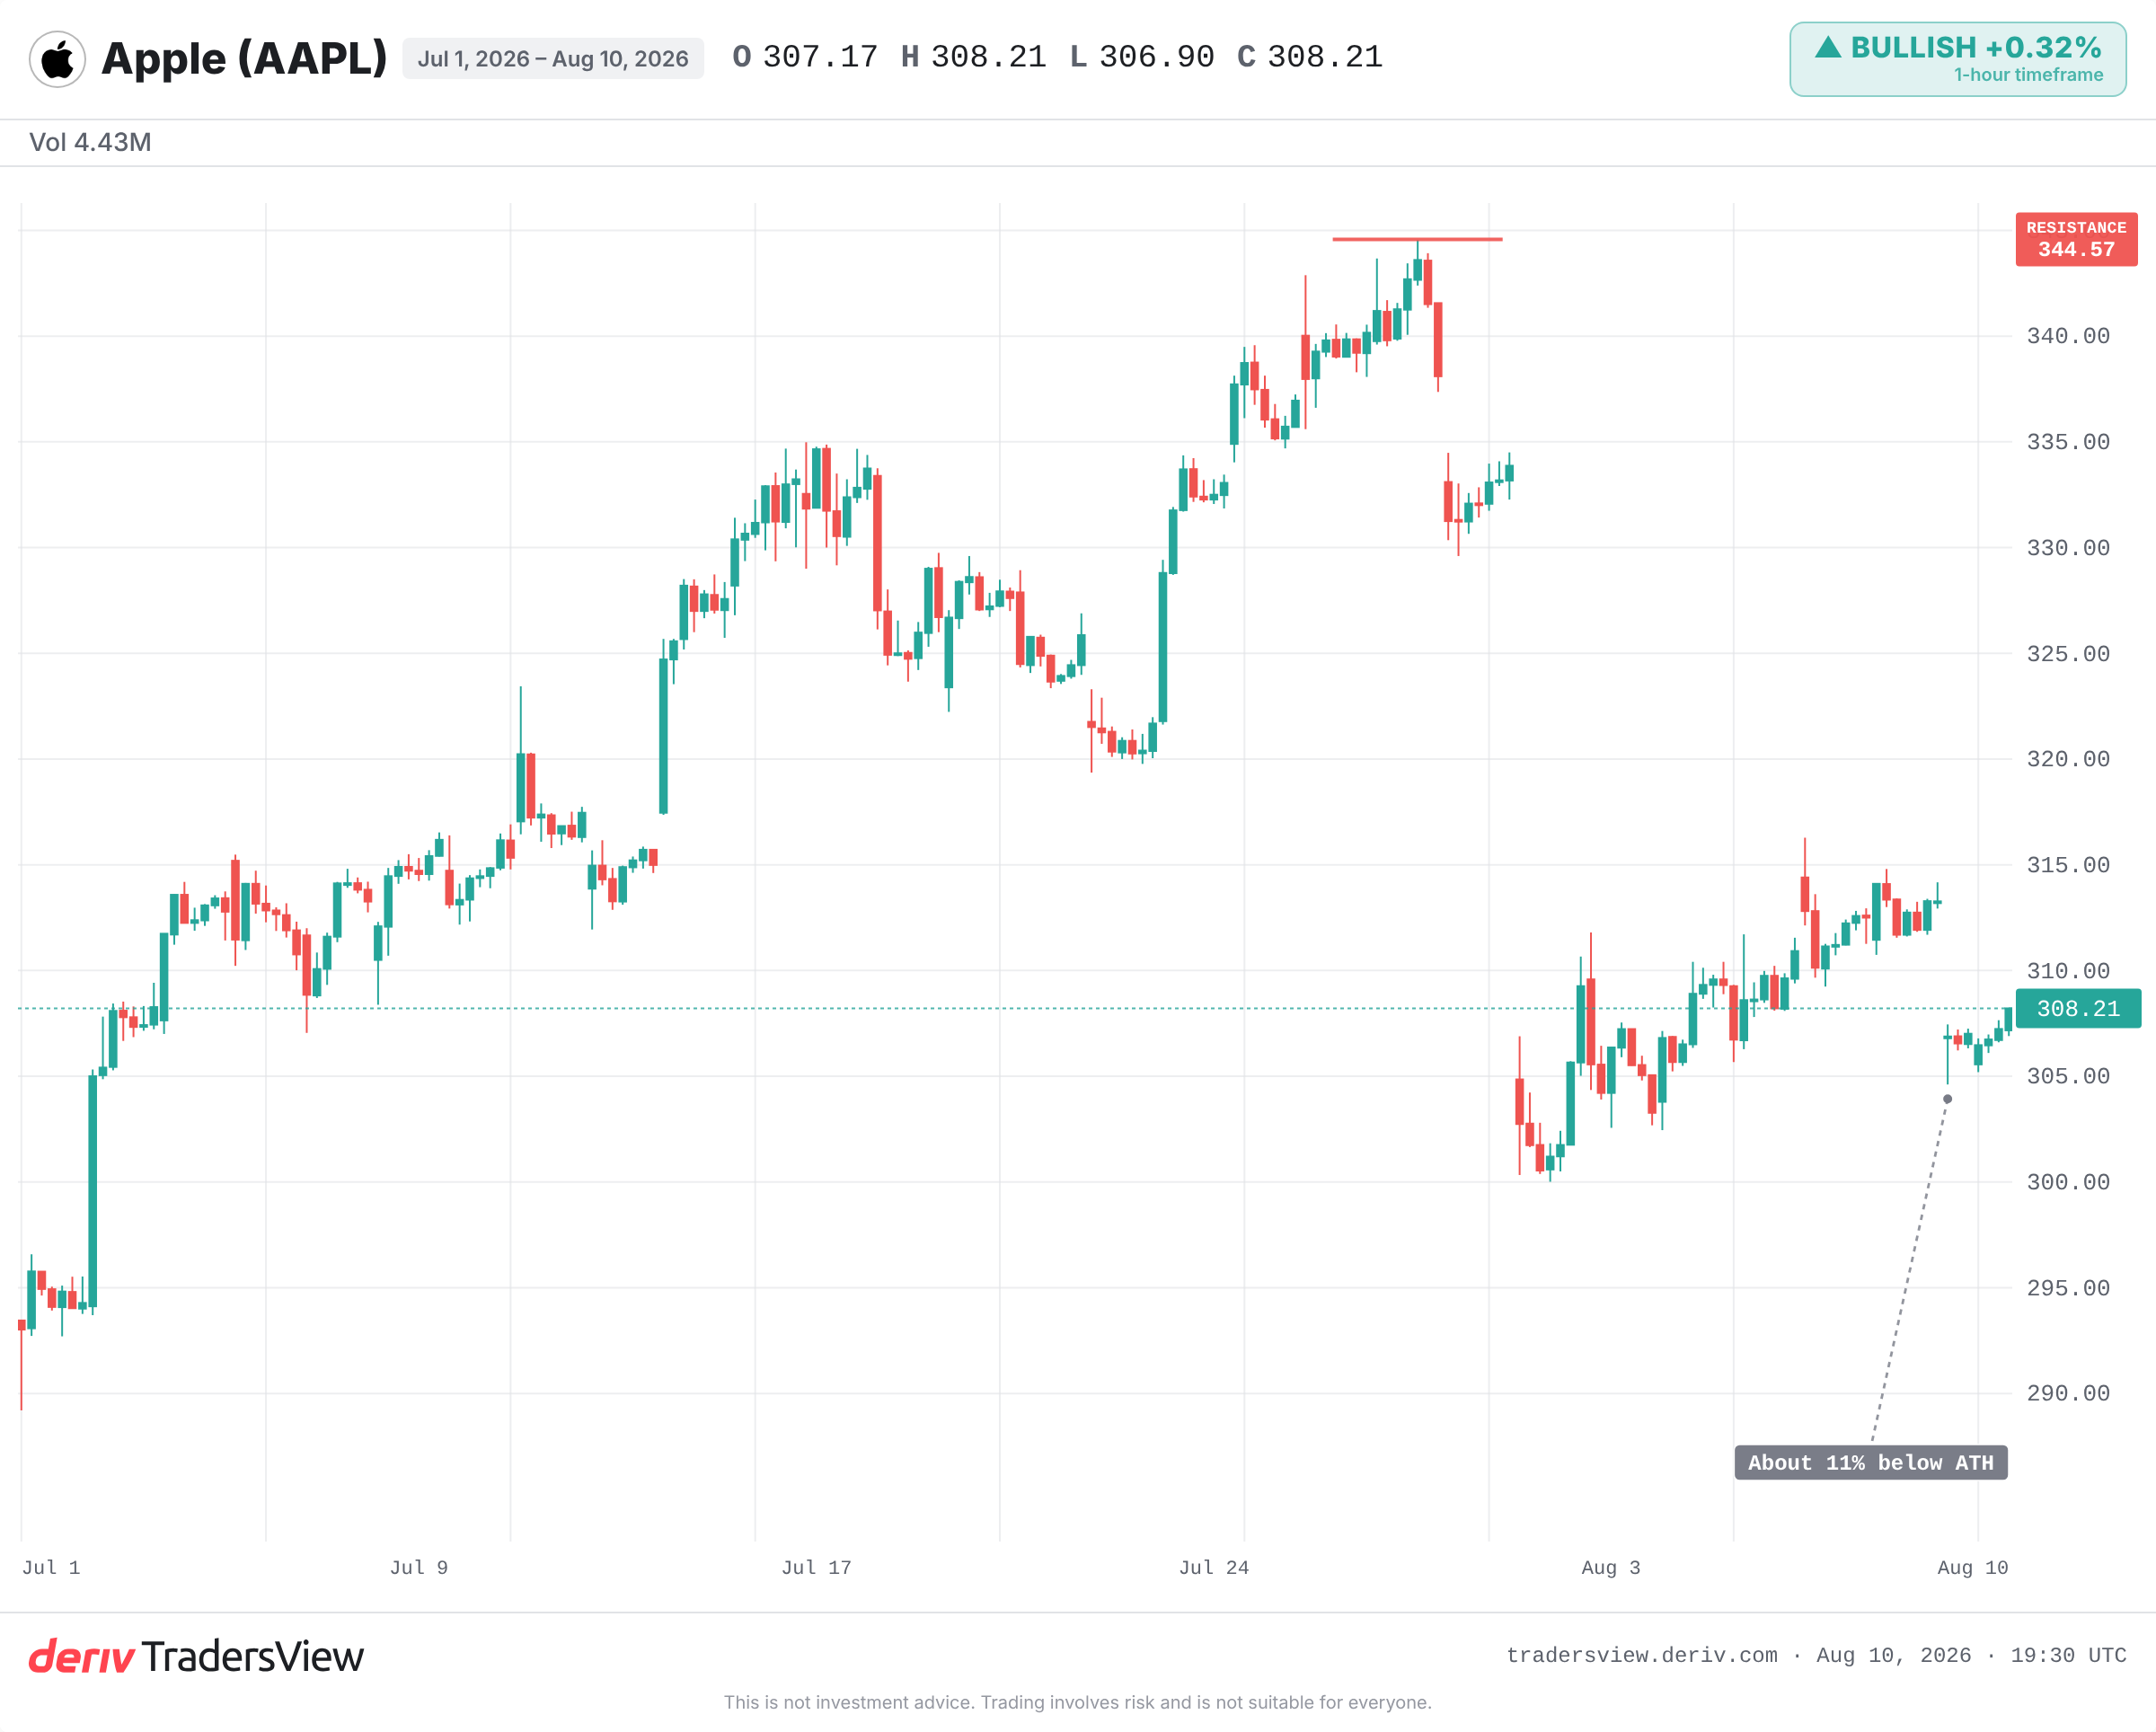
Die Frage, die die Aktie bewegt, lautet also nicht: „Wie hat sie dieses Quartal abgeschnitten?“ Sondern: „Ist die Geschichte noch intakt?“
Apples Premium-Geschichte beruht auf Preissetzungsmacht: dem Glauben, dass das Unternehmen die iPhone-Preise weiter anheben kann und die Käufer weiterhin bereit sind zu zahlen. Jefferies senkte seine angenommene Preiswachstumsrate für die Jahre 2026 bis 2031. Eine kleine Änderung an einer kumulierten Wachstumsrate verschiebt über mehrere Jahre hinweg einen erheblichen angenommenen Gewinn. Das gestrichene Telefon zählte als Beleg, nicht als verlorener Umsatz.
Apple hat die Geschichte schon einmal verloren und neu geschrieben
Dieses Muster ist nicht neu, und Apple selbst ist dafür das klarste Beispiel.
Nach dem Höchststand im September 2012 machten sich Befürchtungen breit, dass Margen und Wachstum beim iPhone ihren Zenit erreicht hätten. Die Aktie fiel bis 2013 um rund 40 %. Nichts war tatsächlich zerbrochen. Der Markt hatte lediglich eine schlechtere Zukunft neu eingepreist und erholte sich dann, als neue Produkte die Erzählung wiederbelebten.
Im Januar 2019 senkte Apple seine Umsatzprognose aufgrund schwacher iPhone-Nachfrage in China. Die Aktie fiel an einem einzigen Handelstag um rund 10 %. Anschließend lieferte das Wachstum im Bereich Services dem Markt eine neue Geschichte zum Einpreisen, und die Aktie stieg im weiteren Jahresverlauf.
Netflix zeigt die härtere Variante. Als die Ergebnisse zum ersten Quartal 2022 einen Verlust an Abonnenten offenbarten, fiel die Aktie an einem einzigen Tag um mehr als 35 % – weit mehr, als ein einzelnes Quartal gerechtfertigt hätte. Jahre angenommenen ununterbrochenen Wachstums wurden auf einen Schlag ausgepreist.
Beweist eine einzelne Prognosesenkung, dass die Preissetzungsmacht gebrochen ist?
Nein, und genau hier ist die bärische These dünn. Sie geht davon aus, dass das Preiswachstum bei der Hardware Apples Motor sei. Das ist es seit Jahren nicht mehr allein.
Umsätze aus Services, die Monetarisierung der installierten Basis und künftige KI-Funktionen können die Prämie tragen, selbst wenn sich der Anstieg der iPhone-Preise verlangsamt. Ein einzelner gestrichener Prototyp wegen Ausbeuteproblemen ist ein technisches Problem, keine widerlegte These. Jefferies ist eine Stimme auf der Verkaufsseite, und die Aktie notiert nahe ihrer Höchststände.
Die bärische These bestätigt sich erst, wenn die tatsächlich gemeldeten iPhone-Verkaufspreise und Aufrüstraten über mehrere Quartale hinweg tatsächlich stagnieren. Eine Prognosekorrektur ist eine Behauptung, kein Beweis.
Worauf als Nächstes zu achten ist
- Gemeldete durchschnittliche iPhone-Verkaufspreise und Absatztrends in den kommenden Apple-Ergebnissen.
- Ob weitere Analysten mit Herabstufungen folgen oder die These zur Preissetzungsmacht verteidigen.
- Das Wachstum im Bereich Services als alternative Geschichte, die eine langsamere Hardware-Preisentwicklung ausgleicht.
- Der Widerstand der Verbraucher gegen Preispunkte von über 1.000 USD und über 2.000 USD in einer schwächeren Wirtschaft.
Das Fazit für das Lesen einer Wachstumsaktie
Der Fall Apple zeigt den Mechanismus deutlich. Eine Premium-Bewertung beruht auf einer Geschichte über die Zukunft – hier die Preissetzungsmacht –, und ein einzelnes Ereignis kann diese Geschichte ins Wanken bringen, lange bevor eine Kennzahl dies bestätigt. Deshalb kann die Aktie auf Nachrichten heftig reagieren, die keinen einzigen aktuellen Verkauf verändern.
Wenn also ein Wachstumswert bei kleinen Nachrichten stark steigt oder fällt, tun Sie zuerst eines: Bestimmen Sie, welche Geschichte ins Wanken geraten ist, nicht welche Kennzahl verfehlt wurde. Prüfen Sie das dann anhand der Evidenz der nächsten Quartale, nicht anhand der Reaktion am ersten Tag. Der Handel birgt Risiken, und die Einschätzung eines einzelnen Analysten ist eine Meinung, kein Urteil.
Häufig gestellte Fragen
ASP steht für Average Selling Price, also den typischen Preis, den ein Kunde pro Einheit zahlt. Bei Apple signalisiert ein steigender iPhone-ASP Preissetzungsmacht. Analysten modellieren dessen Wachstumsrate über mehrere Jahre, sodass schon eine kleine Kürzung dieser Rate einen großen Teil des angenommenen zukünftigen Gewinns senkt.
Eine Herabstufung bewegt eine Aktie selten allein durch die Bewertung. Sie beeinflusst den Kurs, wenn sie die in eine Bewertung einfließenden Annahmen ändert, etwa zu künftigem Wachstum oder Margen. Der Markt bepreist diese überarbeiteten Erwartungen neu, nicht die Meinung des Analysten.
Der größte Teil des Wertes einer Wachstumsaktie liegt in erwarteten künftigen Gewinnen und nicht in aktuellen. Wenn Nachrichten diese Zukunft infrage stellen, steht ein großer Teil der Bewertung auf dem Spiel, sodass die Reaktion stärker ausfällt, als es die Zahlen eines einzelnen Quartals rechtfertigen würden.
Nicht zuverlässig. Die Geschichte zeigt, dass Wachstumsaktien bei einem Schreckensszenario oft stark neu bewertet werden und sich dann erholen, wenn eine neue Erzählung entsteht. Ein dauerhafter Schaden zeigt sich erst, wenn die berichteten Ergebnisse die Bedenken über mehrere Quartale hinweg bestätigen.