
Drückt eine Zinserhöhung der Bank of Japan USD/JPY tatsächlich nach unten?
USD/JPY folgt der Differenz zwischen der Fed und der Bank of Japan. Warum eine Zinserhöhung der BoJ im September den Yen stärken könnte – oder bereits eingepreist sein könnte.
Das Deriv-Team · 14. August 2026 · 4 Min. Lesezeit

USD/JPY hängt von einer Sache ab: der Differenz zwischen dem, was die Fed zahlt, und dem, was die Bank of Japan zahlt.Wenn sich diese Differenz verringert, tendiert der Yen zur Stärke und USD/JPY fällt. Deshalb hängt der gesamte Dollar-Yen-Handel nun an einem einzigen Datum: der BoJ-Sitzung vom 17. bis 18. September.
Warum die Zinsdifferenz und nicht eine der beiden Banken allein den Dollar-Yen-Kurs bestimmt
Ein Währungspaar ist ein relativer Preis. Es bewegt sich anhand der Differenz zwischen den Zinspfaden zweier Länder, nicht anhand einer einzelnen Zentralbank isoliert betrachtet.
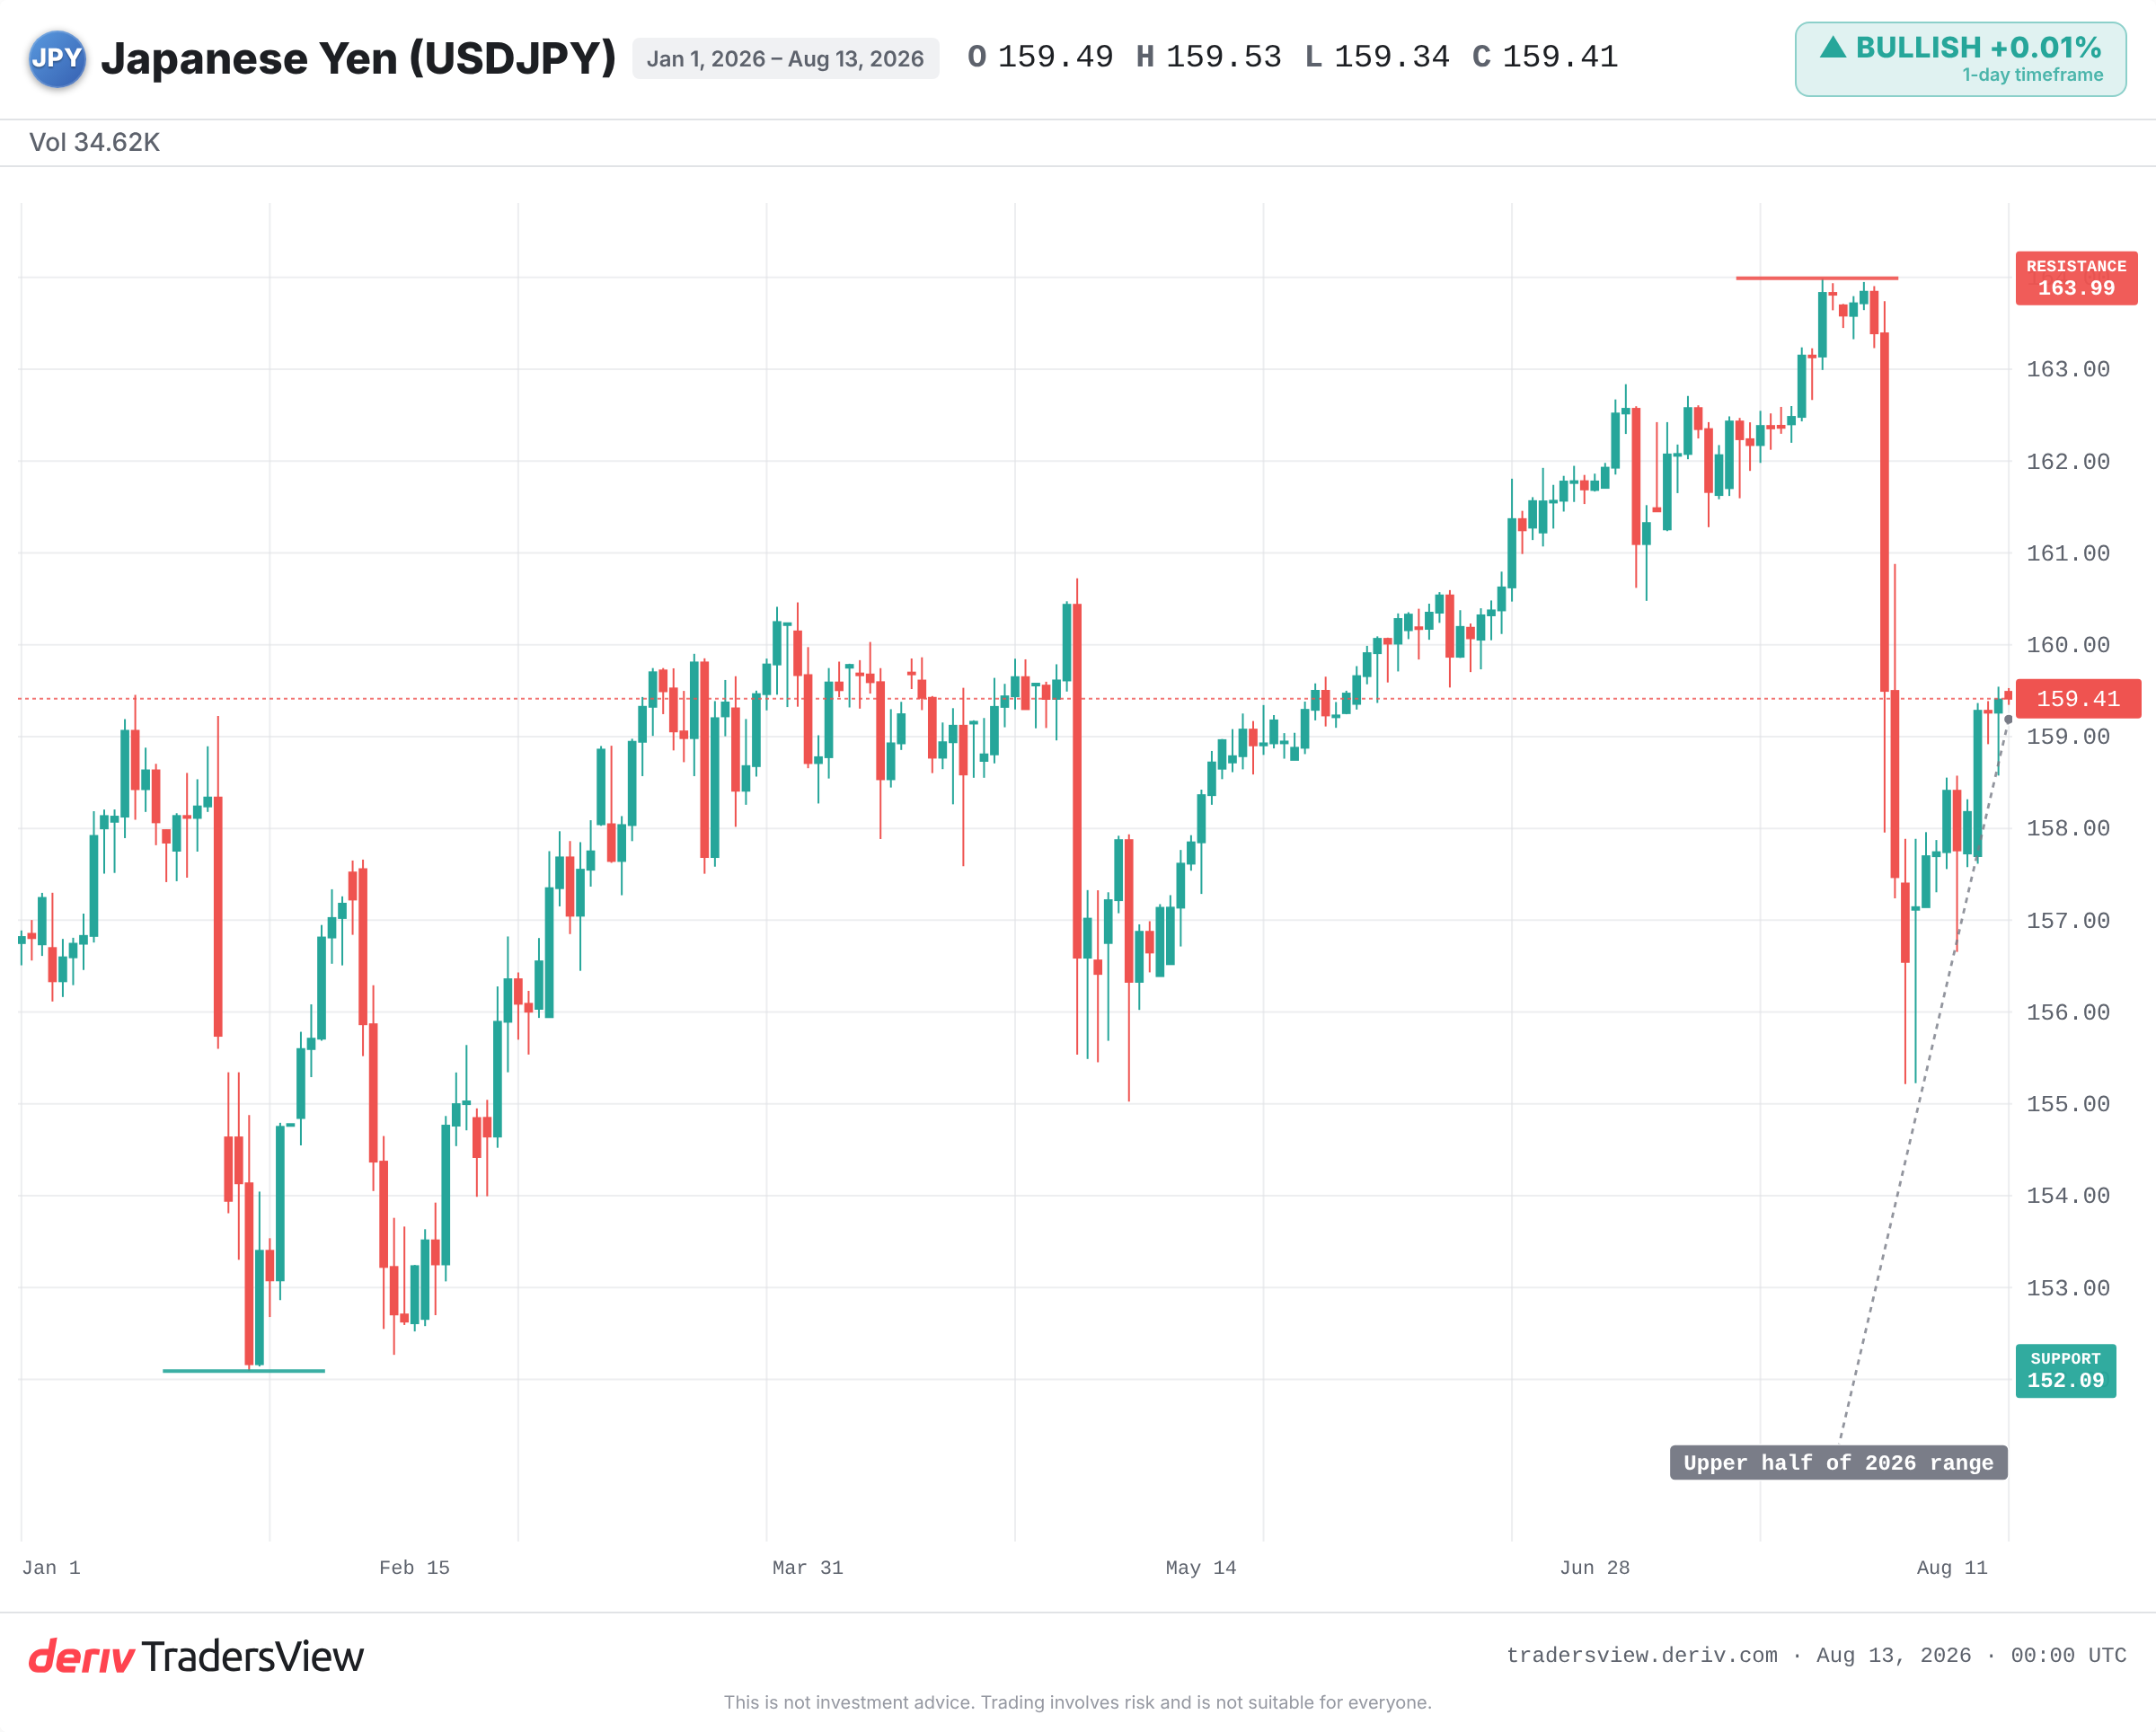
Derzeit zahlt die Fed deutlich mehr als die BoJ. Kapital wird in höher verzinsten Dollar-Anlagen geparkt. Diese breite Differenz ist der Grund dafür, dass USD/JPY in der oberen Hälfte seiner Handelsspanne 2026 bleibt und näher am Jahreshoch als am Jahrestief notiert.
Verringert sich die Differenz, kehrt sich der Anreiz um.Eine Zinserhöhung der BoJ verringert die Differenz, macht das Halten von Yen-Anlagen relativ attraktiver und drückt das Paar nach unten. Daher ist ein Schritt im September weniger wegen der Zinserhöhung selbst wichtig als wegen seiner Auswirkung auf die Differenz.
Warum eine erwartete Zinserhöhung den Yen in die falsche Richtung bewegen kann
Die Märkte preisen die Zukunft ein, nicht die Vergangenheit. Wenn eine Zinserhöhung vollständig erwartet wird, hat sich die Währung bereits vor der Entscheidung bewegt.
Laut Daten von Tokyo Tanshi sind die vom Markt implizierten Wahrscheinlichkeiten für eine Zinserhöhung im September innerhalb von zwei Wochen deutlich gestiegen – von rund einem Viertel auf etwa drei Viertel. Polymarket liegt sogar noch höher. Bei solch hohen Wahrscheinlichkeiten könnte ein grosser Teil der Yen-Stärke bereits eingepreist sein.
Eine erwartete Zinserhöhung kann sogar einen Anstieg von USD/JPY auslösen – eine klassische „Buy the rumour, sell the fact“-Bewegung.Entscheidend für die Reaktion ist die Überraschung, nicht die Zinserhöhung.
Was März 2024 und Juli 2024 über eingepreiste Bewegungen lehren
Eine eingepreiste Zinserhöhung bewegt den Yen kaum; eine Zinserhöhung, die den gesamten erwarteten Zinspfad verschiebt, bewegt ihn stark.Zwei jüngere Beispiele zeigen dies deutlich.
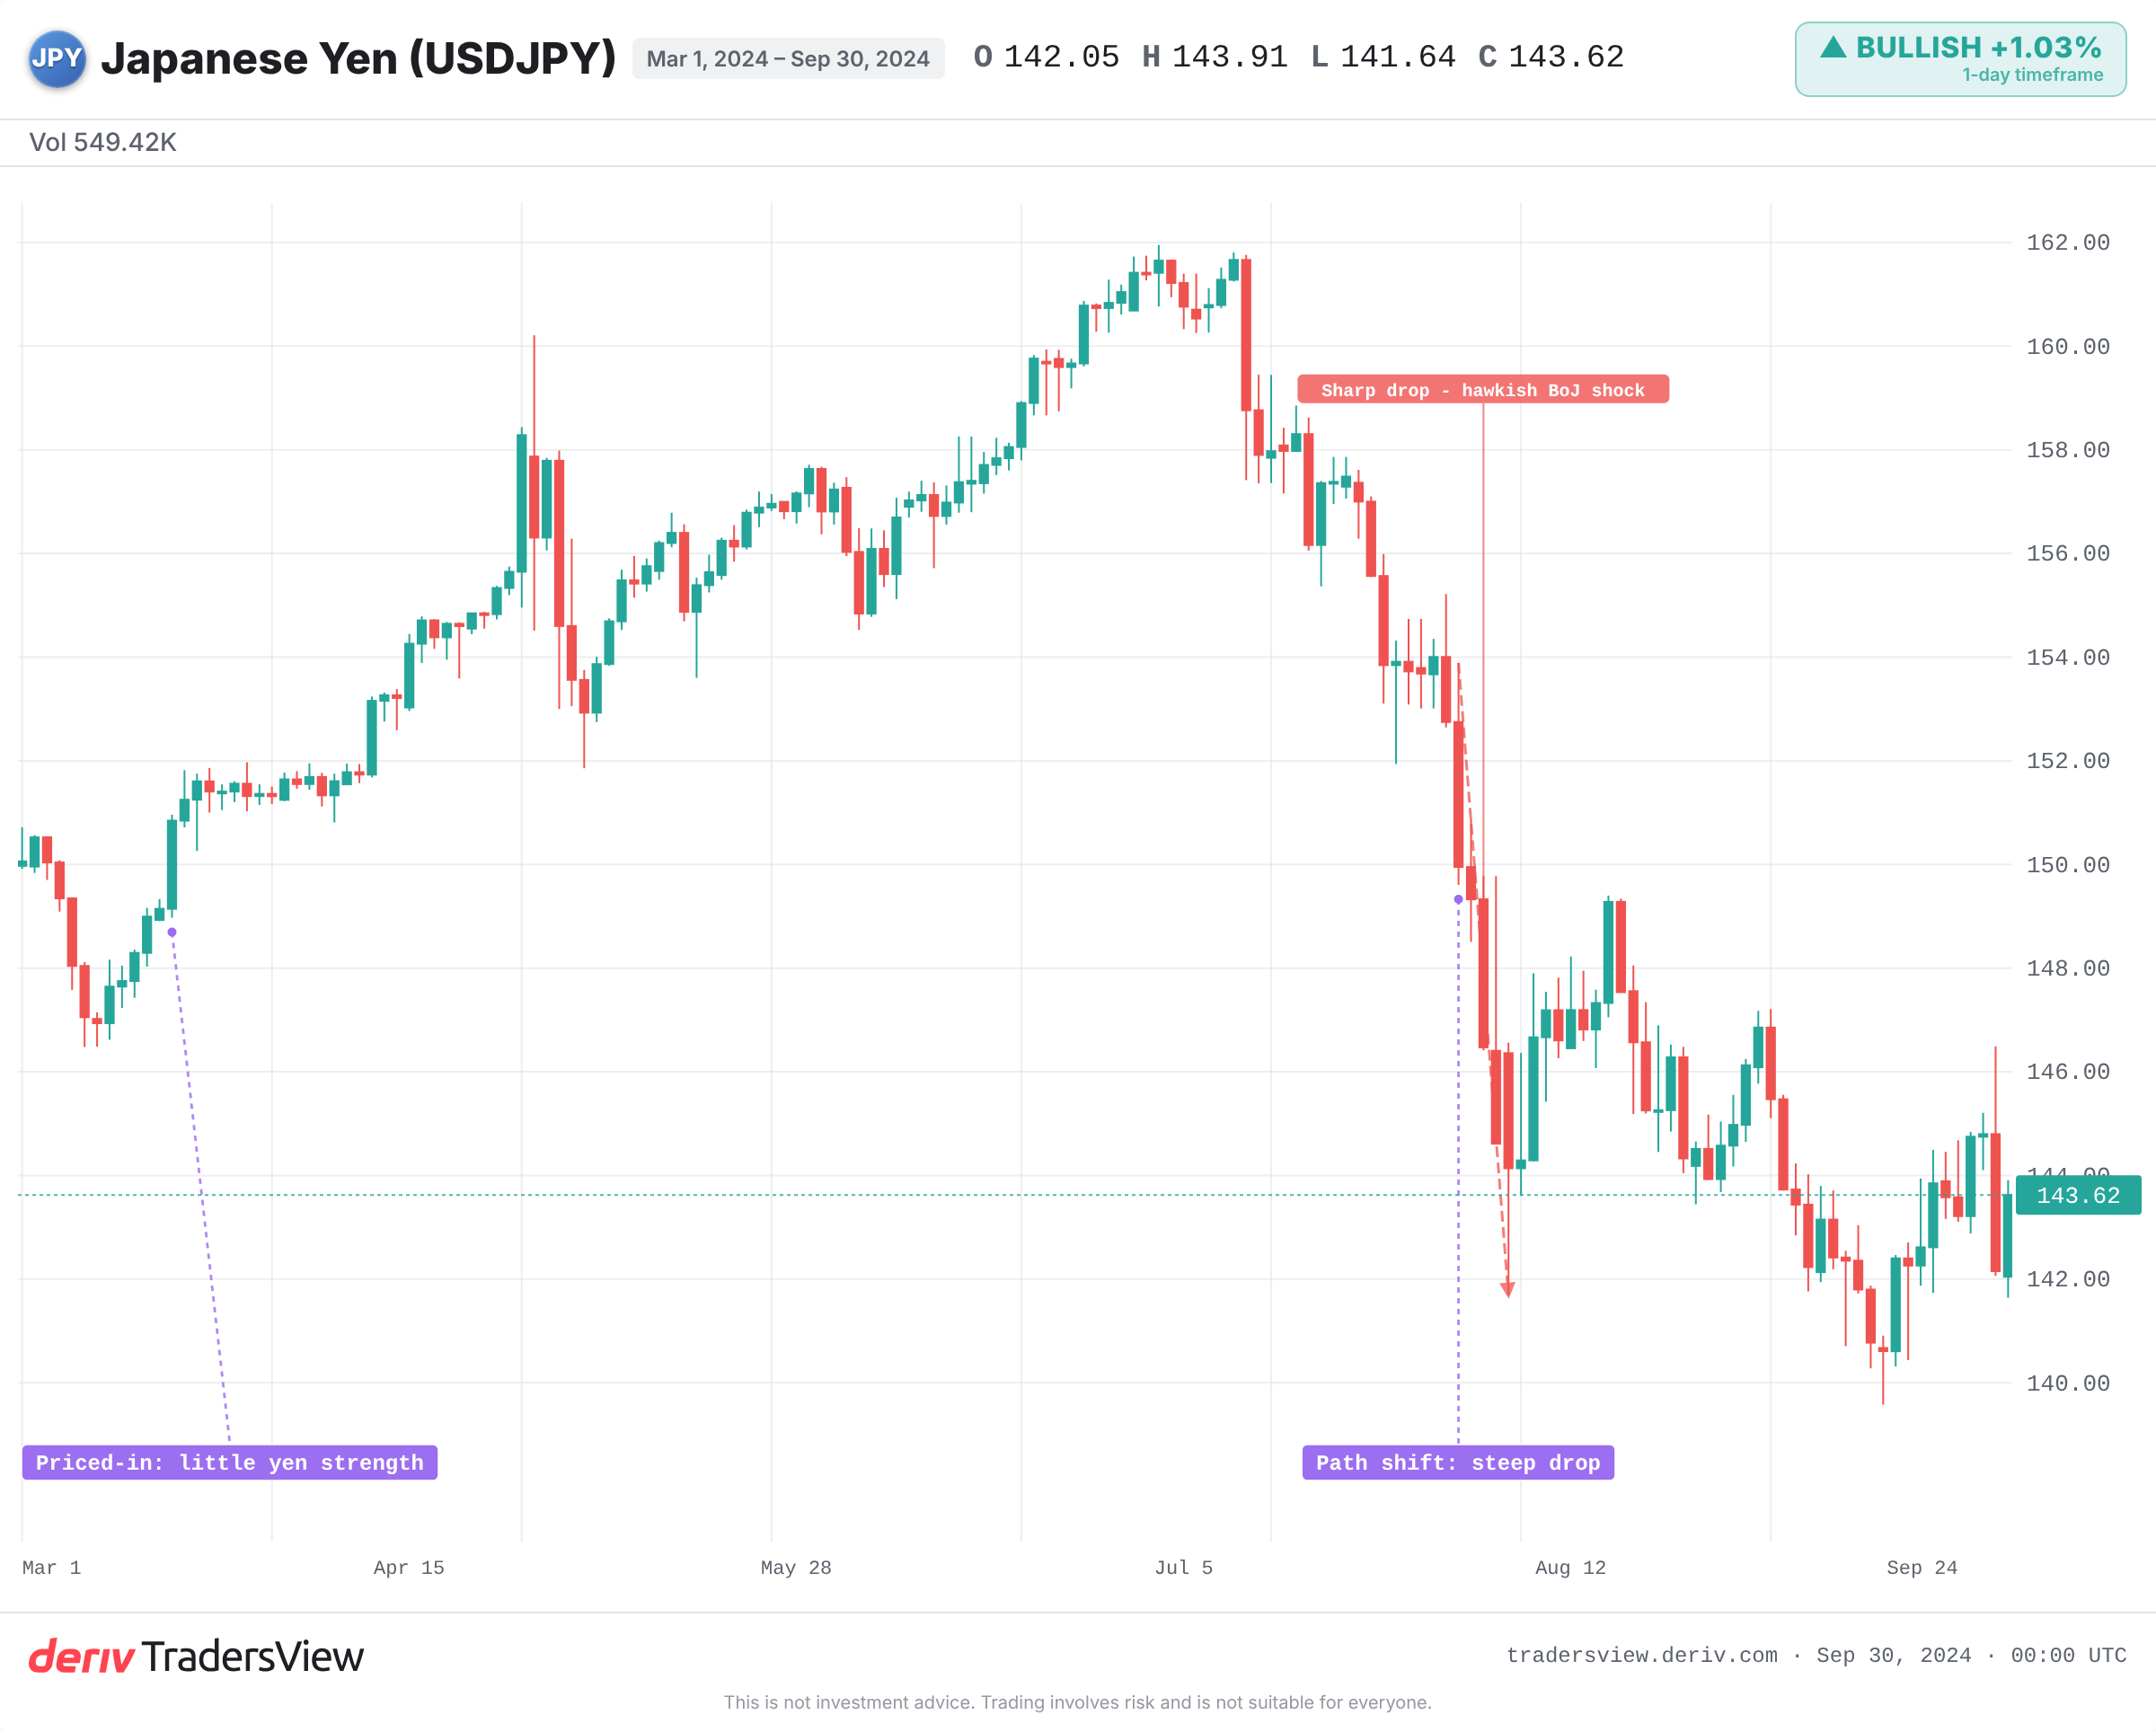
Im März 2024 beendete die BoJ die Negativzinsen – ihre erste Zinserhöhung seit 17 Jahren. Der Yen schwächte sich dennoch ab. Der Schritt war vollständig eingepreist, und die Zinsdifferenz zur Fed blieb gross, sodass sich am erwarteten Verlauf der Differenz kaum etwas änderte.
Im Juli 2024 drehte sich das Bild. Die BoJ erhöhte die Zinsen und signalisierte weitere Straffungen, während die Fed zu Zinssenkungen tendierte. Das verschob den gesamten erwarteten Verlauf der Differenz. Der Yen-Carry-Trade wurde stark aufgelöst, und USD/JPY fiel in den darauffolgenden Wochen deutlich.
Diese Auflösung ist wichtig zu verstehen, denn sie kann aus einer moderaten Zinserhöhung einen starken Rückgang machen. Bei einem Carry Trade leihen sich trader Yen zu niedrigen Kosten und kaufen höher verzinste Dollar-Anlagen, um von der Zinsdifferenz zu profitieren. Signalisiert die BoJ, dass sich die Differenz schliessen wird, lohnt sich dieser Handel nicht mehr. Trader kaufen Yen zurück, um die Kredite zurückzuzahlen, und der schnelle Abbau der Positionen drückt USD/JPY rasch nach unten.
Die Lehre daraus: Eine einzelne Zinserhöhung kehrt keinen Trend um. Eine Veränderung des erwarteten Verlaufs der Differenz tut es.Die Zinserhöhung im Juni 2026 erinnert daran in umgekehrter Form: Die BoJ handelte, doch USD/JPY blieb auf hohem Niveau, weil die breitere Zinsdifferenz bestehen blieb.
Worauf Sie rund um die September-Entscheidung achten sollten
Die Hinweise deuten darauf hin, dass die Kommunikation wichtiger sein könnte als die Entscheidung selbst. Eine Zinserhöhung mit einem dovishen „einmal und fertig“-Ton könnte den Yen weit weniger stärken als ein unveränderter Zinssatz in Verbindung mit einem hawkishen Signal für künftige Straffungen.
- Der Ausblick der Zentralbank, nicht nur die Zinserhöhung oder das Ausbleiben einer Erhöhung, darauf, ob weitere Straffungen folgen.
- Ob die Wahrscheinlichkeiten für September steigen oder sinken, denn dies zeigt Ihnen, wie viel bereits eingepreist ist.
- Der Zinspfad der Fed: Eine dovishe Fed verringert die Differenz und verstärkt jede Yen-Stärke; eine hawkishe Fed wirkt dem entgegen.
- Politischer Druckdurch die Takaichi-Regierung, der laut einer Bloomberg-Umfrage den Schritt auf Dezember verschieben könnte, wobei die Ökonomen uneinig sind.
- Anzeichen für Interventionennahe dem oberen Ende der Handelsspanne, in Richtung des Hochs von 2026. Das Finanzministerium veröffentlicht kein Auslöseniveau. Achten Sie daher auf verbale Warnungen und plötzliche Yen-Anstiege statt auf eine feste Linie.
Der Dollar-Yen-Handel birgt hier ein reales Risiko in beide Richtungen, und eine einzelne Sitzung entscheidet selten allein über einen Trend. Beobachten Sie die Differenz zwischen den beiden Banken und wie viel der Bewegung bereits eingepreist ist.
Häufig gestellte Fragen
Sie ist die Differenz zwischen den Leitzinsen und den erwarteten Zinspfaden der beiden Zentralbanken. Die Fed zahlt derzeit deutlich mehr als die BoJ, was das Halten von Dollar-Anlagen gegenüber Yen begünstigt und USD/JPY stützt.
Trader leihen sich Yen mit niedriger Verzinsung zu günstigen Konditionen und kaufen andernorts höher verzinste Anlagen. Dieser Handel ist profitabel, solange die Zinsdifferenz gross bleibt, kann aber schnell aufgelöst werden, wenn die BoJ die Zinsen erhöht und sich die Differenz verringert – wie im Juli 2024.
Ja. Japanische Behörden können am Markt Yen kaufen, um starke Bewegungen zu verlangsamen, üblicherweise nahe dem schwächeren Ende der Handelsspanne des Yen. Interventionen verstärken tendenziell Bewegungen, die auch zur Entwicklung der Zinsdifferenz passen, statt sich ihr allein entgegenzustellen.
Eine Bloomberg-Umfrage zeigt, dass die Ökonomen uneinig sind, wobei sich etwa die Hälfte für Dezember ausspricht. Politischer Druck durch die Takaichi-Regierung wird als wichtiger Grund genannt, warum ein Schritt im September auf einen späteren Zeitpunkt im Jahr verschoben werden könnte.