
China hat sich gerade ein Instrument zur Rückabwicklung von KI-Deals geschaffen
China wickelte Metas 2-Mrd.-USD-Deal mit Manus aus KI-Sicherheitsgründen rückgängig ab. Der verlorene Deal ist geringfügig; der neue regulatorische Präzedenzfall ist das nachhaltige Risiko für trader.
Das Deriv-Team · 12. August 2026 · 3 Min. Lesezeit

China zwang Meta zur Rückabwicklung der 2-Mrd.-USD-Übernahme von Manus, doch der gescheiterte Deal ist nicht die eigentliche Geschichte. Es ist das neue regulatorische Instrument.
Die Abschreibung ist für Meta gering. Entscheidend ist der Präzedenzfall: Peking nutzte erstmals seine Sicherheitsprüfung für ausländische Investitionen, um einen grenzüberschreitenden KI-Deal rückgängig zu machen. Das ist eine neue Regel, und Regeln führen noch lange nach dem Vergessen eines einzelnen Deals zu Neubewertungen von Branchen.
Warum der Markt die Rückabwicklung von 2 Mrd. USD gelassen aufnahm
2 Mrd. USD sind für Meta kaum mehr als ein Rundungsfehler. Zum Vergleich: Reality Labs verzeichnete in einem einzigen Quartal dieses Jahres einen Verlust von mehr als 4,6 Mrd. USD. Die Aktie notiert weiterhin deutlich über ihrem Tief von 2026 und in Reichweite früherer Höchststände.
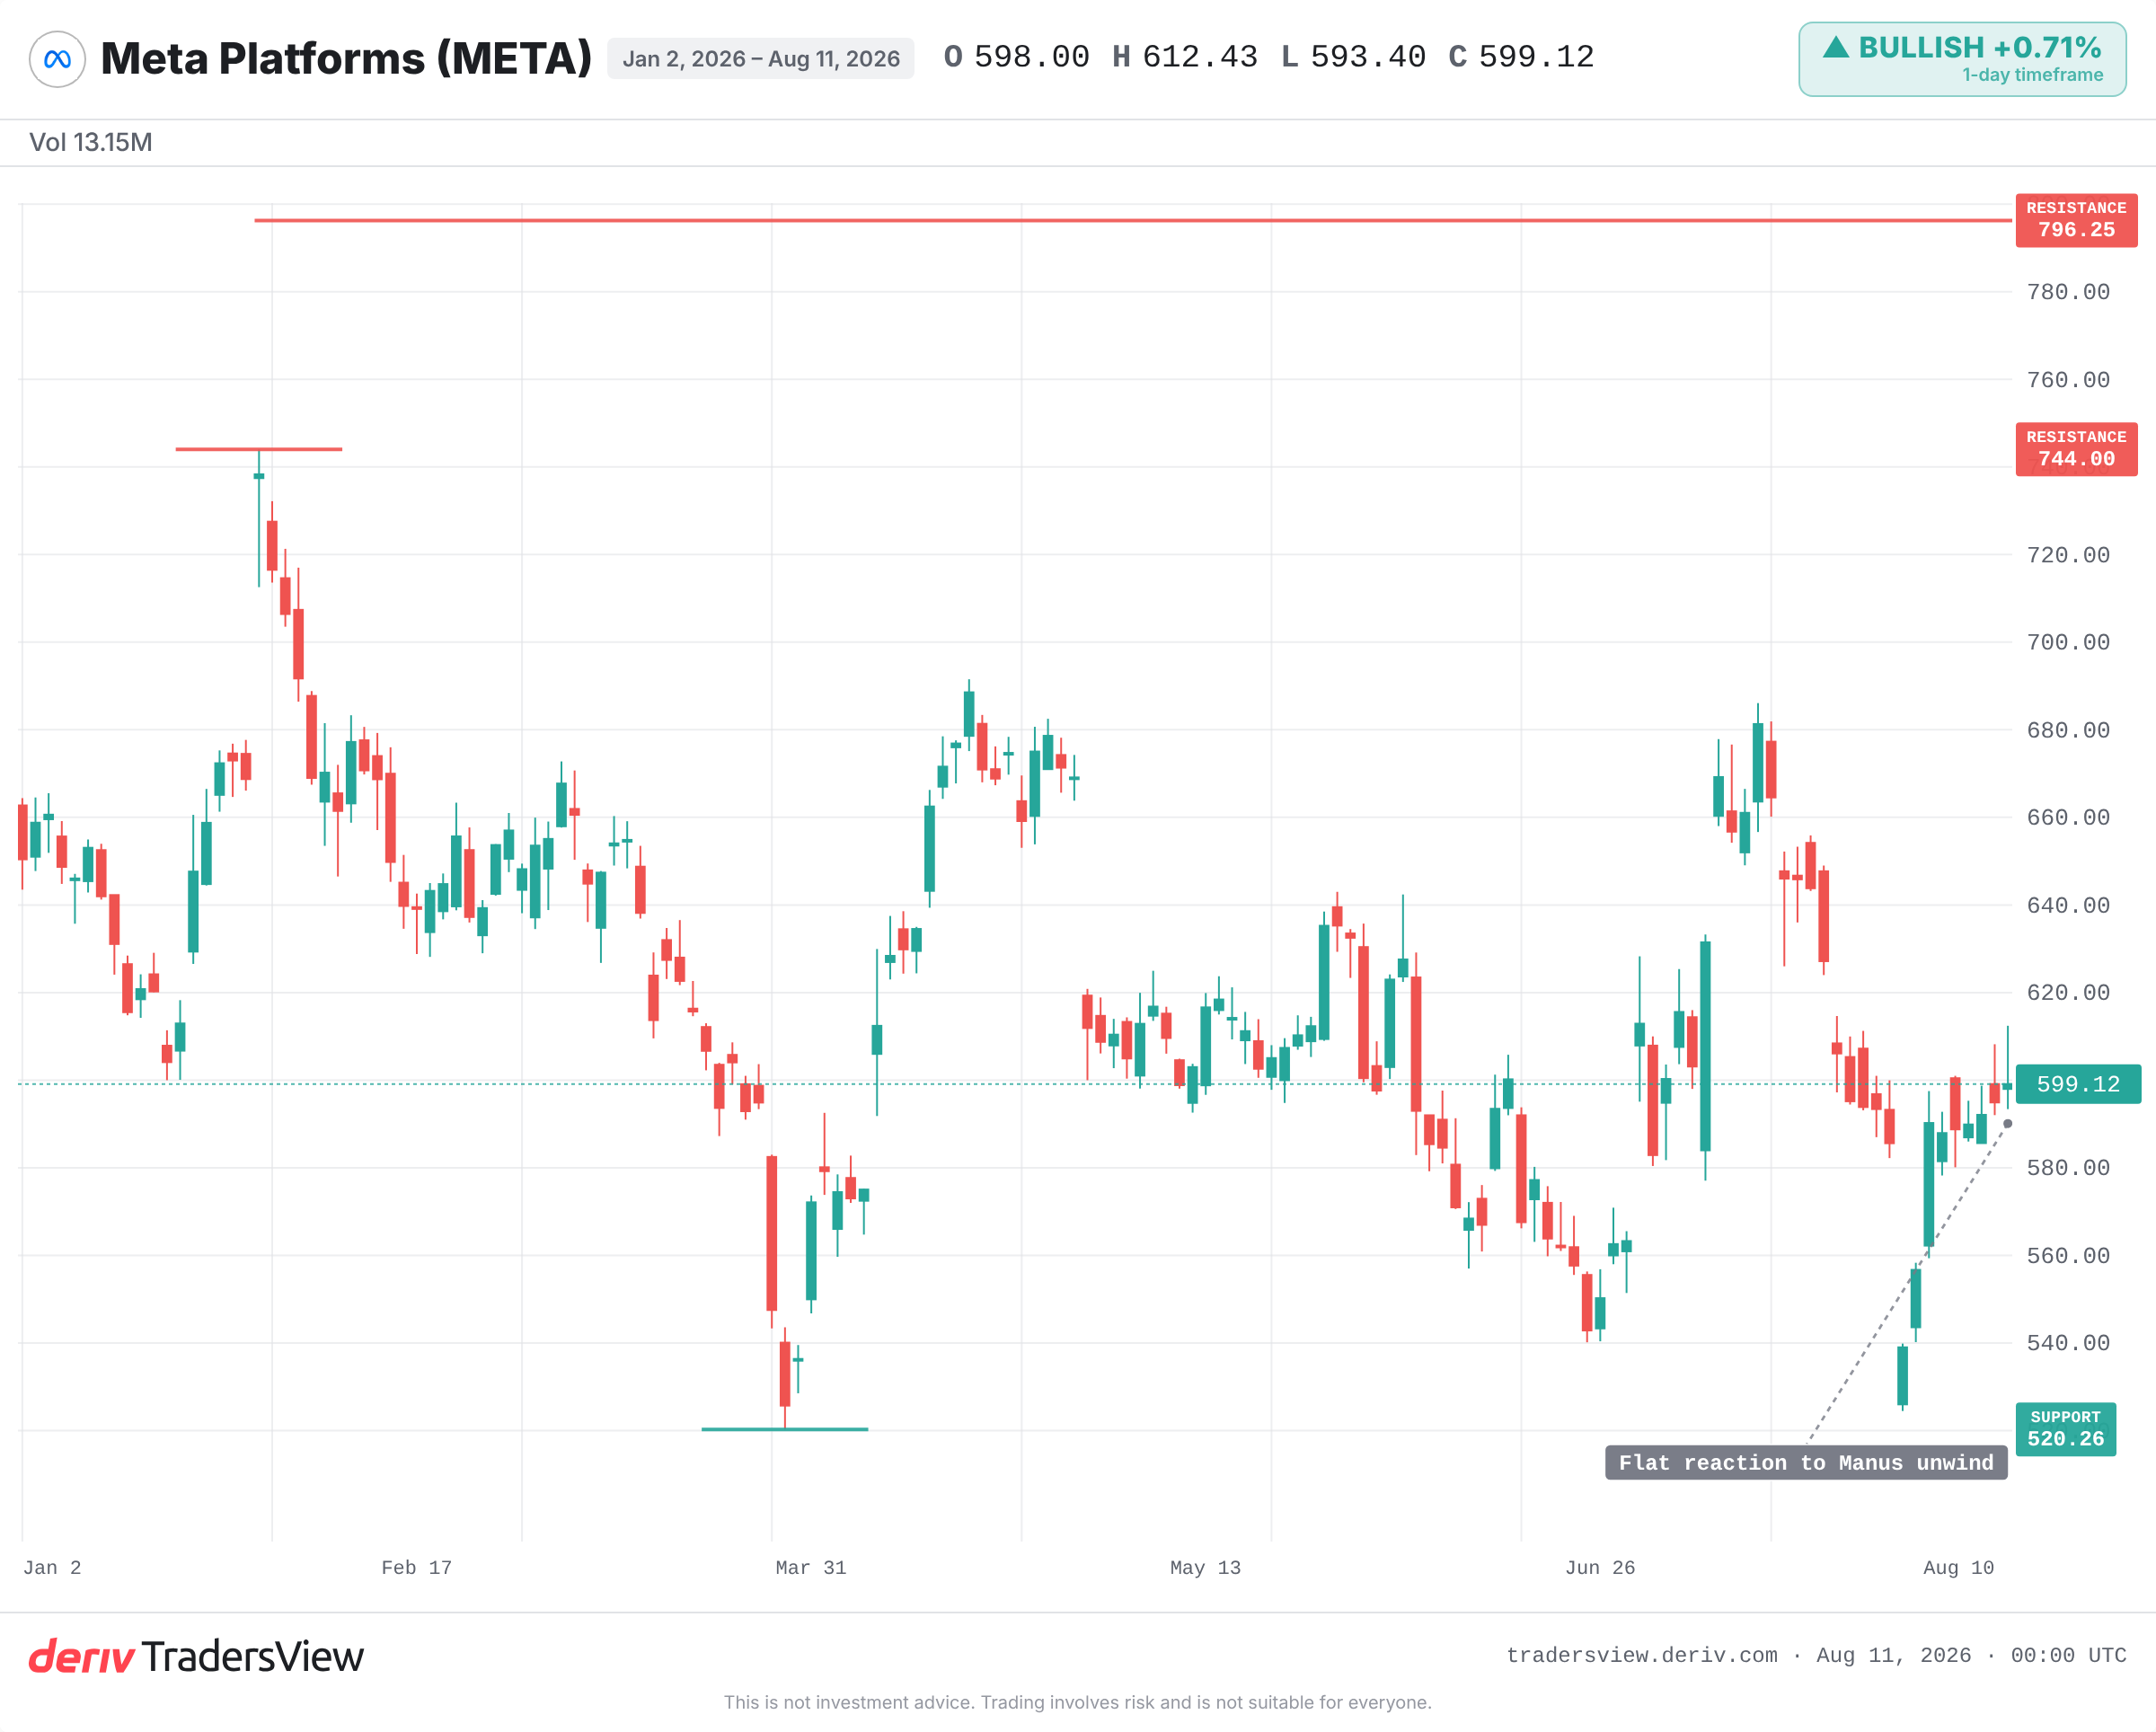
Der ruhige Kursverlauf deutet darauf hin, dass der Markt dies als unerheblich für die Erträge einstufte. Allein anhand der Zahlen ist diese Einschätzung nachvollziehbar. Der Manus-Deal belastet kaum ein Quartal, geschweige denn die Bewertung.
Der Handel mit Präzedenzfällen, wenn eine Regulierungsbehörde erstmals handelt
Ein einzelner Deal wird anhand seiner eigenen wirtschaftlichen Kennzahlen bewertet. Eine neue regulatorische Befugnis wird bei jedem Unternehmen eingepreist, das davon betroffen sein könnte.
Chinas NDRC tat etwas, das sie zuvor noch nicht getan hatte: Sie berief sich auf KI-Sicherheitsgründe, um eine Übernahme durch ein US-Technologieunternehmen rückgängig zu machen. Sobald eine Regierung diese Befugnis beansprucht, setzt sie sie in der Regel erneut ein. Der erste Fall ist am günstigsten anzufechten und am schwersten rückgängig zu machen.
Der Präzedenzfall, nicht die Transaktion, ist das nachhaltige Risiko.
Warum „Singapore washing“ einen Deal nicht mehr ausser Reichweite bringt
Manus hatte sich im Ausland umstrukturiert – ein Schritt, den Kritiker als „Singapore washing“ bezeichneten: ausserhalb Chinas gründen und hoffen, der dortigen Prüfung zu entgehen. Das funktionierte nicht.
Die Regulierungsbehörden erfassten den Deal trotzdem. Für alle, die grenzüberschreitende KI-M&A modellieren, schliesst das einen gängigen Ausweg. Eine Offshore-Struktur ist kein Schutzschild mehr, und das verändert, wie künftige Deals umgesetzt und bewertet werden.
Was die Geschichte über Prüfungen dieser Art sagt
Dieses Muster ist bekannt. 2018 blockierte das US-amerikanische CFIUS aus Gründen der nationalen Sicherheit das Übernahmeangebot von Broadcom für Qualcomm – die erste Blockierung dieser Art vor einer offiziellen Ankündigung. Sicherheitsprüfungen wurden danach zu einer üblichen Hürde bei Technologie-M&A.
2020 stoppte China den gigantischen IPO der Ant Group wenige Tage vor der Börsennotierung und erzwang eine Umstrukturierung. Unabhängig davon drängten die USA ByteDance dazu, das US-Geschäft von TikTok zu veräussern.
In jedem Fall erhielten die betroffenen Unternehmen unabhängig von den ursprünglichen wirtschaftlichen Kennzahlen des Deals einen anhaltenden Abschlag für politische Risiken. Die Lehre ist nicht, dass Meta fällt. Sie lautet vielmehr: Eine neue Hürde bleibt bestehen, sobald sie einmal geschaffen wurde.
Wann das pessimistische Szenario tatsächlich zutrifft
Die verhaltene Reaktion könnte richtig sein. Das pessimistische Szenario tritt nur ein, wenn sich der Präzedenzfall ausweitet.
Achten Sie darauf, ob andere Regierungen, einschliesslich des US-amerikanischen CFIUS, dies als Grundlage für die Prüfung von KI-Deals heranziehen. Achten Sie auf Hinweise, dass China die Prüfungen auf KI-Vermögenswerte anderer US-Unternehmen mit China-Bezug ausweitet. Beobachten Sie die Frist zur Datenlöschung im August auf mögliche Reaktionen von Nutzern oder rechtliche Gegenreaktionen. Und beobachten Sie Metas Kursverhalten: Eine Bewegung deutlich über die übliche tägliche Schwankungsbreite hinaus bei einer entsprechenden Meldung würde zeigen, dass der Markt beginnt, ein politisches Risiko einzupreisen, das er derzeit ignoriert.
Die Hinweise sprechen dafür, dass dies heute unerheblich ist, als Vorlage jedoch wesentlich werden könnte. Ein Einzelfall ist ein Rundungsfehler. Ein Muster ist eine Neubewertung. In der Lücke zwischen beidem liegt das Risiko, und es ist noch nicht im Kursverlauf sichtbar.
Häufig gestellte Fragen
Die National Development and Reform Commission ist eine chinesische Behörde für Wirtschaftsplanung, die Sicherheitsprüfungen für ausländische Investitionen durchführt. Sie kann Übernahmen genehmigen, mit Auflagen versehen oder – wie im Fall von Metas Manus-Deal – aus Sicherheitsgründen die Rückabwicklung einer bereits abgeschlossenen Übernahme anordnen.
Nicht direkt. Wenn der Deal im Verhältnis zum Unternehmen klein ist, kann die unmittelbare finanzielle Belastung vernachlässigbar sein. Das grössere Risiko ist ein Abschlag für politische Risiken, der sich im Laufe der Zeit aufbaut, wenn Prüfungen zum Muster werden.
Es bezeichnet die Umstrukturierung eines ursprünglich chinesischen Unternehmens über einen Offshore-Standort wie Singapur, um zu versuchen, ausserhalb der Reichweite chinesischer Regulierungsbehörden zu bleiben. Der Fall Manus zeigte, dass diese Umstrukturierung Pekings Prüfung nicht verhinderte.
CFIUS ist das US-Gremium, das ausländische Investitionen auf Risiken für die nationale Sicherheit prüft und Deals wie Broadcom-Qualcomm blockiert hat. Beide Systeme ermöglichen es einer Regierung, grenzüberschreitende Technologie-Deals unabhängig von deren wirtschaftlichen Kennzahlen zu genehmigen, zu beschränken oder rückgängig zu machen.