Amazons KI-Wette boomt. Warum steckt die Aktie dann fest?
Amazon notiert unter seinem Rekordhoch, während sich die Anthropic-Beteiligung rasant vermehrt. Warum Bewertungen die Zukunft einpreisen – und warum der Markt die Ausgaben trotzdem abstraft.
Das Deriv-Team · 20. Juli 2026 · 4 Min. Lesezeit

Amazon steckt unter seinem Rekordhoch fest, während eine Wette im Unternehmen boomt – denn ein Aktienkurs bezahlt für nachgewiesenen künftigen Cashflow, nicht für einen Gewinn, der noch auf dem Papier steht.
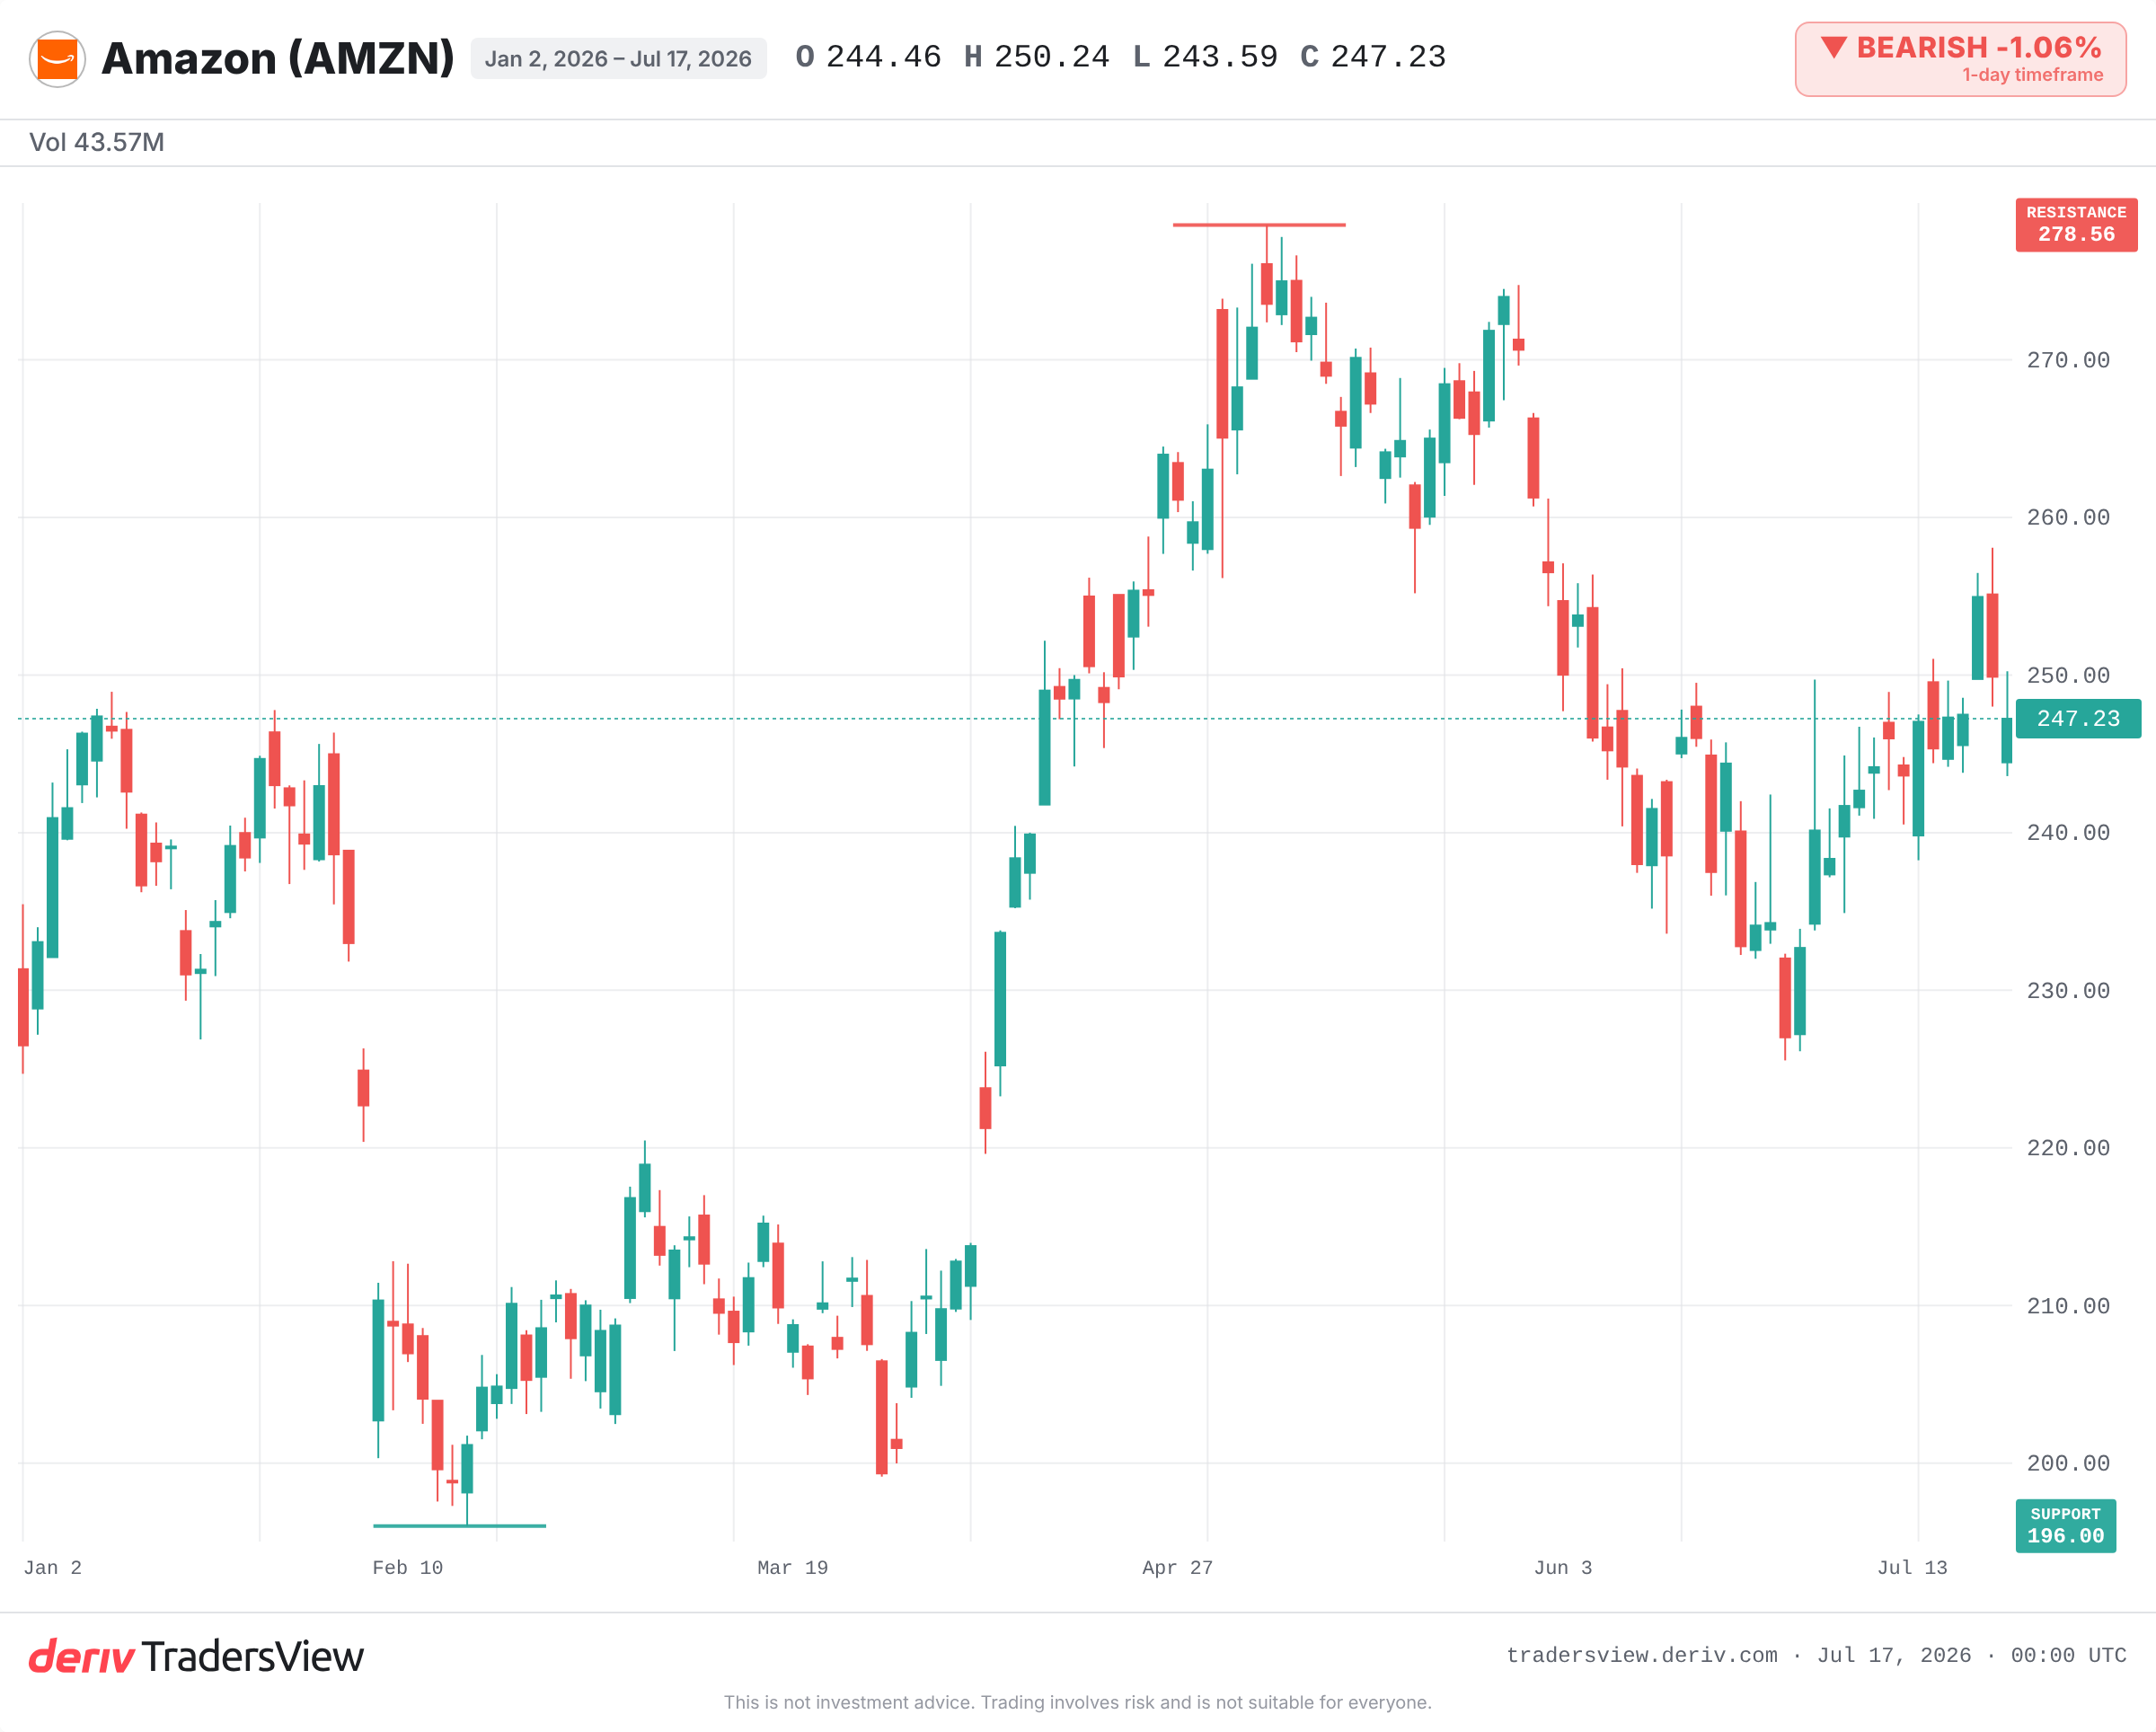
Die Aktie notiert im mittleren 240er-Bereich, deutlich unter ihrem Hoch von knapp USD 279. Doch im Gespräch ist vor allem eine Beteiligung: ein von AWS unterstützter Anteil am KI-Labor Anthropic, der angeblich mit außergewöhnlicher Geschwindigkeit wächst. Warum steckt der Kurs dann fest? Weil Anleger zwischen einem schnell wachsenden Vermögenswert und den gewaltigen Ausgaben, die ihn finanzieren, hin- und hergerissen sind.
Warum sich eine Bewertung an der Zukunft orientiert, nicht an der Gegenwart
Ein Aktienkurs ist eine Wette auf künftige Erträge. Besitzt ein Unternehmen etwas, das in ungewöhnlichem Tempo wächst, versucht der Markt, dieses Wachstum schon jetzt einzupreisen, bevor das Geld tatsächlich fließt.
Das ist der Reiz an Amazon heute. Laut Berichterstattung von Seeking Alpha sprang die annualisierte Umsatzrate von Anthropic von rund USD 9 Mrd. Ende 2025 auf mehr als USD 30 Mrd. im Jahr 2026. Eine Beteiligung, die ihren Umsatz innerhalb eines Jahres verdreifacht, ist genau die Art von Vermögenswert, die einen Giganten neu bewerten kann. Je schneller sich ein Teilstück vermehrt, desto mehr vom Wert von morgen wird in den heutigen Kurs hineingezogen.
Warum der Markt die dahinterstehenden Ausgaben trotzdem abstraft
Die gleiche Logik gilt auch umgekehrt. Amazon hat rund USD 200 Mrd. an KI-bezogenen Investitionsausgaben detailliert ausgewiesen. Dieses Geld muss seinen Nutzen erst noch beweisen.
So ist die Aktie laut Yahoo-Finance-Berichterstattung auf ein Jahrzehnttief beim Multiplikator von etwa dem 29-Fachen der Gewinne gefallen. Der Markt feiert eine steigende Beteiligung und belastet gleichzeitig die Rechnung, die sie bezahlt. Beide Reaktionen beruhen auf derselben Regel: Der Wert folgt nachgewiesenen künftigen Erträgen, und eine enorme Ausgabe ohne absehbaren Ertrag gilt als Risiko, nicht als Versprechen.
Der Papiergewinn ist noch kein verbuchter Gewinn
Die optimistische Lesart greift hier zu weit vor. Sie stützt sich auf einen unbestätigten Bericht über einen Anthropic-Börsengang mit einer Bewertung von USD 1,2 Billionen. Reuters und andere Berichte beschreiben vorsichtigere Angaben zu Bewertung und Zeitplan.
Ein Papiergewinn ist kein Geld, das Amazon bereits verbucht hat. Er wird erst real durch ein Ereignis, das Amazon tatsächlich verbucht – einen Börsengang oder eine Konsolidierung – zu einem vom Markt akzeptierten Preis. Bis dahin hebt er nur die Stimmung, sonst nichts. Ein nicht realisierter Gewinn schönt die Geschichte lange, bevor er sich in den Büchern niederschlägt.
Auch das Ausführungsrisiko ist real. Ein kürzlicher Abrechnungsfehler bei AWS hat einige Kunden um Milliarden zu viel belastet – eine Erinnerung daran, dass Dinge schiefgehen können, selbst während der AWS-Umsatz im Jahresvergleich um etwa 24 % wuchs.
Was die Geschichte über Wetten auf die Zukunft lehrt
Dieses Muster gab es schon einmal. 1999 trug Amazon selbst eine extreme Bewertung basierend auf künftigem Wachstum, fiel dann um rund 90 % von seinem Höchststand und erholte sich erst über Jahre hinweg. 2022 bestrafte der Markt hohe Investitionsausgaben bei Amazon und Meta, belohnte beide dann aber 2023 und 2024, als sich die Ausgaben in Margen umwandelten.
Die Lehre daraus ist nicht, dass sich Ausgaben immer auszahlen. Sie lautet vielmehr, dass der Markt ständig neu bewertet, je nachdem, ob sich Beweise einstellen oder ausbleiben.
Worauf es jetzt zu achten gilt
- Ob ein Anthropic-Börsengang tatsächlich in der gemeldeten Größenordnung zustande kommt und in welchem Zeitrahmen.
- Die Bestätigung der tatsächlichen Umsatzrate von Anthropic im Vergleich zum gemeldeten Sprung.
- Erste Anzeichen dafür, ob sich die USD 200 Mrd. an Investitionsausgaben in Margen umwandeln – oder Beweise dafür, dass dies nicht geschieht.
- Ob das AWS-Wachstum nahe den gemeldeten 24 % im Jahresvergleich bleibt.
- Das Allzeithoch bei knapp USD 279 als Widerstand und die vorherigen Tiefs bei etwa USD 196 als Unterstützung.
Die Fakten sprechen eher für Geduld als für die Papierzahl. Der sich vermehrende Vermögenswert ist real, doch der Gewinn ist ungewiss, während die Ausgaben sicher sind. Beobachten Sie, wie sich die Investitionsausgaben in Erträge umwandeln, bevor sich die Geschichte in einen Kurs verwandelt.
Häufig gestellte Fragen
Ein Gewinn wird erst durch ein Ereignis realisiert, das das Unternehmen erfasst, etwa den Börsengang des Startups, eine Übernahme oder eine Finanzierungsrunde zu einem höheren Bewertungspreis. Bis dahin ist jede Wertsteigerung eine nicht realisierte Buchzahl, die sich nicht in den ausgewiesenen Erträgen niederschlägt.
Eine Run-Rate hochrechnet die jüngste Leistung auf ein volles Jahr, indem der Umsatz eines kurzen Zeitraums entsprechend projiziert wird. Sie zeigt die Dynamik an, geht aber davon aus, dass das aktuelle Tempo anhält. Eine schnell steigende Run-Rate kann daher den nachhaltigen Umsatz überschätzen, wenn sich das Wachstum verlangsamt.
Hohe Investitionsausgaben binden Kapital, das sonst an die Aktionäre zurückfließen könnte, und ihr Ertrag ist ungewiss. Märkte neigen dazu, die Aktie abzuwerten, bis sich die Ausgaben in höhere Margen oder Wachstum umsetzen, und passen den Preis erst an, sobald ein Nachweis vorliegt.
Nicht allein dadurch. Ein niedriges Verhältnis kann echten Wert oder aber Zweifel der Anleger an den zukünftigen Erträgen widerspiegeln. Es signalisiert nur dann Günstigkeit, wenn das zugrunde liegende Geschäft weiterhin wächst – und genau das wird hier vom Markt geprüft.