
Eine Bank kann Ihren Börsengang begleiten und Ihr Konto dennoch ablehnen
JPMorgan hat die Beziehung zu Polymarket aufgrund regulatorischer Wahrnehmung beendet, möchte jedoch weiterhin dessen IPO begleiten. Warum die institutionelle Akzeptanz dem geschäftlichen Erfolg eines Produkts hinterherhinkt.
Das Deriv-Team · 14. August 2026 · 4 Min. Lesezeit

JPMorgan hat seine Bankbeziehungen zur Prognosemarkt-Plattform Polymarket aufgrund regulatorischer Bedenken beendet, möchte jedoch weiterhin den möglichen Börsengang von Polymarket begleiten. In dieser Lücke – wenn ein Produkt legal, beliebt und wachsend ist, die etablierte Finanzbranche es jedoch weiterhin auf Abstand hält – liegt das regulatorische Risiko.
Ein Unternehmen, zwei Antworten. Derselben Berichterstattung zufolge hat die Bank das Konto geschlossen, möchte aber die Gebühren eines IPOs erhalten. Dieser Widerspruch ist die Lehre daraus.
Warum eine Bank einen legalen, wachsenden Kunden fallen lässt
Eine Bank trennt sich von einem legalen Kunden, wenn die Reputations- und Regulierungskosten der Beziehung die Gebühreneinnahmen übersteigen – nicht, weil der Kunde gegen ein Gesetz verstossen hat. Polymarket hat nichts Rechtswidriges getan. Nutzende setzten auf Ereignisse, von Wahlen bis zu Entscheidungen der Fed, und die Handelsvolumina stiegen während des Nachrichtenzyklus 2024 und 2025 stark an. Aus geschäftlicher Sicht funktionierte es.
All das rettete die Bankbeziehung nicht. Laut einem über investing.com verbreiteten Bericht der Financial Times beendete JPMorgan die Beziehung Ende 2025 aufgrund regulatorischer Bedenken, und Polymarket hat inzwischen einen neuen, nicht genannten Kreditgeber gefunden. Ausschlaggebend war die öffentliche Wahrnehmung, nicht die Rechtmässigkeit. Eine Bank wägt die Reputations- und Regulierungskosten eines Kunden gegen die Gebühreneinnahmen ab – und hier überwogen die Kosten.
Das Signal der Gatekeeper ist langsamer als das Produkt
Die geschäftliche Dynamik eines Produkts und seine institutionelle Akzeptanz entwickeln sich auf getrennten Wegen, und die Akzeptanz ist der langsamere davon.
Dieses Muster haben wir bereits gesehen. Von 2018 bis 2021 beschränkten Banken und Zahlungsabwickler aufgrund regulatorischer Unsicherheit den Zugang von Kryptobörsen, obwohl diese Plattformen reale Umsätze erzielten. Die meisten Betreiber fanden kleinere oder Offshore-Partner. Etablierte Banken nahmen die Zusammenarbeit erst wieder auf, als die Regeln und Gebühren klarer wurden – teils Jahre später. Während Operation Choke Point vor einem Jahrzehnt verloren legale, aber sensible Unternehmen trotz fehlender Gesetzesverstösse den Zugang zu Bankdienstleistungen. Rechtmässigkeit ist nicht der Massstab, den eine Bank anlegt; entscheidend ist ihr Reputationskomfort.
Wie die Prüfung durch die CFTC den Zugang zu Bankdienstleistungen beeinflusst
Die Verbindung verläuft über die eigene Risikoabteilung der Bank, nicht über eine direkte Anordnung. Regulierungsbehörden weisen eine Bank selten an, einen Kunden fallen zu lassen; die Bank kommt ihnen zuvor. Wenn das Produkt einer Plattform in eine ungeklärte Kategorie fällt – etwa Event-Kontrakte, die von der CFTC nicht formell lizenziert oder klassifiziert wurden –, kann die Bank ihre künftigen Compliance-Kosten nicht bewerten. Ein Konto, dessen Risiko sie nicht bewerten kann, behandelt sie als Hochrisikokonto. Daher steigt sie zuerst aus und wartet, bis die Regeln klarer werden. Deshalb ist eine Entscheidung der CFTC oder SEC und nicht ein geschäftlicher Meilenstein das Ereignis, das die Tür wieder öffnet.
Warum dieselbe Bank weiterhin den IPO möchte
Das Signal, das die einfache Interpretation eines vorsichtigen „Nein“ erschwert, ist, dass JPMorgan Berichten zufolge weiterhin einen Polymarket-IPO begleiten möchte. Die beiden Rollen bergen unterschiedliche Risiken. Eine Bankbeziehung ist eine unbefristete Verpflichtung; ein Underwriting-Mandat ist ein einmaliges, abgegrenztes Geschäft. Das Halten der Einlagen und Abwickeln der Zahlungen eines Kunden setzt die Bank Tag für Tag dem Verhalten dieses Kunden aus. Ein Unternehmen an die Börse zu bringen, ist eine klar abgegrenzte Transaktion: bepreist, offengelegt und abgeschlossen. Die Compliance-Belastung eines dauerhaften Kontos ist höher als die eines einzelnen Gebührenereignisses.
Wenn die Bank Prognosemärkte für illegitim hielte, würde sie nicht davon profitieren wollen, einen solchen Markt an die Börse zu bringen. Das De-Banking wirkt daher weniger wie ein dauerhaftes Urteil und mehr wie kurzfristige regulatorische Absicherung. Das „Nein“ zum aktuellen Konto könnte in Wirklichkeit ein „noch nicht“ sein. Dieser Unterschied ist wichtig, wenn Sie einschätzen möchten, wie dauerhaft regulatorischer Gegenwind ist.
Was dies tradern über regulatorisches Risiko sagt
Beliebtheit ist keine Genehmigung. Wenn Sie eine junge Plattform bewerten – ob Prognosemärkte, eine Kryptoplattform oder ein Fintech –, trennen Sie zwei Fragen: Funktioniert sie geschäftlich, und wurde sie vom Gatekeeper akzeptiert? Die Lücke zwischen diesen Antworten ist das Risiko.
Die Hinweise sprechen eher für einen weichen, reversiblen Bruch als für eine harte Ablehnung. Dies würde bestätigt, wenn JPMorgan oder ein vergleichbares Institut die Zusammenarbeit diskret wieder aufnimmt, sobald US-Regulierungsbehörden Event-Kontrakte formell klassifizieren oder lizenzieren. Infrage gestellt würde diese Einschätzung, wenn andere Banken JPMorgan folgen und keine Underwriting-Rolle zustande kommt.
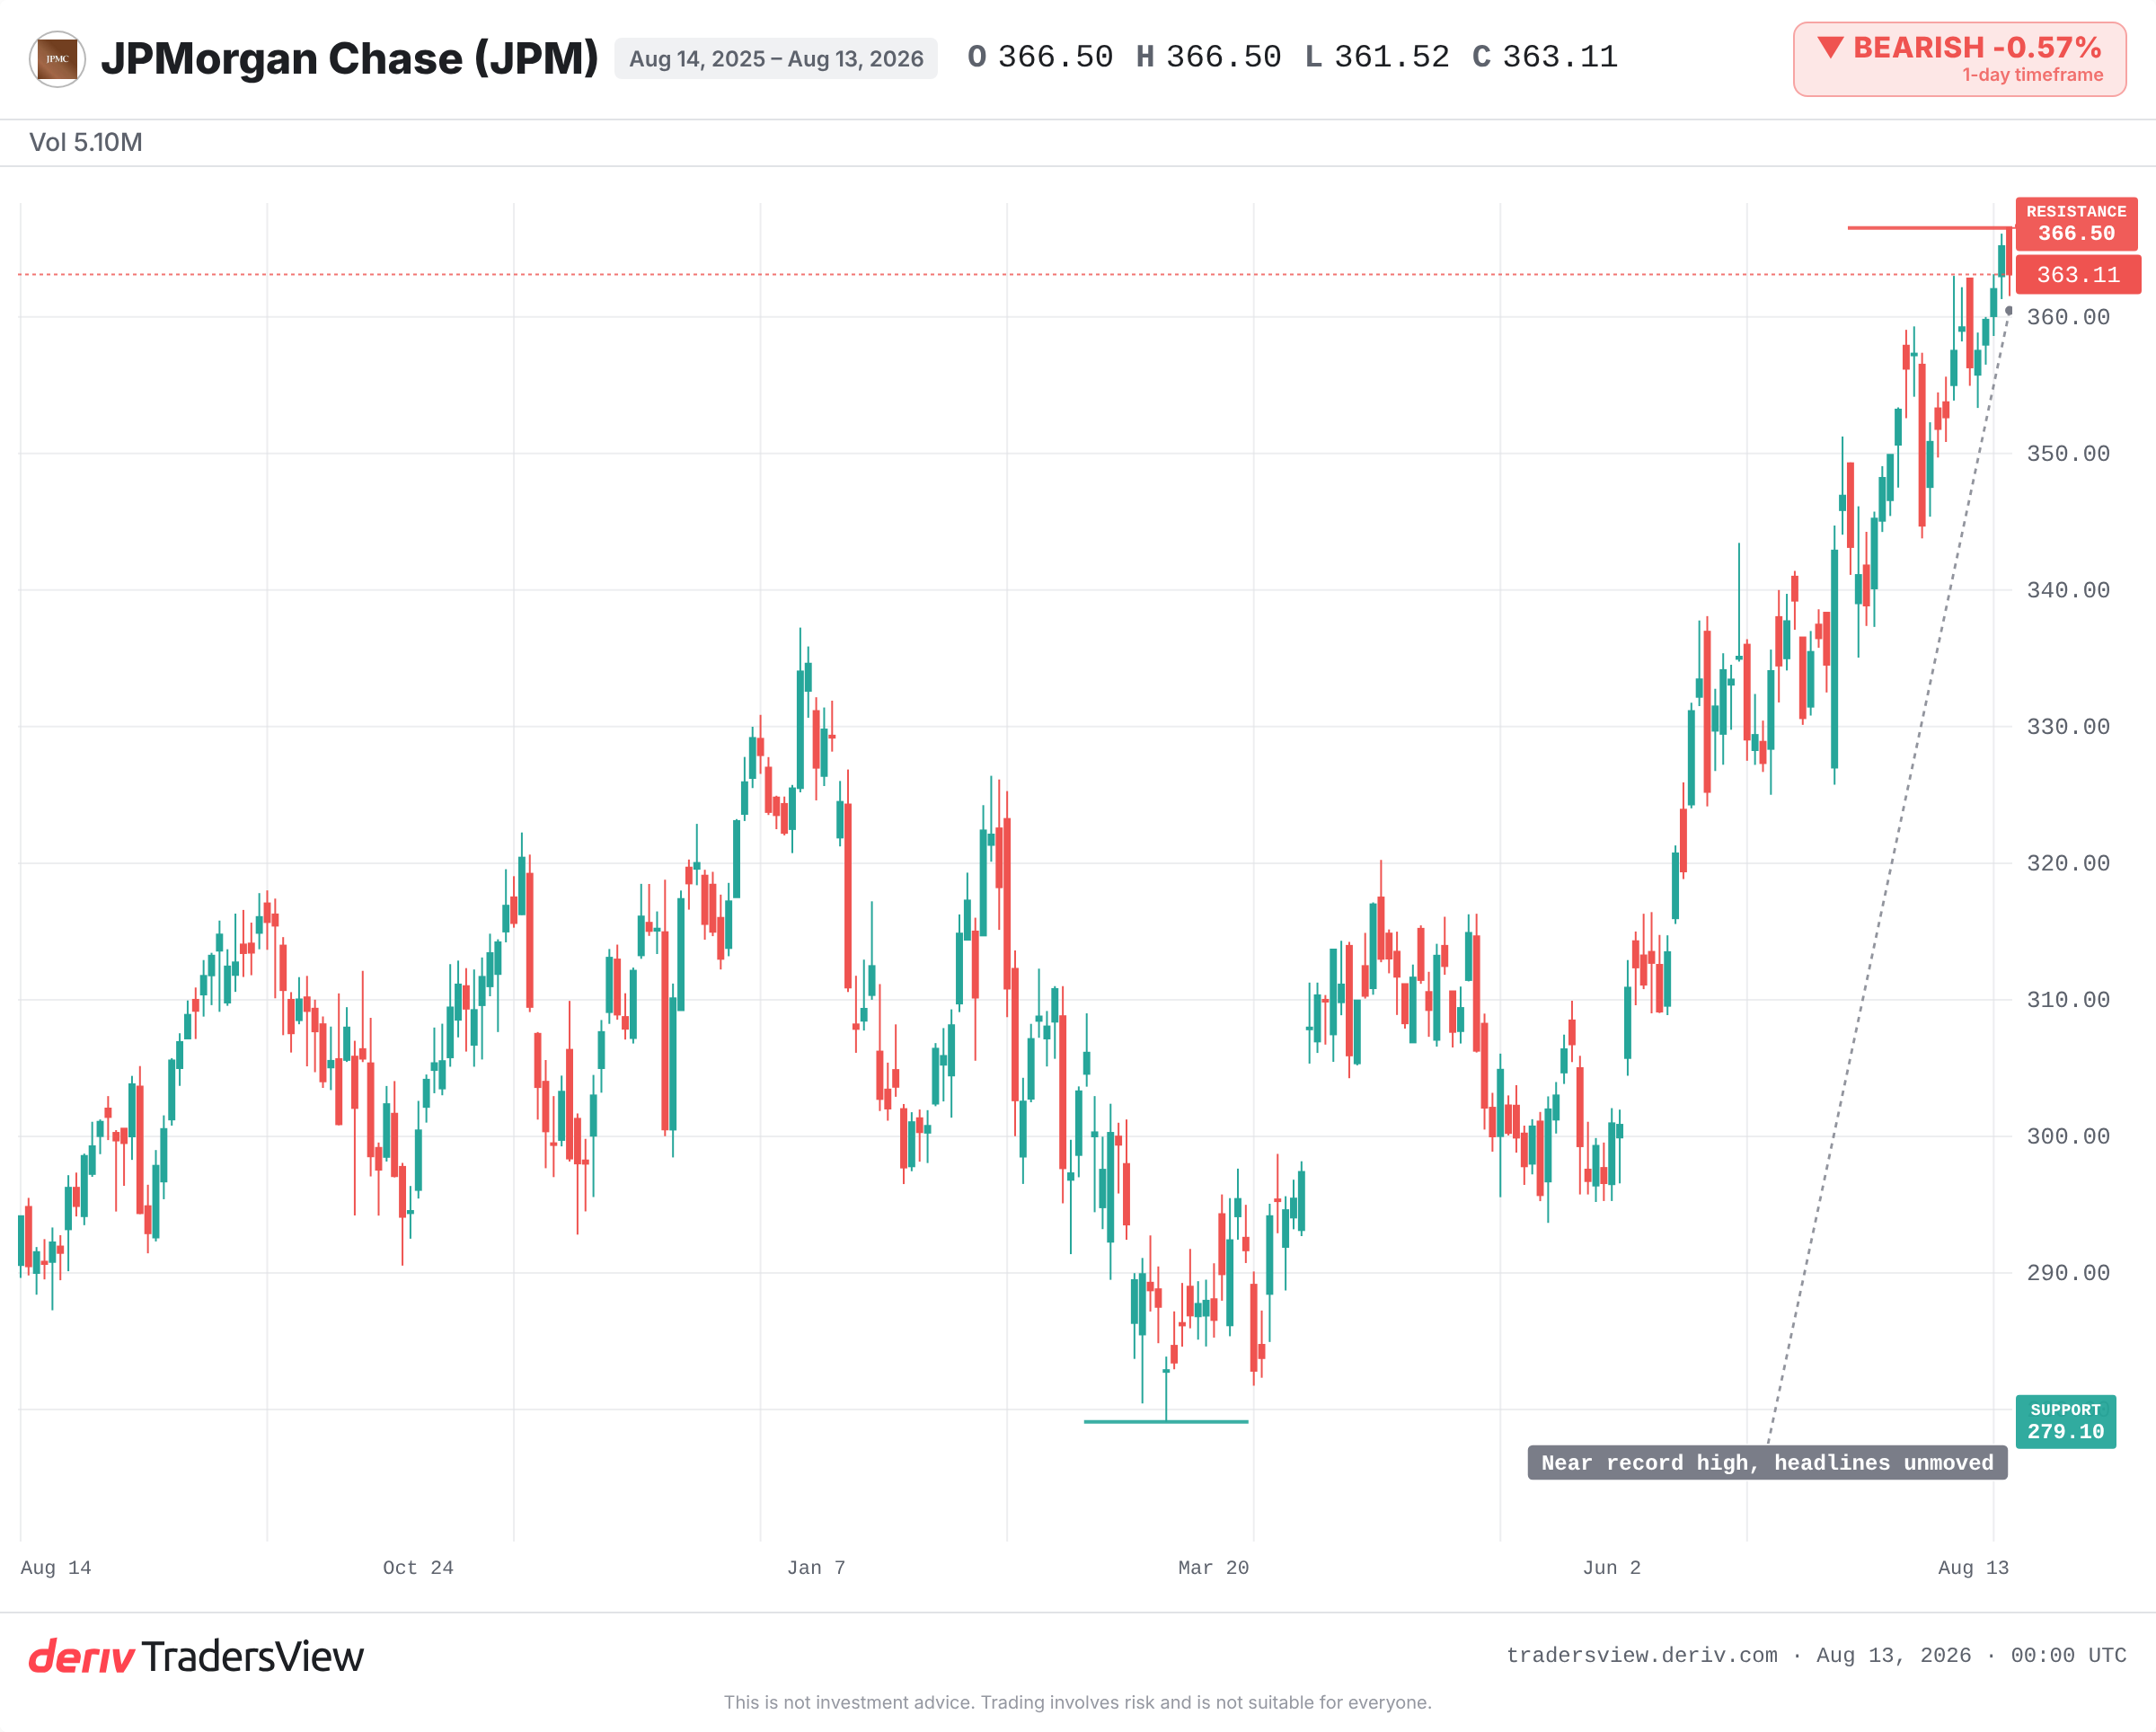
Beobachten Sie die Identität des neuen Kreditgebers von Polymarket, mögliche Entscheidungen der CFTC oder SEC zu Prognosemärkten sowie, ob JPMorgan dieses IPO-Mandat tatsächlich erhält. Vorerst liegt der JPMorgan-Aktienkurs nahe seinem Rekordhoch und zeigt sich davon unbeeindruckt. Die Schlagzeile, die ein Start-up erschüttert, kann die Aktie des Gatekeepers selbst unbewegt lassen.
Häufig gestellte Fragen
De-Banking liegt vor, wenn eine Bank eine Kundenbeziehung beendet oder ablehnt. Dies ist im Allgemeinen legal, und Banken tun dies häufig aufgrund von Reputations- oder regulatorischen Bedenken und nicht wegen eines Fehlverhaltens des Kunden.
Das hängt von der Plattform und davon ab, wie die Event-Kontrakte strukturiert sind. US-Regulierungsbehörden wie die CFTC und SEC haben noch keinen einheitlichen, klaren Rahmen festgelegt. Deshalb behandeln Banken diese Plattformen vorsichtig, selbst wenn ihre Nutzung zunimmt.
Ja. Der Verlust einer Bankbeziehung hindert ein Unternehmen nicht an einem IPO. Eine andere Bank kann die Notierung weiterhin arrangieren. Deshalb kann JPMorgan Berichten zufolge Underwriting-Gebühren anstreben, obwohl die alltägliche Beziehung beendet wurde.
Nicht unbedingt. Ein Unternehmen kann profitabel sein und wachsen, aber dennoch aufgrund regulatorischer Wahrnehmung den Zugang zu Bankdienstleistungen verlieren. Geschäftlicher Erfolg und institutionelle Akzeptanz sind getrennte Signale.