
কেন একটি বাতিল হওয়া iPhone Apple-এর সম্পূর্ণ ভবিষ্যতের পুনর্মূল্যায়ন করেছিল
Apple একটি iPhone বাতিল করেছে এবং একটি সেল ডাউনগ্রেড পেয়েছে। বাজার একটি পণ্য নয়, বরং বছরের পর বছরের অনুমিত মূল্য-নির্ধারণ ক্ষমতাকে পুনর্মূল্যায়ন করেছে। গ্রোথ স্টক আসলে কীভাবে লেনদেন হয়।
ডেরিভ ডেস্ক · ১১ আগস্ট, ২০২৬ · 4 মিনিট পড়া

একটি গ্রোথ স্টকের দাম এমন একটি গল্পের চলমান থাকার ওপর বাজি, যা অব্যাহত থাকবে এই বিশ্বাসে স্থির। যখন একটি ঘটনা সেই গল্পে চিড় ধরায়, তখন রি-প্রাইসিং সেই ঘটনার তুলনায় অনেক বড় হয়ে ওঠে।
উৎপাদনে খারাপ ফলাফলের কারণে Apple একটি পরিকল্পিত সম্পূর্ণ গ্লাস iPhone বাতিল করেছে। এটি একাই দেখলে একটি নির্দিষ্ট প্রকৌশলগত বিপর্যয়। কিন্তু Jefferies এটিকে আরও বড় কিছুর প্রমাণ বলে পড়েছে: Apple আর সহজে প্রিমিয়াম ফর্ম ফ্যাক্টর যুক্ত করে দাম বাড়াতে পারছে না। এটি তার পাঁচ বছরের iPhone মূল্য-বৃদ্ধির পূর্বাভাস কমিয়েছে এবং স্টককে সেল রেটিং দিয়েছে।
বাজার একটি ফোন বিক্রি কমায়নি। এটি Apple-এর ভবিষ্যৎ মূল্য-নির্ধারণ ক্ষমতার বিশ্বাসযোগ্যতাকে ছাড় দিয়েছে। প্রিমিয়াম ভ্যালুয়েশন আসলে এর ওপরেই দাঁড়িয়ে থাকে, এবং এই কারণেই একটি বাতিল হওয়া প্রোটোটাইপ বছরের পর বছরের গল্প মুছে দিতে পারে।
একটি বাতিল প্রোটোটাইপ কেন একটি মাত্র মিসের চেয়ে বেশি আঘাত করে
একটি বাতিল প্রোটোটাইপ বেশি আঘাত করে কারণ এটি ভবিষ্যৎ সম্পর্কে প্রমাণ, আর একটি মাত্র মিস হলো অতীতের একটি কোয়ার্টারের ঘটনা মাত্র। একটি মিসড কোয়ার্টার সাময়িক ঘটনা হতে পারে। একটি বাতিল হওয়া প্রিমিয়াম পণ্য হলো গ্রোথ ইঞ্জিন থেমে যাওয়ার সংকেত।
একটি শেয়ারের দাম আজকের আয়ের ওপর রায় নয়। এটি হলো কোম্পানি আগামী বছরগুলোতে উপার্জন করবে বলে আশা করা প্রতিটি ডলারের বর্তমান মূল্য। একটি গ্রোথ নামের জন্য, সেই মূল্যের বেশিরভাগই ভবিষ্যতে অবস্থিত।
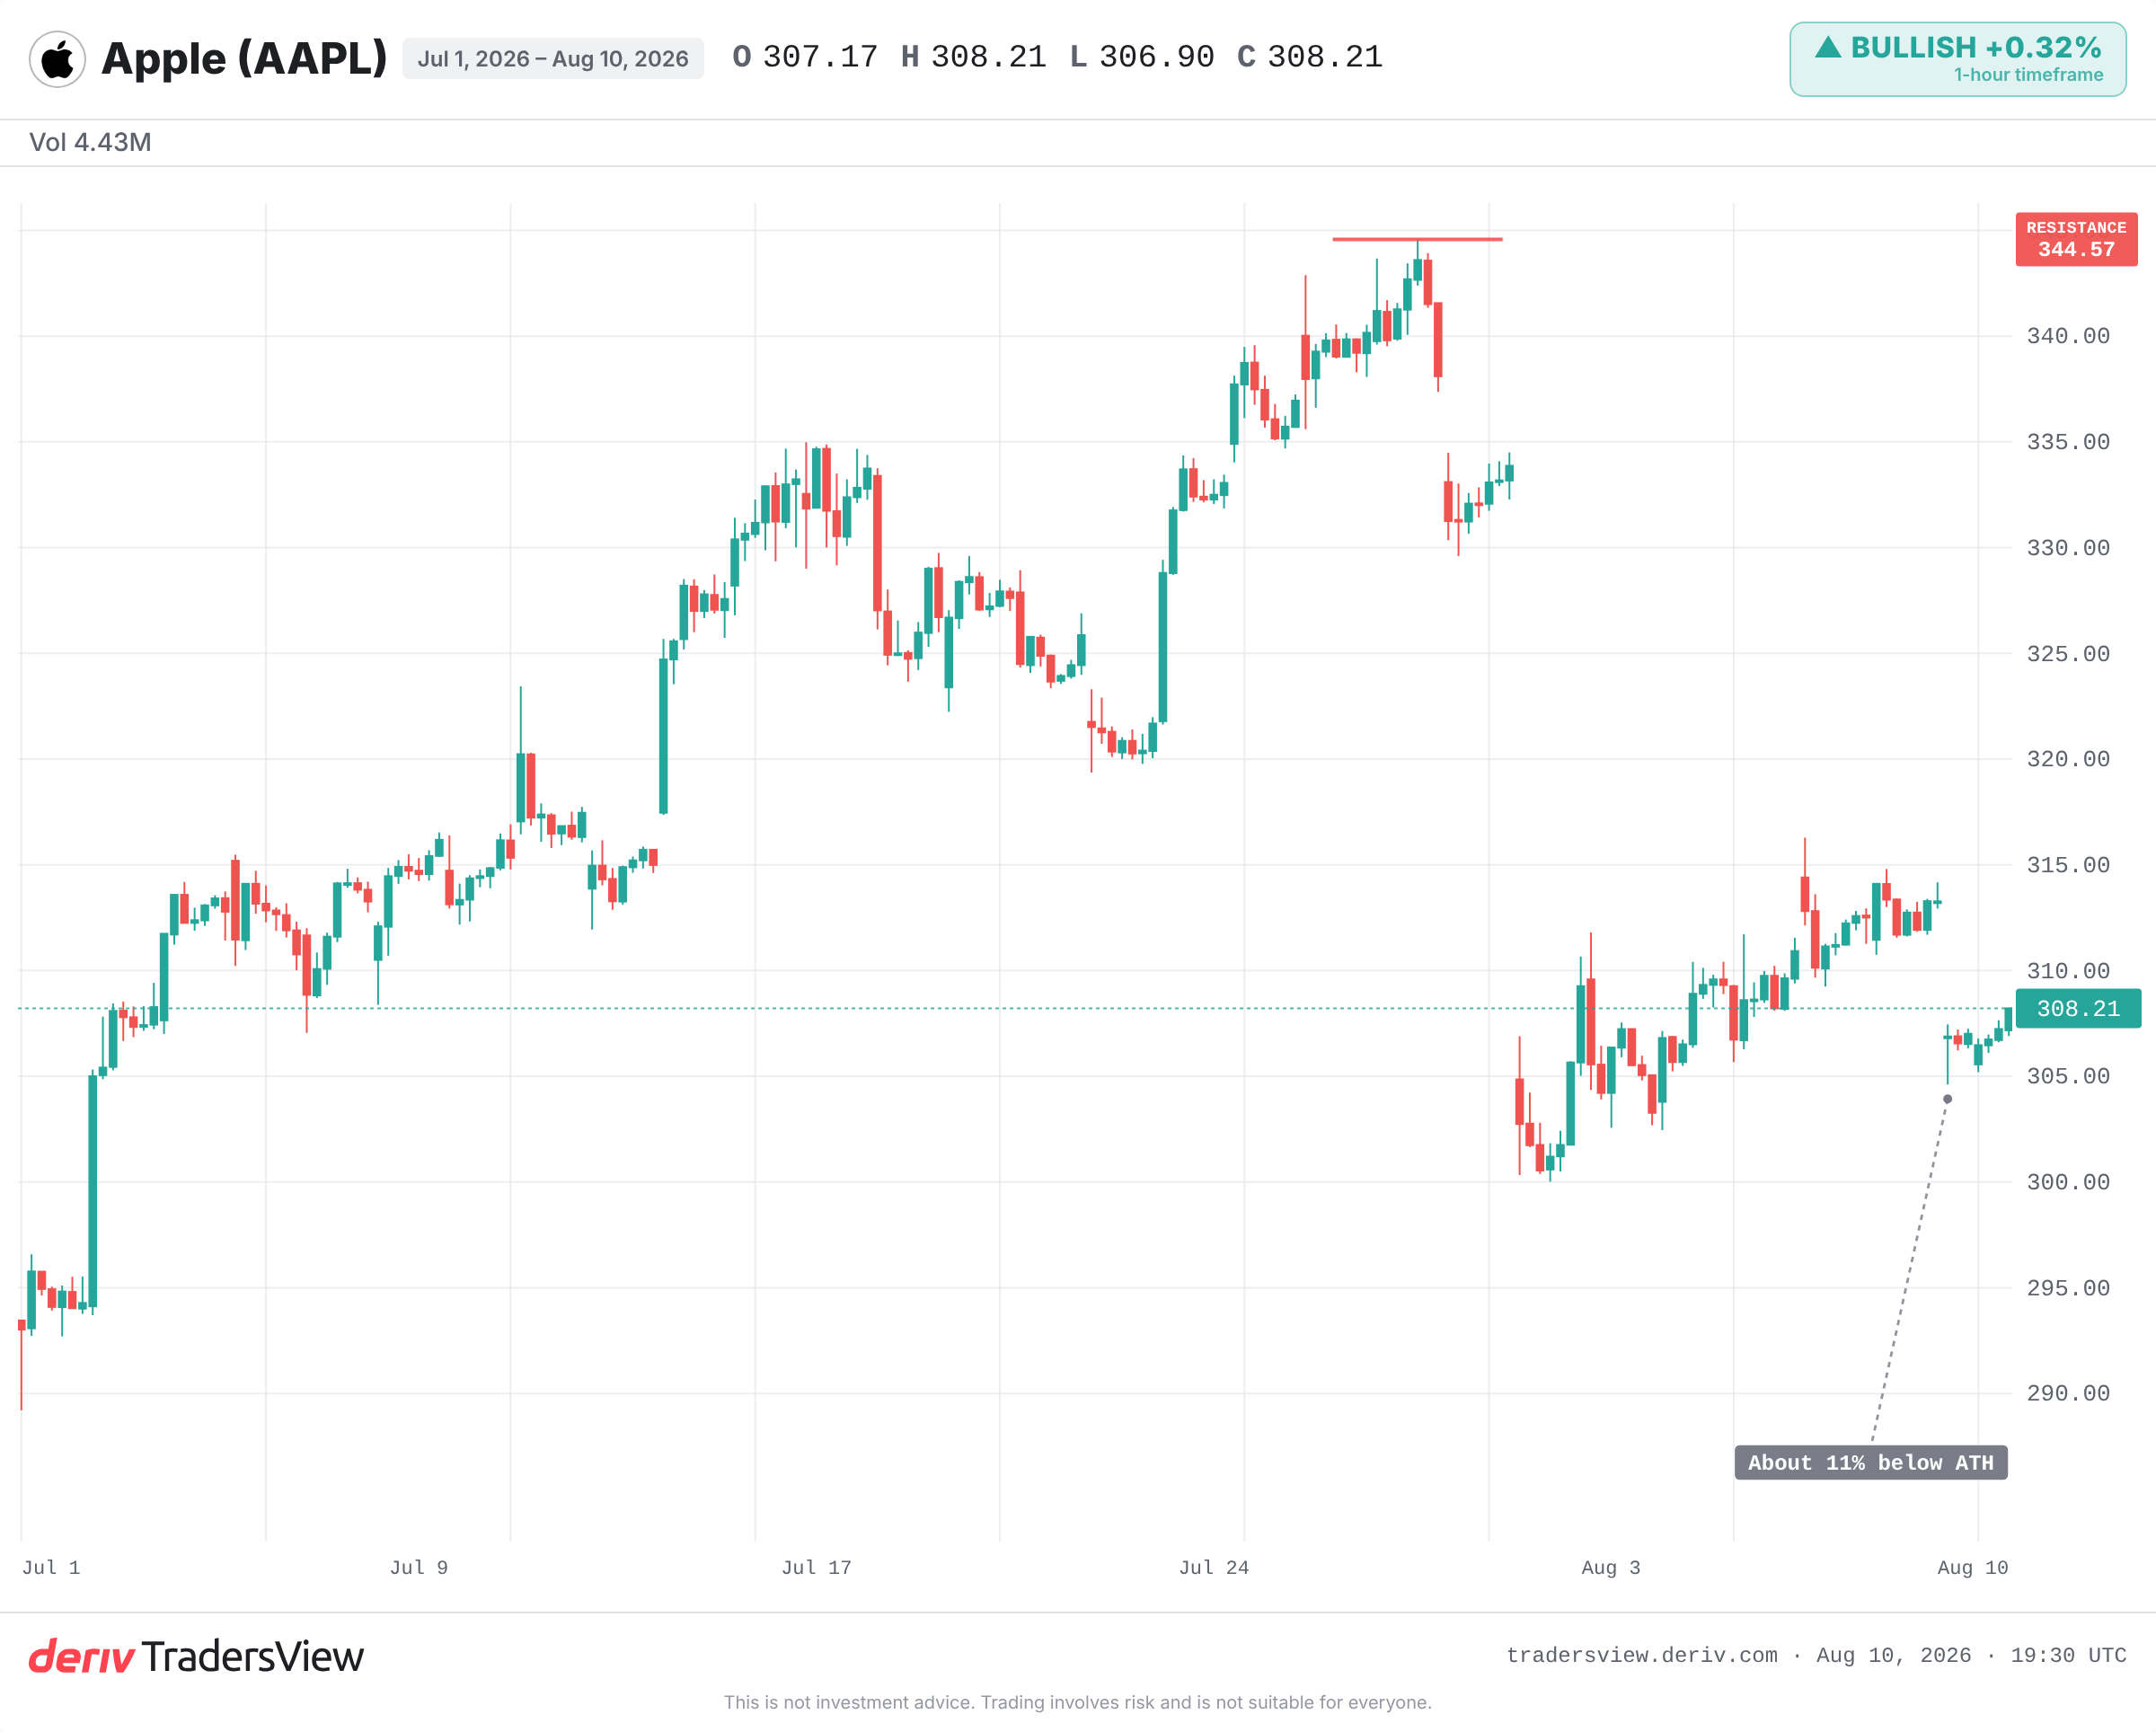
তাই যে প্রশ্নটি স্টককে নাড়া দেয় তা "এই কোয়ার্টারে এর ফল কেমন হয়েছে?" নয়। এটি হলো "গল্পটি এখনও সঠিক পথে আছে কি?"
Apple-এর প্রিমিয়াম গল্প চলে মূল্য-নির্ধারণ ক্ষমতার ওপর: এই বিশ্বাসের ওপর যে এটি iPhone-এর দাম ধাপে ধাপে বাড়াতে পারবে এবং ক্রেতারা তা দিতে থাকবে। Jefferies ২০২৬ থেকে ২০৩১ সালের জন্য তার অনুমিত মূল্য-বৃদ্ধির হার কমিয়ে দিয়েছে। একটি কম্পাউন্ডিং হারের ছোট পরিবর্তন, কয়েক বছর ধরে বিস্তৃত হলে, অনুমিত মুনাফার অনেকটাই পরিবর্তন করে দেয়।বাতিল হওয়া ফোনটি প্রমাণ হিসেবে গুরুত্বপূর্ণ ছিল, হারানো বিক্রি হিসেবে নয়।
Apple আগেও গল্প হারিয়েছে এবং তা নতুন করে লিখেছে
এই প্যাটার্ন নতুন নয়, এবং Apple নিজেই এর সবচেয়ে স্পষ্ট উদাহরণ।
২০১২ সালের সেপ্টেম্বরে শীর্ষে পৌঁছানোর পর, এই আশঙ্কা জোরদার হয় যে iPhone-এর মার্জিন ও প্রবৃদ্ধি চূড়ায় পৌঁছে গেছে। স্টকটি ২০১৩ সালের মধ্যে প্রায় ৪০% পড়ে যায়। কিছুই ভেঙে যায়নি। বাজার শুধু একটি খারাপ ভবিষ্যতকে পুনর্মূল্যায়ন করেছিল, তারপর নতুন পণ্য যখন গল্পটিকে পুনরুজ্জীবিত করে, তখন তা ফিরে আসে।
২০১৯ সালের জানুয়ারিতে, চীনে দুর্বল iPhone চাহিদার কারণে Apple তার আয়ের পূর্বাভাস কমিয়ে দেয়। একটি সেশনে স্টকটি প্রায় ১০% পড়ে যায়। তারপর Services-এর প্রবৃদ্ধি বাজারকে মূল্য নির্ধারণের জন্য একটি নতুন গল্প দেয়, এবং বছর জুড়ে শেয়ারের দাম বাড়তে থাকে।
Netflix এর কঠোর সংস্করণ দেখায়। ২০২২ সালের প্রথম কোয়ার্টারের ফলাফলে সাবস্ক্রাইবার হারানোর তথ্য প্রকাশ পেলে, স্টকটি একদিনেই ৩৫%-এর বেশি পড়ে যায়, যা একটি কোয়ার্টারের ফলাফলের তুলনায় অনেক বেশি। বছরের পর বছর অনুমিত অব্যাহত প্রবৃদ্ধি একসাথে মূল্য থেকে বাদ দেওয়া হয়েছিল।
একটি পূর্বাভাস কমানো কি প্রমাণ করে যে মূল্য-নির্ধারণ ক্ষমতা ভেঙে গেছে?
না, এবং এখানেই বিয়ারিশ যুক্তিটি দুর্বল। এই বিশ্লেষণ ধরে নেয় যে হার্ডওয়্যার মূল্য বৃদ্ধিই Apple-এর ইঞ্জিন। বছরের পর বছর ধরে এটি একমাত্র ইঞ্জিন ছিল না।
Services আয়, ইনস্টল্ড-বেস মানিটাইজেশন এবং ভবিষ্যতের AI ফিচারগুলো iPhone-এর মূল্য বৃদ্ধি ধীর হলেও প্রিমিয়ামটি বহন করতে পারে। উৎপাদন সমস্যার কারণে একটি বাতিল হওয়া প্রোটোটাইপ একটি প্রকৌশলগত সমস্যা, কোনো ভাঙা থিসিস নয়। Jefferies একটি সেল-সাইড মতামত মাত্র, এবং স্টকটি এখনও তার উচ্চতার কাছাকাছি লেনদেন হচ্ছে।
বিয়ারিশ যুক্তিটি নিশ্চিত হয় কেবল তখনই যখন রিপোর্ট করা iPhone বিক্রয় মূল্য এবং আপগ্রেড হার আসলে কয়েক কোয়ার্টার ধরে স্থির থাকে। একটি পূর্বাভাস সংশোধন হলো একটি দাবি, প্রমাণ নয়।
পরবর্তীতে যা দেখা উচিত
- আসন্ন Apple-এর ফলাফলে রিপোর্ট করা iPhone-এর গড় বিক্রয় মূল্য এবং ইউনিট ট্রেন্ড।
- অন্য বিশ্লেষকরা ডাউনগ্রেড অনুসরণ করেন কিনা, নাকি মূল্য-নির্ধারণ ক্ষমতার থিসিসকে রক্ষা করেন।
- Services-এর প্রবৃদ্ধি, বিকল্প গল্প যা ধীর হার্ডওয়্যার মূল্য-নির্ধারণকে প্রতিহত করে।
- দুর্বল অর্থনীতিতে $১,০০০-এর বেশি এবং $২,০০০-এর বেশি মূল্যপয়েন্টের প্রতি ভোক্তাদের প্রতিরোধ।
একটি গ্রোথ স্টক বোঝার জন্য মূল শিক্ষা
Apple-এর ঘটনাটি এই পদ্ধতিটি স্পষ্টভাবে দেখায়। একটি প্রিমিয়াম ভ্যালুয়েশন ভবিষ্যৎ সম্পর্কে একটি গল্পের ওপর নির্ভর করে, এখানে মূল্য-নির্ধারণ ক্ষমতা, এবং একটি একক ঘটনা যে কোনো সংখ্যা তা নিশ্চিত করার বহু আগেই সেই গল্পে চিড় ধরাতে পারে। এই কারণেই স্টক এমন খবরে নড়েচড়ে উঠতে পারে যা কোনো বর্তমান বিক্রয়কে পরিবর্তন করে না।
তাই যখন একটি গ্রোথ নাম ছোট খবরে বাড়ে বা পড়ে, প্রথমে একটি কাজ করুন: কোন সংখ্যাটি মিস হয়েছে তা না দেখে, কোন গল্পে চিড় ধরেছে তা চিহ্নিত করুন। তারপর প্রথম দিনের প্রতিক্রিয়া নয়, বরং আগামী কয়েক কোয়ার্টারের প্রমাণের ভিত্তিতে তা পরীক্ষা করুন। ট্রেডিং ঝুঁকি বহন করে, এবং একটি একক বিশ্লেষকের মতামত একটি দৃষ্টিকোণ মাত্র, রায় নয়।
সচরাচর জিজ্ঞাসিত প্রশ্ন
ASP মানে গড় বিক্রয় মূল্য, একজন ক্রেতা প্রতি ইউনিটে যে সাধারণ দাম পরিশোধ করেন। Apple-এর জন্য, একটি বাড়তে থাকা iPhone ASP মূল্য-নির্ধারণ ক্ষমতার সংকেত দেয়। বিশ্লেষকরা বছরের পর বছর ধরে এর বৃদ্ধির হার মডেল করেন, তাই এই হারে একটি ছোট কাটও ভবিষ্যতের অনুমিত মুনাফার অনেকটাই কমিয়ে দেয়।
একটি ডাউনগ্রেড শুধুমাত্র রেটিংয়ের মাধ্যমে কদাচিৎ স্টককে নাড়া দেয়। এটি দাম পরিবর্তন করে যখন এটি ভ্যালুয়েশনে অন্তর্নিহিত অনুমানগুলো পরিবর্তন করে, যেমন ভবিষ্যৎ প্রবৃদ্ধি বা মার্জিন। বাজার সেই সংশোধিত প্রত্যাশাগুলোর পুনর্মূল্যায়ন করে, বিশ্লেষকের মতামতের নয়।
একটি গ্রোথ স্টকের মূল্যের বেশিরভাগই বর্তমান আয়ের পরিবর্তে প্রত্যাশিত ভবিষ্যৎ আয়ে অবস্থিত। যখন কোনো খবর সেই ভবিষ্যৎ নিয়ে প্রশ্ন তোলে, তখন ভ্যালুয়েশনের একটি বড় অংশ ঝুঁকিতে পড়ে, তাই প্রতিক্রিয়াটি একটি মাত্র কোয়ার্টারের সংখ্যার তুলনায় বেশি বড় হয়।
সবসময় নিশ্চিতভাবে নয়। ইতিহাস দেখায় যে গ্রোথ স্টক প্রায়শই একটি গল্পের ভয়ে তীব্রভাবে পুনর্মূল্যায়িত হয়, তারপর যখন একটি নতুন ন্যারেটিভ সামনে আসে তখন পুনরুদ্ধার করে। স্থায়ী ক্ষতি তখনই দেখা যায় যখন রিপোর্ট করা ফলাফল কয়েক কোয়ার্টার ধরে উদ্বেগটি নিশ্চিত করে।