
একটি Bank of Japan হাইক কি আসলেই USD/JPY-কে নিচে টানে?
USD/JPY Fed এবং Bank of Japan-এর মধ্যকার ব্যবধান অনুসরণ করে। কেন সেপ্টেম্বরের BoJ হাইক ইয়েনকে শক্তিশালী করতে পারে, অথবা ইতিমধ্যে মূল্যে প্রতিফলিত হয়ে থাকতে পারে।
ডেরিভ ডেস্ক · ১৪ আগস্ট, ২০২৬ · 4 মিনিট পড়া

USD/JPY হল একটি বিষয়ের উপর বাজি: Fed যা দেয় এবং Bank of Japan যা দেয়, তার মধ্যকার ব্যবধান। যখন এই ব্যবধান কমে আসে, তখন ইয়েন সাধারণত শক্তিশালী হয় এবং USD/JPY Fall করে। এই কারণেই ডলার-ইয়েন বাণিজ্য এখন একটি একক তারিখের উপর নির্ভরশীল—BoJ-এর ১৭-১৮ সেপ্টেম্বরের বৈঠক।
কেন রেট-ব্যবধান, একক কোনো ব্যাংক নয়, ডলার-ইয়েনকে চালিত করে
একটি কারেন্সি পেয়ার হল একটি আপেক্ষিক মূল্য। এটি দুটি দেশের সুদের হারের পথের পার্থক্যের উপর নির্ভর করে চলে, কোনো একক কেন্দ্রীয় ব্যাংকের উপর নির্ভর করে নয়।
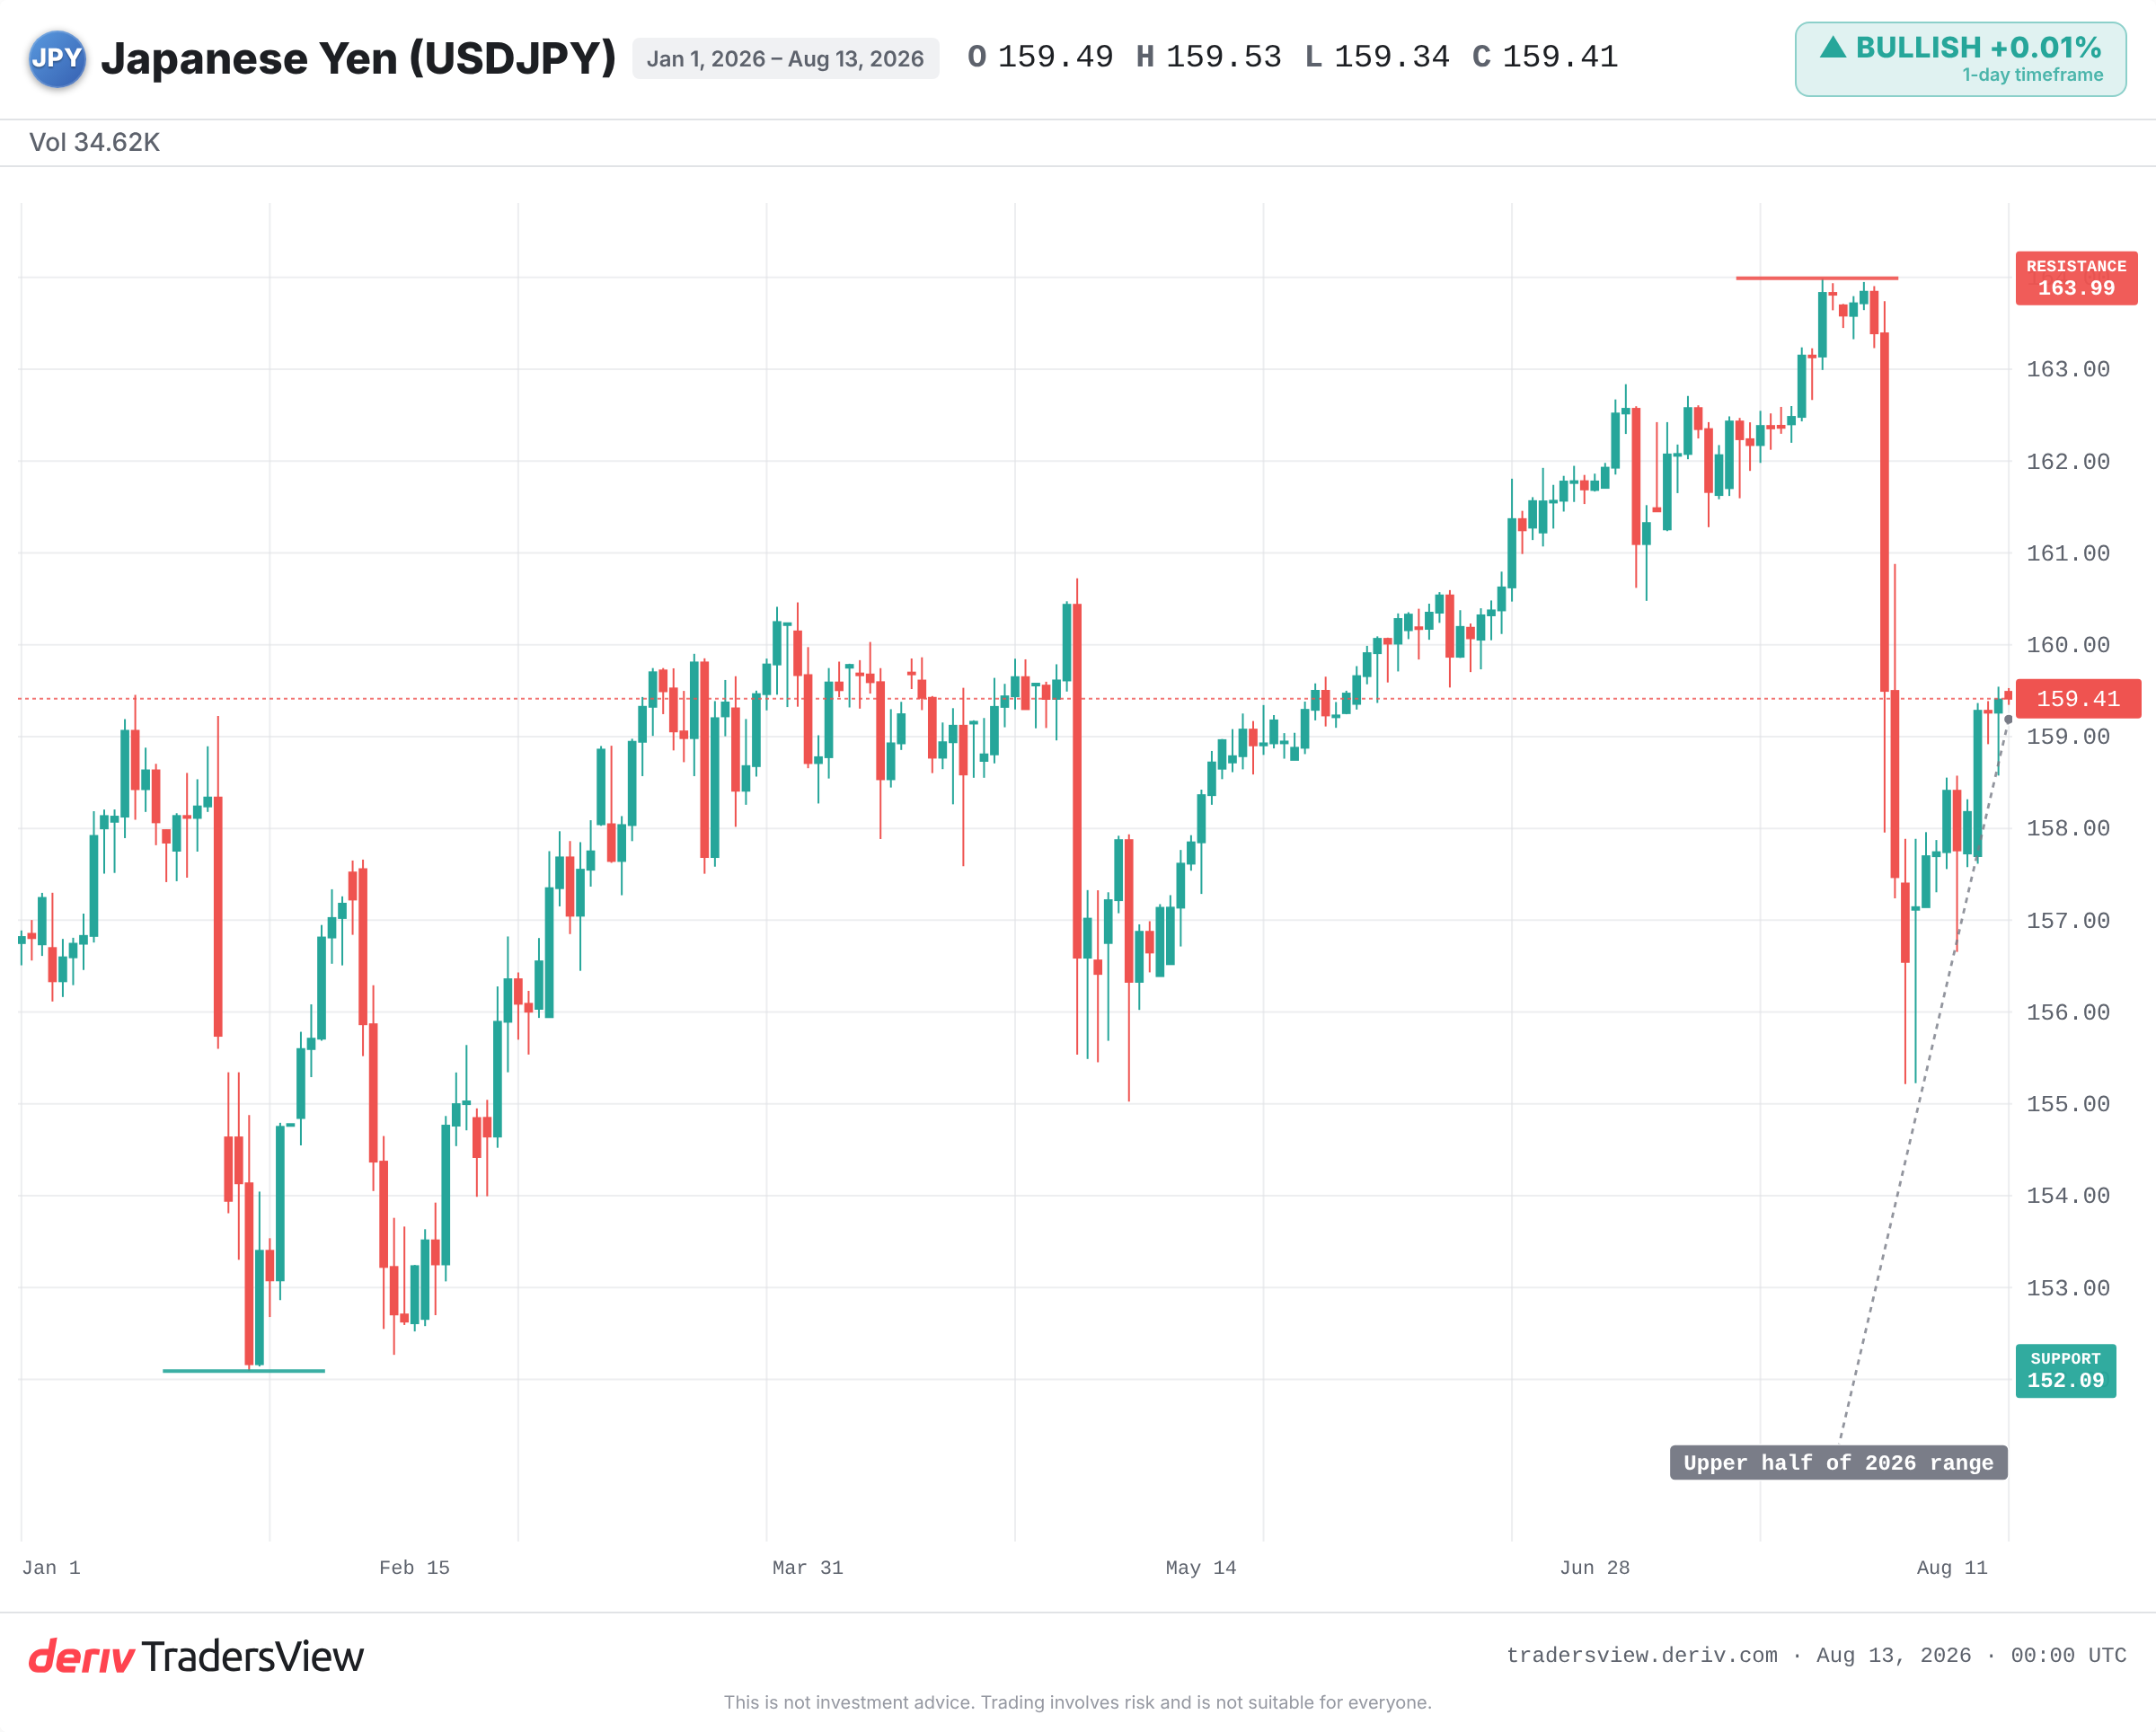
এই মুহূর্তে Fed, BoJ-এর তুলনায় অনেক বেশি পরিশোধ করে। মূলধন উচ্চ-ফলনশীল ডলার সম্পদে স্থান পায়। এই বিস্তৃত ব্যবধানই USD/JPY-কে তার ২০২৬ রেঞ্জের উপরের অর্ধেকে ধরে রাখার মূল কারণ, যা বছরের লো-এর তুলনায় হাই-এর কাছাকাছি।
ব্যবধান বন্ধ করুন এবং আপনি প্রণোদনাকে বিপরীত করবেন। একটি BoJ হাইক পার্থক্য কমিয়ে দেয়, ইয়েন সম্পদ ধরে রাখাকে আপেক্ষিকভাবে আরও আকর্ষণীয় করে তোলে, এবং পেয়ারকে নিচে টানে। তাই সেপ্টেম্বরের একটি পদক্ষেপ হাইকের জন্য নয় বরং এটি ব্যবধানের উপর কী প্রভাব ফেলে, তার জন্য বেশি গুরুত্বপূর্ণ।
কেন একটি প্রত্যাশিত হাইক ইয়েনকে ভুল দিকে সরাতে পারে
মার্কেট ভবিষ্যতের মূল্য নির্ধারণ করে, অতীতের নয়। যদি একটি হাইক সম্পূর্ণরূপে প্রত্যাশিত হয়, তাহলে সিদ্ধান্ত আসার আগেই কারেন্সি ইতিমধ্যে সরে গেছে।
Tokyo Tanshi-এর তথ্য অনুযায়ী, সেপ্টেম্বরের হাইকের মার্কেট-প্রতিফলিত সম্ভাবনা দুই সপ্তাহে প্রায় এক-চতুর্থাংশ থেকে প্রায় তিন-চতুর্থাংশে তীব্রভাবে বেড়েছে। Polymarket আরও বেশি দিকে ঝুঁকেছে। যখন সম্ভাবনা এতটা উচ্চ থাকে, তখন ইয়েনের শক্তির অনেকটাই ইতিমধ্যে মূল্যে প্রতিফলিত হয়ে থাকতে পারে।
একটি প্রত্যাশিত হাইক এমনকি USD/JPY-তে একটি বাউন্স ট্রিগার করতে পারে, একটি ক্লাসিক buy-the-rumour, sell-the-fact মুভ। যা প্রতিক্রিয়া নির্ধারণ করে তা হল বিস্ময়, হাইক নয়।
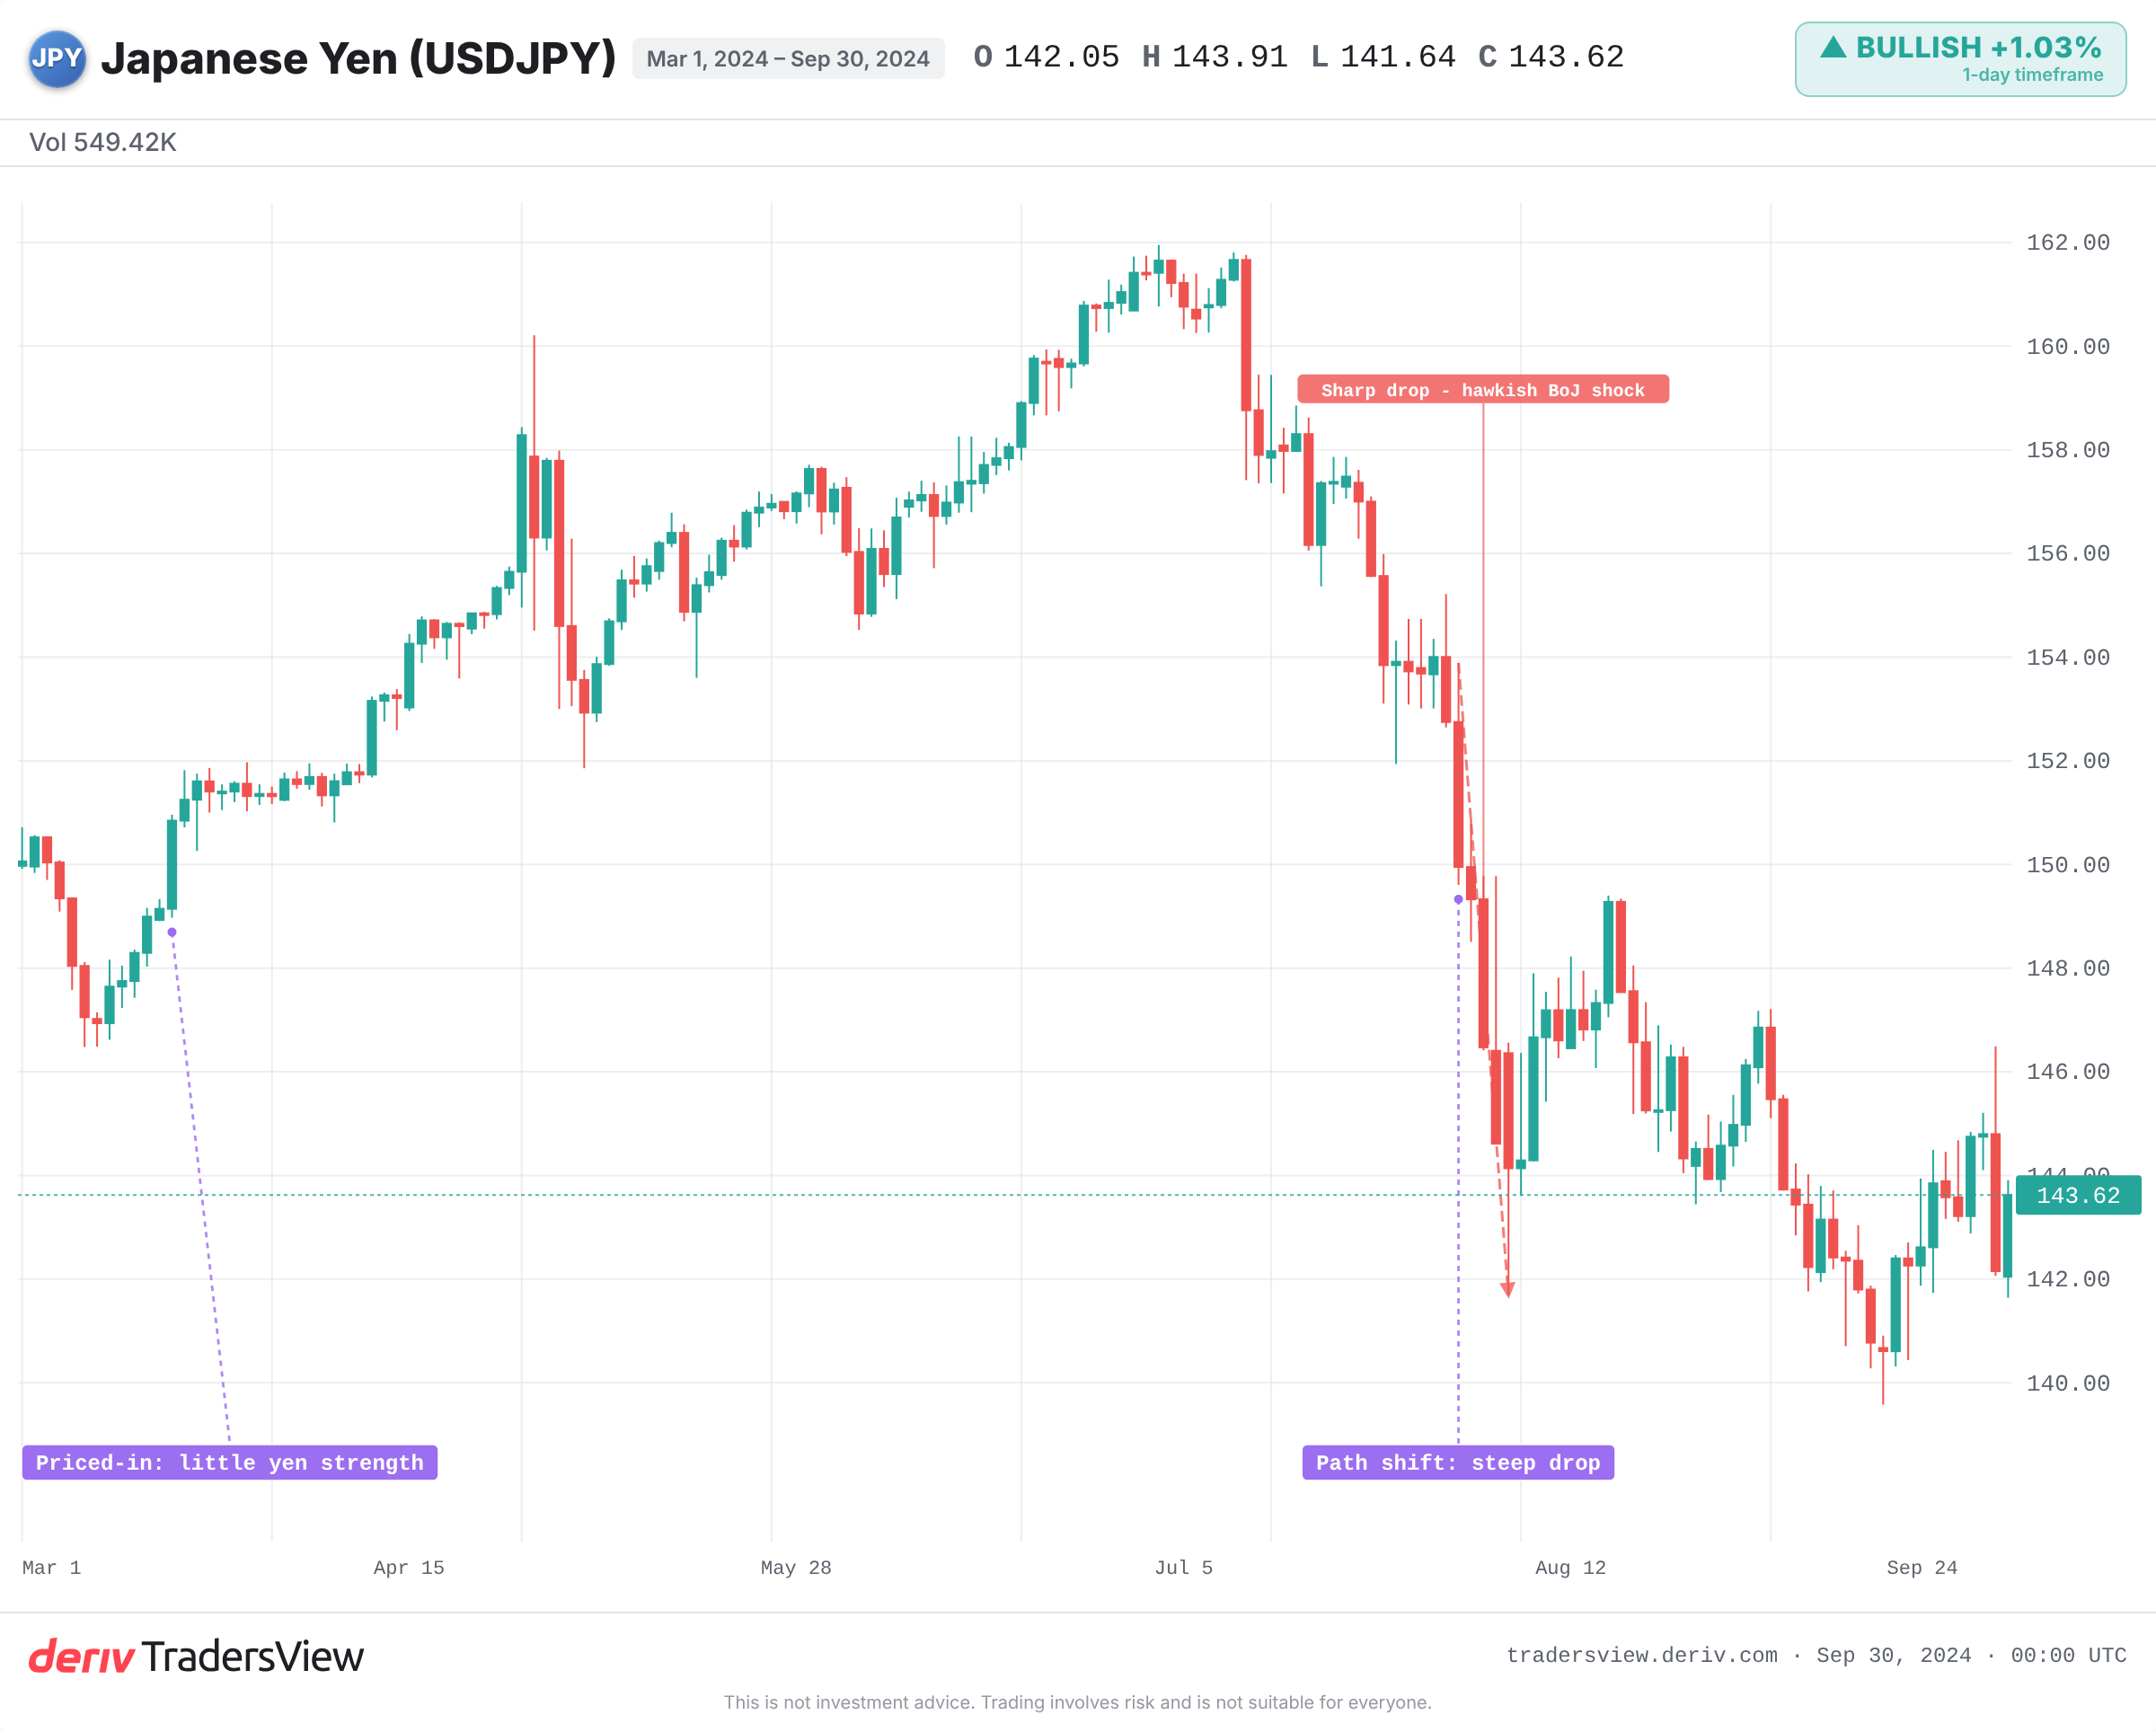
মার্চ ২০২৪ এবং জুলাই ২০২৪ মূল্যে প্রতিফলিত মুভ সম্পর্কে যা শেখায়
একটি মূল্যে প্রতিফলিত হাইক ইয়েনকে খুব কমই সরায়; একটি হাইক যা সম্পূর্ণ প্রত্যাশিত রেট পথকে স্থানান্তরিত করে, তা তীব্রভাবে সরায়। দুটি সাম্প্রতিক ঘটনা এটি স্পষ্টভাবে দেখায়।
মার্চ ২০২৪-এ BoJ নেগেটিভ রেট শেষ করে, যা ১৭ বছরে তার প্রথম হাইক। তা সত্ত্বেও ইয়েন দুর্বল হয়েছিল। মুভটি সম্পূর্ণরূপে মূল্যে প্রতিফলিত ছিল, এবং Fed-এর রেট-ব্যবধান বিস্তৃত থেকে যায়, তাই পার্থক্যের পথ নিয়ে সত্যিই কিছু পরিবর্তন হয়নি।
জুলাই ২০২৪-এ পরিস্থিতি বিপরীত হয়ে যায়। BoJ হাইক করে এবং আরও টাইটেনিংয়ের সংকেত দেয়, যখন Fed কাট-এর দিকে ঝুঁকছিল। এটি ব্যবধানের সম্পূর্ণ পথকে স্থানান্তরিত করে। ইয়েন ক্যারি ট্রেড তীব্রভাবে আনওয়াইন্ড হয়, এবং পরের কয়েক সপ্তাহে USD/JPY তীব্রভাবে Fall করে।
এই আনওয়াইন্ড বোঝা গুরুত্বপূর্ণ, কারণ এটিই একটি সামান্য হাইককে একটি তীব্র পতনে পরিণত করে। একটি ক্যারি ট্রেডে, ট্রেডারগণ ইয়েনে সস্তায় ধার নেয় এবং উচ্চ-ফলনশীল ডলার সম্পদ কেনে, রেট-ব্যবধান পকেটে রাখে। যখন BoJ সংকেত দেয় যে ব্যবধান বন্ধ হবে, তখন সেই ট্রেড আর পরিশোধ করে না। ট্রেডারগণ ঋণ পরিশোধ করতে ইয়েন ফিরে কেনে, এবং আনওয়াইন্ড করার তাড়াহুড়ো USD/JPY-কে দ্রুত নিচে নামিয়ে দেয়।
শিক্ষা: একটি একক হাইক কোনো প্রবণতাকে বিপরীত করে না। ব্যবধানের প্রত্যাশিত পথে একটি পরিবর্তনই তা করে। জুন ২০২৬-এর হাইক বিপরীত দিক থেকে একটি অনুস্মারক: BoJ পদক্ষেপ নিয়েছিল, কিন্তু USD/JPY উচ্চে থেকেছিল কারণ বৃহত্তর পার্থক্য ধরে রইল।
সেপ্টেম্বরের সিদ্ধান্তের চারপাশে কী দেখতে হবে
প্রমাণ এই দিকে ঝুঁকে আছে যে সিদ্ধান্তের চেয়ে গাইডেন্স বেশি গুরুত্বপূর্ণ। একটি ডোভিশ, one-and-done টোনের হাইক একটি হোল্ডের চেয়ে ইয়েনকে অনেক কম শক্তিশালী করতে পারে, যদি হোল্ডের সঙ্গে ভবিষ্যতের টাইটেনিং নিয়ে একটি হকিশ সংকেত থাকে।
- ফরোয়ার্ড গাইডেন্স, শুধু হাইক বা হোল্ড নয়, বরং আরও টাইটেনিং অনুসরণ করবে কিনা তার উপর।
- সেপ্টেম্বরের সম্ভাবনা বাড়ছে কি কমছে, যা আপনাকে বলে দেয় কতটা ইতিমধ্যে মূল্যে প্রতিফলিত হয়ে আছে।
- Fed-এর পথ: একটি ডোভিশ Fed ব্যবধান কমায় এবং যেকোনো ইয়েন শক্তিকে বাড়িয়ে দেয়; একটি হকিশ Fed তা অফসেট করে।
- রাজনৈতিক চাপ Takaichi সরকারের থেকে, যা একটি Bloomberg জরিপ অনুযায়ী পদক্ষেপটিকে ডিসেম্বরের দিকে ঠেলে দিতে পারে, অর্থনীতিবিদরা এ বিষয়ে বিভক্ত।
- হস্তক্ষেপের লক্ষণ রেঞ্জের উপরের দিকে, ২০২৬ হাই-এর দিকে। Ministry of Finance একটি ট্রিগার লেভেল প্রকাশ করে না, তাই একটি স্থির লাইনের পরিবর্তে মৌখিক সতর্কতা এবং আকস্মিক ইয়েন স্পাইকের দিকে নজর রাখুন।
ডলার-ইয়েনের এখানে বাস্তব দ্বি-মুখী ঝুঁকি রয়েছে, এবং একটি একক বৈঠক খুব কমই নিজেই একটি প্রবণতা নির্ধারণ করে। দুটি ব্যাংকের মধ্যকার ব্যবধানের দিকে নজর রাখুন, এবং দেখুন মুভের কতটা ইতিমধ্যে মূল্যে প্রতিফলিত হয়ে আছে।
সচরাচর জিজ্ঞাসিত প্রশ্ন
এটি দুটি কেন্দ্রীয় ব্যাংকের পলিসি রেট এবং প্রত্যাশিত পথের মধ্যকার ব্যবধান। Fed বর্তমানে BoJ-এর তুলনায় অনেক বেশি পরিশোধ করে, যা ইয়েনের তুলনায় ডলার সম্পদ ধরে রাখাকে সমর্থন করে এবং USD/JPY-কে সহায়তা করে।
ট্রেডারগণ নিম্ন-ফলনশীল ইয়েনে সস্তায় ধার নেয় এবং অন্যত্র উচ্চ-ফলনশীল সম্পদে ট্রেড করে। রেট-ব্যবধান বিস্তৃত থাকা পর্যন্ত এটি মুনাফা দেয়, কিন্তু BoJ হাইক করলে এবং ব্যবধান কমে গেলে এটি দ্রুত আনওয়াইন্ড হতে পারে, যেমনটি জুলাই ২০২৪-এ হয়েছিল।
হ্যাঁ। জাপানি কর্তৃপক্ষ তীব্র মুভ ধীর করতে মার্কেটে ইয়েন কিনতে পারে, সাধারণত ইয়েনের রেঞ্জের দুর্বলতর প্রান্তের কাছাকাছি। হস্তক্ষেপ সাধারণত রেট-ডিফারেনশিয়াল কাহিনীর সাথে খাপ খাওয়া মুভগুলোকে একক নিজেই বিরোধ করার পরিবর্তে বাড়িয়ে দেয়।
একটি Bloomberg জরিপ দেখায় অর্থনীতিবিদরা বিভক্ত, প্রায় অর্ধেক ডিসেম্বর বেছে নিয়েছেন। Takaichi সরকারের রাজনৈতিক চাপকে একটি সেপ্টেম্বরের পদক্ষেপ বছরের পরের দিকে স্থানান্তরিত হওয়ার একটি মূল কারণ হিসেবে উল্লেখ করা হয়েছে।