
China এইমাত্র নিজেকে AI চুক্তি বাতিল করার একটি লিভার দিয়েছে
China AI-সুরক্ষার ভিত্তিতে Meta-এর $2 বিলিয়নের Manus চুক্তি বাতিল করেছে। হারানো চুক্তিটি নগণ্য; নতুন নিয়ন্ত্রক পূর্বনজিরটিই ট্রেডারদের জন্য টিকে থাকা ঝুঁকি।
ডেরিভ ডেস্ক · ১২ আগস্ট, ২০২৬ · 3 মিনিট পড়া

China Meta-কে তার $2 বিলিয়নের Manus অ্যাকুইজিশন বাতিল করতে বাধ্য করেছে, কিন্তু হারানো চুক্তিটি এখানে মূল বিষয় নয়। নতুন নিয়ন্ত্রক লিভারটিই আসল বিষয়।
Meta-এর জন্য এই রাইট-ডাউন খুবই নগণ্য। যা গুরুত্বপূর্ণ তা হলো এই পূর্বনজির: Beijing প্রথমবারের মতো একটি ক্রস-বর্ডার AI চুক্তি বাতিল করতে তার বিদেশি-বিনিয়োগ সুরক্ষা পর্যালোচনা ব্যবহার করেছে। এটি একটি নতুন নিয়ম, এবং একটি একক চুক্তি ভুলে যাওয়ার অনেক পরেও নিয়মগুলো সেক্টরের দাম নতুনভাবে নির্ধারণ করে।
$2 বিলিয়নের বাতিলকরণে মার্কেট কেন নিরুত্তাপ রইল
Meta-এর জন্য $2 বিলিয়ন একটি রাউন্ডিং এরর মাত্র। তুলনা করলে, Reality Labs এই বছর একক কোয়ার্টারে $4.6 বিলিয়নেরও বেশি লোকসান করেছে। স্টকটি এখনও তার 2026 সালের নিম্ন স্তরের চেয়ে অনেক উপরে এবং পূর্ববর্তী উচ্চতার কাছাকাছি ট্রেড করছে।
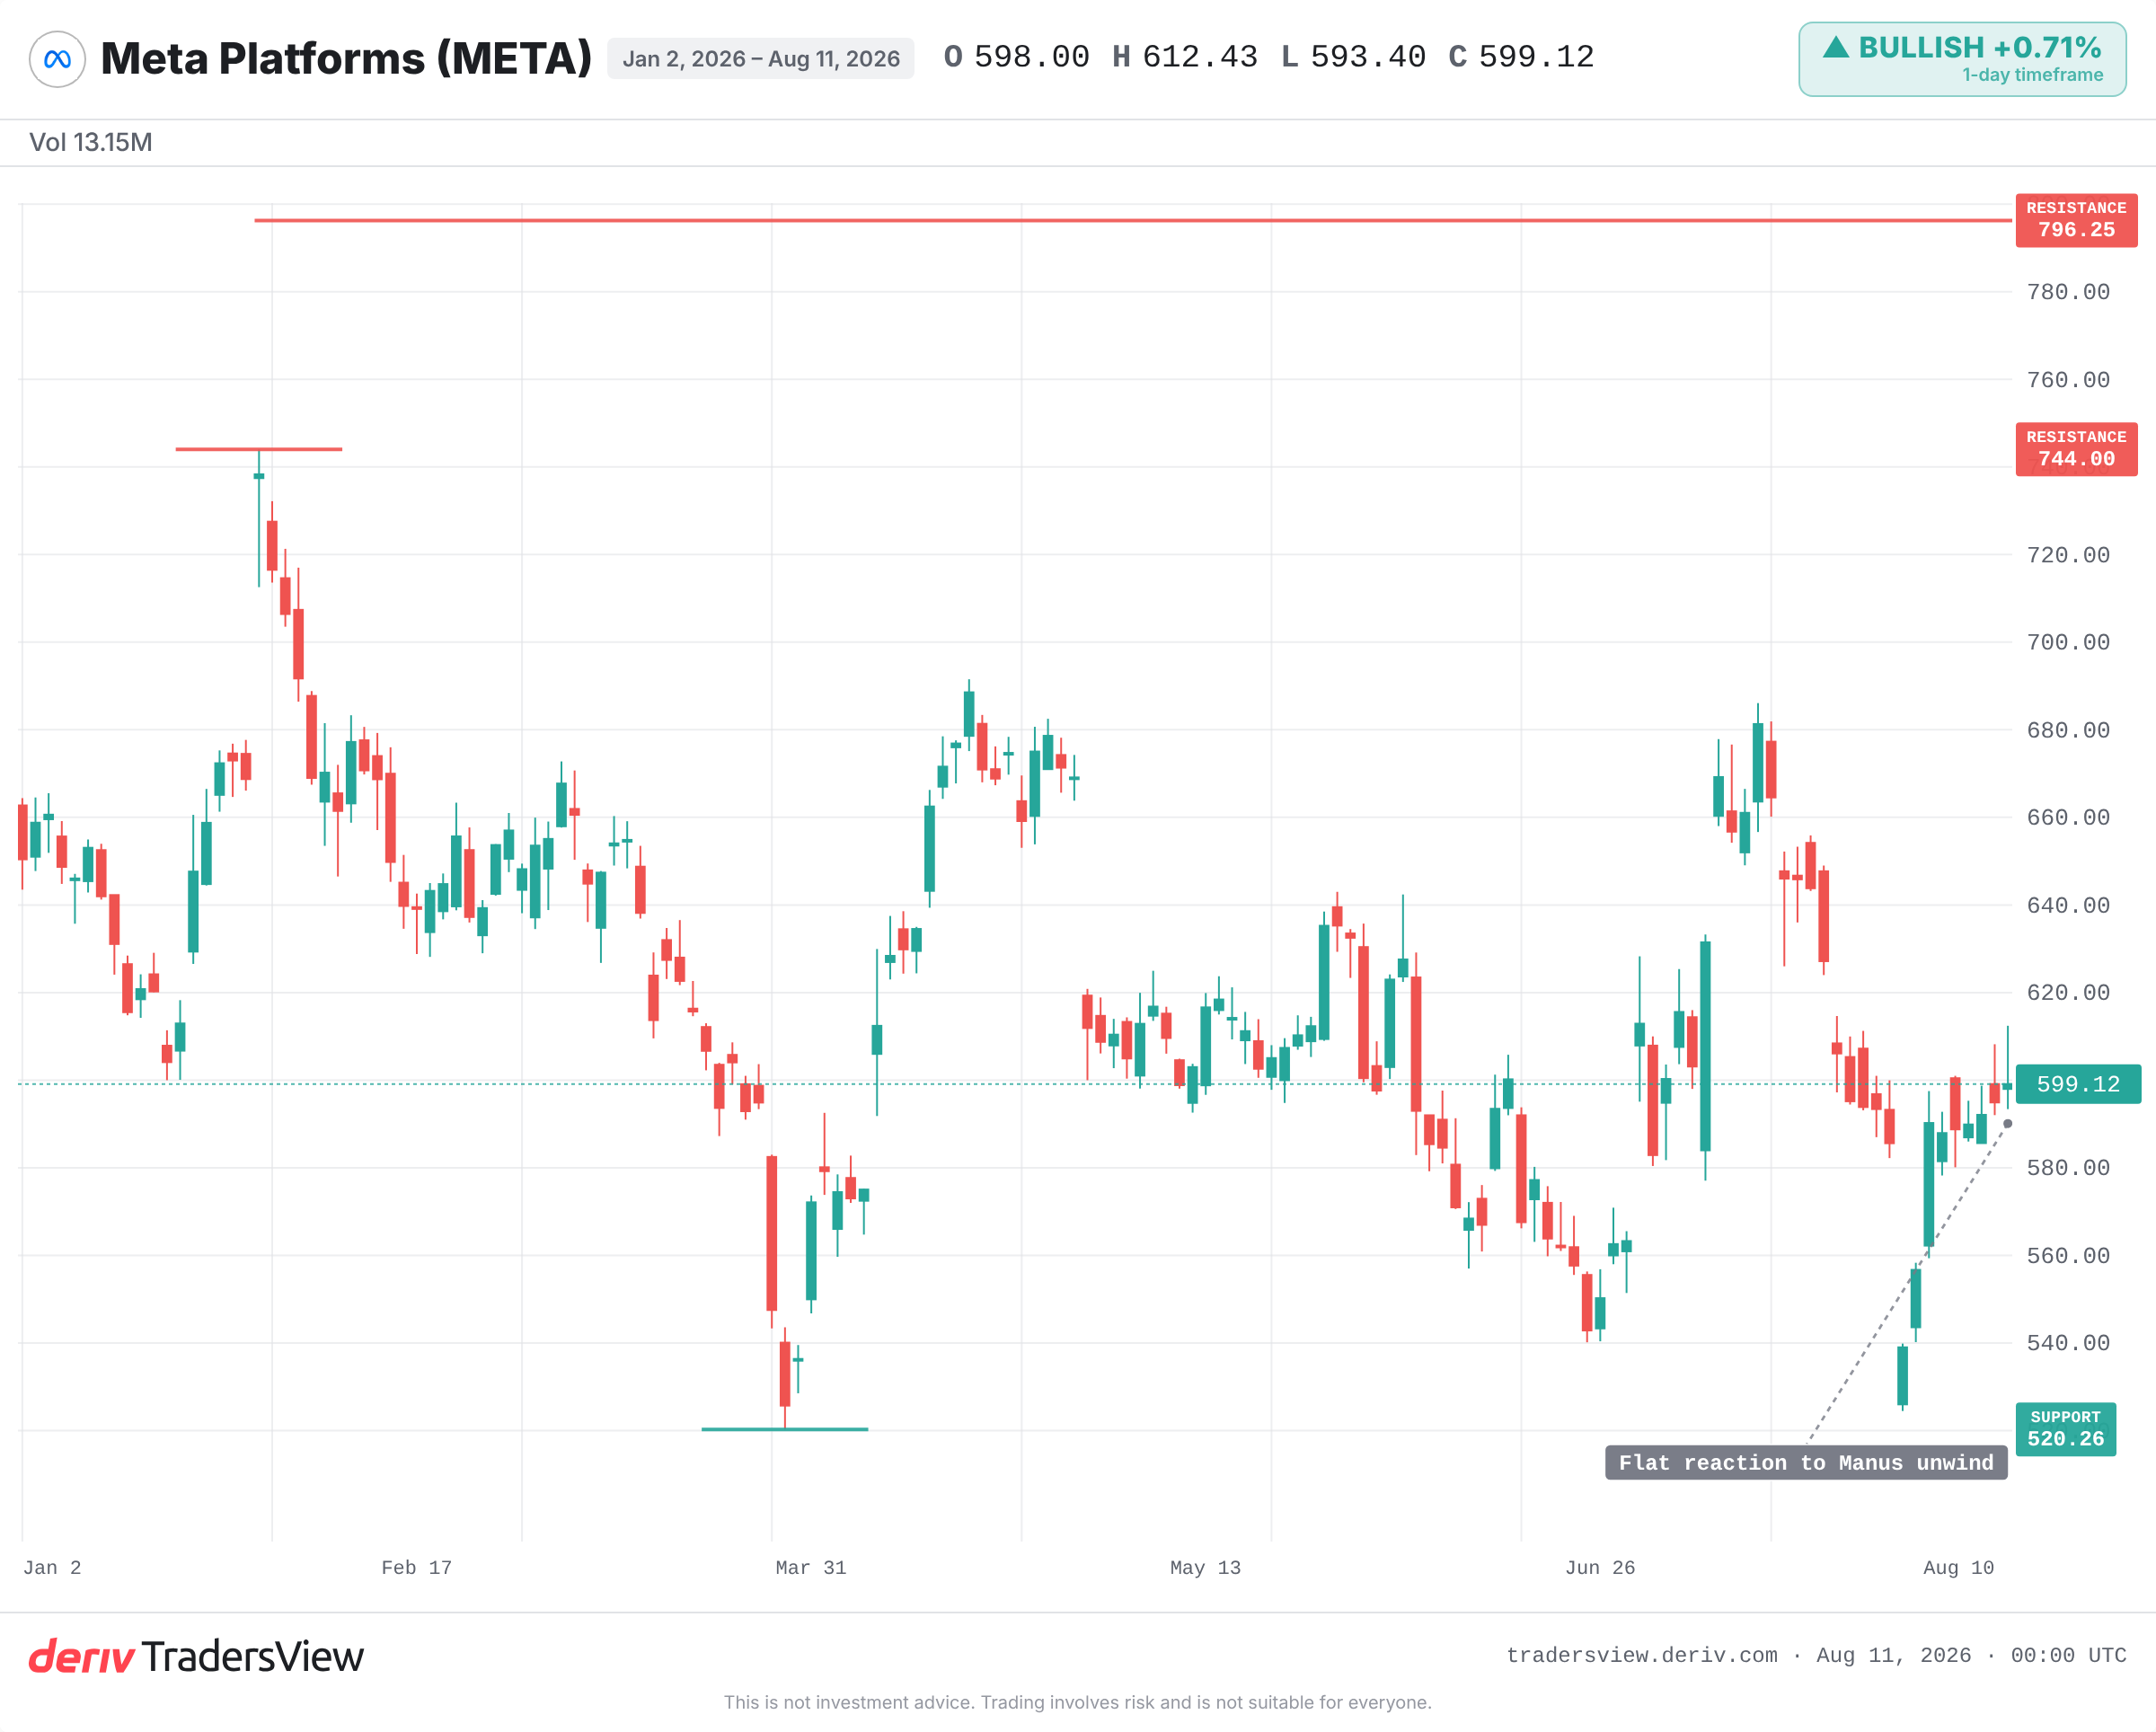
স্থির টেপটিই ইঙ্গিত দেয় যে মার্কেট এটিকে আয়ের ক্ষেত্রে গুরুত্বহীন বলে পড়েছে। শুধু সংখ্যার দিক থেকে দেখলে, এই পড়াটি যথাযথ। Manus চুক্তিটি একটি কোয়ার্টারে তেমন প্রভাব ফেলে না, মূল্যায়নে তো একেবারেই নয়।
যখন কোনো নিয়ন্ত্রক প্রথমবার কিছু করে, তখনকার পূর্বনজির ট্রেড
একটি একক চুক্তি তার নিজস্ব অর্থনীতির ভিত্তিতে মূল্য নির্ধারিত হয়। একটি নতুন নিয়ন্ত্রক ক্ষমতা তা স্পর্শ করতে পারে এমন প্রতিটি কোম্পানির ক্ষেত্রে মূল্য নির্ধারিত হয়।
China-এর NDRC এমন কিছু করেছে যা আগে করেনি: এটি একটি US টেক অ্যাকুইজিশন বাতিল করার জন্য AI-সুরক্ষা ভিত্তি প্রয়োগ করেছে। একবার কোনো সরকার সেই কর্তৃত্ব প্রতিষ্ঠা করলে, সাধারণত তারা এটি আবার ব্যবহার করে। প্রথম ঘটনাটিই সবচেয়ে সস্তায় লড়াই করা যায় এবং বিপরীত করা সবচেয়ে কঠিন।
পূর্বনজিরটিই, লেনদেনটি নয়, টিকে থাকা ঝুঁকি।
কেন 'Singapore washing' আর কোনো চুক্তিকে পর্যালোচনার আওতার বাইরে রাখে না
Manus অফশোরে পুনর্গঠিত হয়েছিল, যে পদক্ষেপকে সমালোচকরা "Singapore washing" বলেছেন: China-এর বাইরে নিবন্ধিত হয়ে তার পর্যালোচনা এড়ানোর আশা করা। এটি কাজ করেনি।
নিয়ন্ত্রকরা তা সত্ত্বেও চুক্তিটি ধরে ফেলেছে। যারা ক্রস-বর্ডার AI M&A মডেল করছেন তাদের জন্য, এটি একটি সাধারণ পালানোর পথ বন্ধ করে দেয়। অফশোর গঠন এখন আর একটি সুরক্ষা ঢাল নয়, এবং এটি ভবিষ্যতের চুক্তিগুলো কীভাবে সম্পন্ন হয় এবং মূল্য নির্ধারিত হয় তা বদলে দেয়।
প্রথম-ধরনের পর্যালোচনা সম্পর্কে ইতিহাস কী বলে
এই ধরনের নজির আগেও দেখা গেছে। 2018 সালে, US CFIUS জাতীয়-সুরক্ষার ভিত্তিতে Qualcomm-এর জন্য Broadcom-এর বিডকে বাতিল করেছিল, যা তার ধরনের প্রথম প্রি-অ্যানাউন্সমেন্ট ব্লক। তারপর সুরক্ষা পর্যালোচনা টেক M&A-এর জন্য একটি নিয়মিত গেট হয়ে ওঠে।
2020 সালে, China Ant Group-এর বিশাল IPO তালিকার দিন কয়েক আগে স্থগিত করে এবং একটি পুনর্গঠন করতে বাধ্য করে। পৃথকভাবে, US ByteDance-কে TikTok-এর US অপারেশন বিক্রি করতে চাপ দিয়েছিল।
প্রতিটি ক্ষেত্রে, প্রভাবিত নামগুলো মূল চুক্তির অর্থনীতি নির্বিশেষে একটি স্থায়ী নীতি-ঝুঁকি ছাড় বহন করেছে। শিক্ষাটি এই নয় যে Meta পতনের মুখে পড়বে। শিক্ষাটি হলো, একবার খোলা হলে, একটি নতুন গেট খোলাই থাকে।
বিয়ারিশ (নেতিবাচক) ধারণাটি কখন সত্যিই সঠিক হয়ে ওঠে
মৃদু প্রতিক্রিয়াটি সঠিক হতে পারে। বিয়ারিশ ধারণাটি কেবল তখনই জয়ী হবে যদি পূর্বনজিরটি বিস্তৃত হয়।
US CFIUS-সহ অন্য সরকারগুলো AI চুক্তি পর্যালোচনা করতে এটিকে উদ্ধৃত করে কিনা তা পর্যবেক্ষণ করুন। China অন্য US ফার্মগুলোর China-সংযুক্ত AI সম্পদের ক্ষেত্রে পর্যালোচনা সম্প্রসারিত করে কিনা তার কোনো চিহ্ন দেখার চেষ্টা করুন। ব্যবহারকারী বা আইনি প্রতিক্রিয়ার জন্য আগস্টের ডেটা-ডিলিশনের সময়সীমা পর্যবেক্ষণ করুন। এবং Meta-এর মূল্যের আচরণ পর্যবেক্ষণ করুন: একটি সম্পর্কিত শিরোনামে তার সাধারণ দৈনিক পরিসীমার চেয়ে অনেক বেশি একটি পরিবর্তন দেখাবে যে মার্কেট বর্তমানে যে নীতি ঝুঁকি উপেক্ষা করছে তার মূল্য নির্ধারণ শুরু করেছে।
প্রমাণ এই দিকে ইঙ্গিত করে যে এটি আজ গুরুত্বহীন তবে একটি টেম্পলেট হিসেবে গুরুত্বপূর্ণ। একটি একক ঘটনা একটি রাউন্ডিং এরর। একটি প্যাটার্ন একটি পুনর্মূল্যায়ন। দুটির মধ্যে ফাঁকটিই যেখানে ঝুঁকি অবস্থিত, এবং এটি এখনও টেপে ওঠেনি।
সচরাচর জিজ্ঞাসিত প্রশ্ন
National Development and Reform Commission একটি China-র অর্থনৈতিক-পরিকল্পনা সংস্থা যা একটি বিদেশি-বিনিয়োগ সুরক্ষা পর্যালোচনা পরিচালনা করে। এটি অনুমোদন দিতে পারে, শর্তাধীন করতে পারে বা, Meta-এর Manus চুক্তির ক্ষেত্রে যেমন হয়েছে, সুরক্ষার ভিত্তিতে একটি সম্পন্ন অ্যাকুইজিশন বাতিল করার নির্দেশ দিতে পারে।
সরাসরি নয়। কোম্পানির তুলনায় চুক্তিটি ছোট হলে, তাৎক্ষণিক আর্থিক প্রভাব নগণ্য হতে পারে। বড় ঝুঁকিটি হলো একটি নীতি-ঝুঁকি ছাড় যা পর্যালোচনা একটি প্যাটার্ন হয়ে উঠলে সময়ের সাথে তৈরি হয়।
এটি একটি China-উৎপত্তির কোম্পানিকে Singapore-এর মতো একটি অফশোর ভিত্তির মাধ্যমে পুনর্গঠন করাকে বোঝায়, যাতে China-এর নিয়ন্ত্রক ক্ষমতার বাইরে থাকার চেষ্টা করা যায়। Manus-এর ঘটনাটি দেখিয়েছে এই পুনর্গঠন Beijing-এর পর্যালোচনা প্রতিরোধ করতে পারেনি।
CFIUS হলো US কমিটি যা জাতীয়-সুরক্ষা ঝুঁকির জন্য বিদেশি বিনিয়োগ যাচাই করে এবং Broadcom-Qualcomm-এর মতো চুক্তি বাতিল করেছে। দুটি ব্যবস্থাই একটি সরকারকে চুক্তির অর্থনীতি নির্বিশেষে ক্রস-বর্ডার টেক চুক্তিগুলো গেট করতে বা বিপরীত করতে দেয়।