
একটি ব্যাংক আপনার IPO পরিচালনা করতে পারে, তবুও আপনার অ্যাকাউন্ট প্রত্যাখ্যান করতে পারে
JPMorgan নিয়ন্ত্রক ভাবমূর্তির কারণে Polymarket-এর সাথে সম্পর্ক বাতিল করেছে তবুও এর IPO চায়। কেন প্রাতিষ্ঠানিক স্বীকৃতি একটি পণ্যের বাণিজ্যিক সাফল্যের চেয়ে পিছিয়ে থাকে।
ডেরিভ ডেস্ক · ১৪ আগস্ট, ২০২৬ · 4 মিনিট পড়া

JPMorgan নিয়ন্ত্রক সংক্রান্ত উদ্বেগের কারণে প্রেডিকশন-মার্কেট প্ল্যাটফর্ম Polymarket-এর সাথে তার ব্যাংকিং সম্পর্ক বন্ধ করে দিয়েছে, তবুও Polymarket-এর ভবিষ্যৎ স্টক-মার্কেট ডেবিউ আন্ডাররাইট করতে চায়। এই ফাঁক—যেখানে একটি পণ্য আইনগতভাবে বৈধ, জনপ্রিয় এবং বর্ধনশীল হলেও মূলধারার ফাইনান্স এখনও একে দূরে রাখে—সেখানেই নিয়ন্ত্রক ঝুঁকি বাস করে।
একটি সংস্থা, দুটি উত্তর। একই প্রতিবেদনে বলা হয়েছে যে ব্যাংকটি অ্যাকাউন্ট বাতিল করেছে কিন্তু IPO ফি চায়। এই স্ববিরোধিতাই হলো শিক্ষা।
একটি ব্যাংক কেন একজন আইনগত, বর্ধনশীল গ্রাহককে বাতিল করে
একটি ব্যাংক একজন আইনগত গ্রাহককে বাতিল করে যখন সেই সম্পর্কের সুনাম ও নিয়ন্ত্রক খরচ ফি আয়ের চেয়ে বেশি হয়ে যায়, গ্রাহক কোনো আইন ভঙ্গ করার কারণে নয়। Polymarket কোনো অবৈধ কাজ করেনি। ব্যবহারকারীরা নির্বাচন থেকে Fed-এর সিদ্ধান্ত পর্যন্ত বিভিন্ন ঘটনার উপর বাজি ধরে, এবং ২০২৪ ও ২০২৫-এর নিউজ সাইকেলে ভলিউম বৃদ্ধি পেয়েছে। বাণিজ্যিকভাবে, এটি কাজ করছিল।
এর কোনোটিই ব্যাংকিং সম্পর্ক রক্ষা করতে পারেনি। investing.com-এর মাধ্যমে প্রকাশিত Financial Times-এর একটি প্রতিবেদন অনুযায়ী, JPMorgan ২০২৫-এর শেষের দিকে নিয়ন্ত্রক সংক্রান্ত উদ্বেগের কারণে এই সম্পর্ক শেষ করে দিয়েছে, এবং Polymarket তখন থেকে একজন নতুন, নামহীন ঋণদাতার ব্যবস্থা করেছে। এর কারণ ছিল ভাবমূর্তি, আইনগত বৈধতা নয়। একটি ব্যাংক একজন গ্রাহকের সুনাম ও নিয়ন্ত্রক খরচকে ফি আয়ের বিপরীতে ওজন করে, এবং এখানে খরচই জিতেছে।
গেটকিপার সিগন্যাল পণ্যের তুলনায় ধীর
একটি পণ্যের বাণিজ্যিক সাফল্য এবং তার প্রাতিষ্ঠানিক স্বীকৃতি ভিন্ন ভিন্ন পথে চলে, এবং স্বীকৃতিই ধীরতর।
আমরা আগেও এই প্যাটার্ন দেখেছি। ২০১৮ থেকে ২০২১ সাল পর্যন্ত, ব্যাংক ও পেমেন্ট প্রসেসরগুলো নিয়ন্ত্রক অনিশ্চয়তার কারণে ক্রিপ্টো এক্সচেঞ্জগুলোকে সীমাবদ্ধ করেছিল, যদিও সেই প্ল্যাটফর্মগুলো বাস্তব আয় তৈরি করছিল। বেশিরভাগ অপারেটর ছোট বা অফশোর অংশীদার খুঁজে পেয়েছিল। মূলধারার ব্যাংকগুলো তখনই পুনরায় যোগ দিয়েছিল যখন নিয়মগুলো, এবং ফি, আরও স্পষ্ট হয়ে উঠেছিল—কখনো কখনো বছর পরে। এক দশক আগে Operation Choke Point-এর অধীনে, আইনগত কিন্তু সংবেদনশীল ব্যবসাগুলো কোনো আইন ভঙ্গ না করেও ব্যাংকিং সুবিধা হারিয়েছিল। আইনগত বৈধতা সেই পরীক্ষা নয় যা একটি ব্যাংক প্রয়োগ করে; সুনামগত স্বস্তিই আসল পরীক্ষা।
কীভাবে CFTC-এর নিরীক্ষা ব্যাংকিং অ্যাক্সেসে পৌঁছায়
এই সংযোগ ব্যাংকের নিজস্ব রিস্ক ডেস্কের মাধ্যমে চলে, কোনো সরাসরি নির্দেশের মাধ্যমে নয়। নিয়ন্ত্রকরা খুব কমই একটি ব্যাংককে একজন গ্রাহককে বাতিল করতে বলে; ব্যাংক নিজেই আগেভাগে ব্যবস্থা নেয়। যখন একটি প্ল্যাটফর্মের পণ্য একটি অমীমাংসিত বিভাগে থাকে—এমন ইভেন্ট কন্ট্র্যাক্ট যা CFTC আনুষ্ঠানিকভাবে লাইসেন্স বা শ্রেণীবিন্যাস করেনি—তখন ব্যাংক তার ভবিষ্যৎ কমপ্লায়েন্স খরচ নির্ধারণ করতে পারে না। যে অ্যাকাউন্টের দাম নির্ধারণ করা যায় না, সেটিকে ব্যাংক উচ্চ-ঝুঁকিপূর্ণ বলে বিবেচনা করে। তাই এটি আগেই প্রস্থান করে এবং নিয়মগুলো দৃঢ় হওয়ার জন্য অপেক্ষা করে। এই কারণেই একটি CFTC বা SEC-এর রুলিং, কোনো বাণিজ্যিক মাইলফলক নয়, যা দরজা পুনরায় খুলে দেওয়ার ঘটনা।
কেন একই ব্যাংক এখনও IPO চায়
এই পরিষ্কার 'সতর্ক না' পাঠকে জটিল করে তোলার লক্ষণ হলো, JPMorgan নাকি এখনও একটি Polymarket IPO আন্ডাররাইট করতে চায়। এই দুই ভূমিকা ভিন্ন ঝুঁকি বহন করে। একটি ব্যাংকিং সম্পর্ক একটি ওপেন-এন্ডেড দায়বদ্ধতা; একটি আন্ডাররাইটিং ম্যান্ডেট একটি এককালীন, সীমাবদ্ধ চুক্তি। একজন গ্রাহকের ডিপোজিট ও পেমেন্ট ধরে রাখা ব্যাংককে সেই গ্রাহকের আচরণের দিনের পর দিন ঝুঁকিতে ফেলে। তাকে পাবলিক করা একটি স্বতন্ত্র লেনদেন, যার মূল্য নির্ধারিত, প্রকাশিত ও সম্পন্ন। একটি স্থায়ী অ্যাকাউন্টের কমপ্লায়েন্স বোঝা একটি একক ফি ইভেন্টের চেয়ে বেশি।
ব্যাংক যদি মনে করত প্রেডিকশন মার্কেট অবৈধ, তাহলে তারা একটিকে পাবলিক করার মাধ্যমে মুনাফা অর্জন করতে চাইত না। তাই এই ডিব্যাংকিং স্থায়ী রায়ের চেয়ে স্বল্পমেয়াদী নিয়ন্ত্রক আড়াল বলেই বেশি মনে হয়। চলতি অ্যাকাউন্টে 'না' আসলে 'এখনও নয়' হতে পারে। এই পার্থক্য তখন গুরুত্বপূর্ণ হয়ে ওঠে যখন আপনি একটি নিয়ন্ত্রক প্রতিবন্ধকতা কতটা স্থায়ী তার মূল্য নির্ধারণ করার চেষ্টা করেন।
এটি ট্রেডারদের নিয়ন্ত্রক ঝুঁকি সম্পর্কে কী বলে
জনপ্রিয়তা অনুমতির সমান নয়। আপনি যখন কোনো নতুন প্ল্যাটফর্ম—প্রেডিকশন মার্কেট, একটি ক্রিপ্টো ভেন্যু বা একটি ফিনটেক—মূল্যায়ন করেন, তখন দুটি প্রশ্ন আলাদা করুন: এটি বাণিজ্যিকভাবে কাজ করছে কি না, এবং গেটকিপার এটি গ্রহণ করেছে কি না। এই দুই উত্তরের মধ্যকার ফাঁকই হলো ঝুঁকি।
প্রমাণ এই দিকে ইঙ্গিত করে যে এটি একটি কঠোর প্রত্যাখ্যানের চেয়ে একটি নরম, বিপরীতমুখী বিচ্ছেদ। এটি নিশ্চিত হবে যদি JPMorgan বা অন্য কোনো সমকক্ষ নিঃশব্দে পুনরায় যোগ দেয় যখন US নিয়ন্ত্রকরা আনুষ্ঠানিকভাবে ইভেন্ট কন্ট্র্যাক্টকে শ্রেণীবিন্যাস বা লাইসেন্স করবে। এটি চ্যালেঞ্জ হবে যদি অন্য ব্যাংকগুলো JPMorgan-এর অনুসরণ করে সরে যায় এবং কোনো আন্ডাররাইটিং ভূমিকা বাস্তবে না আসে।
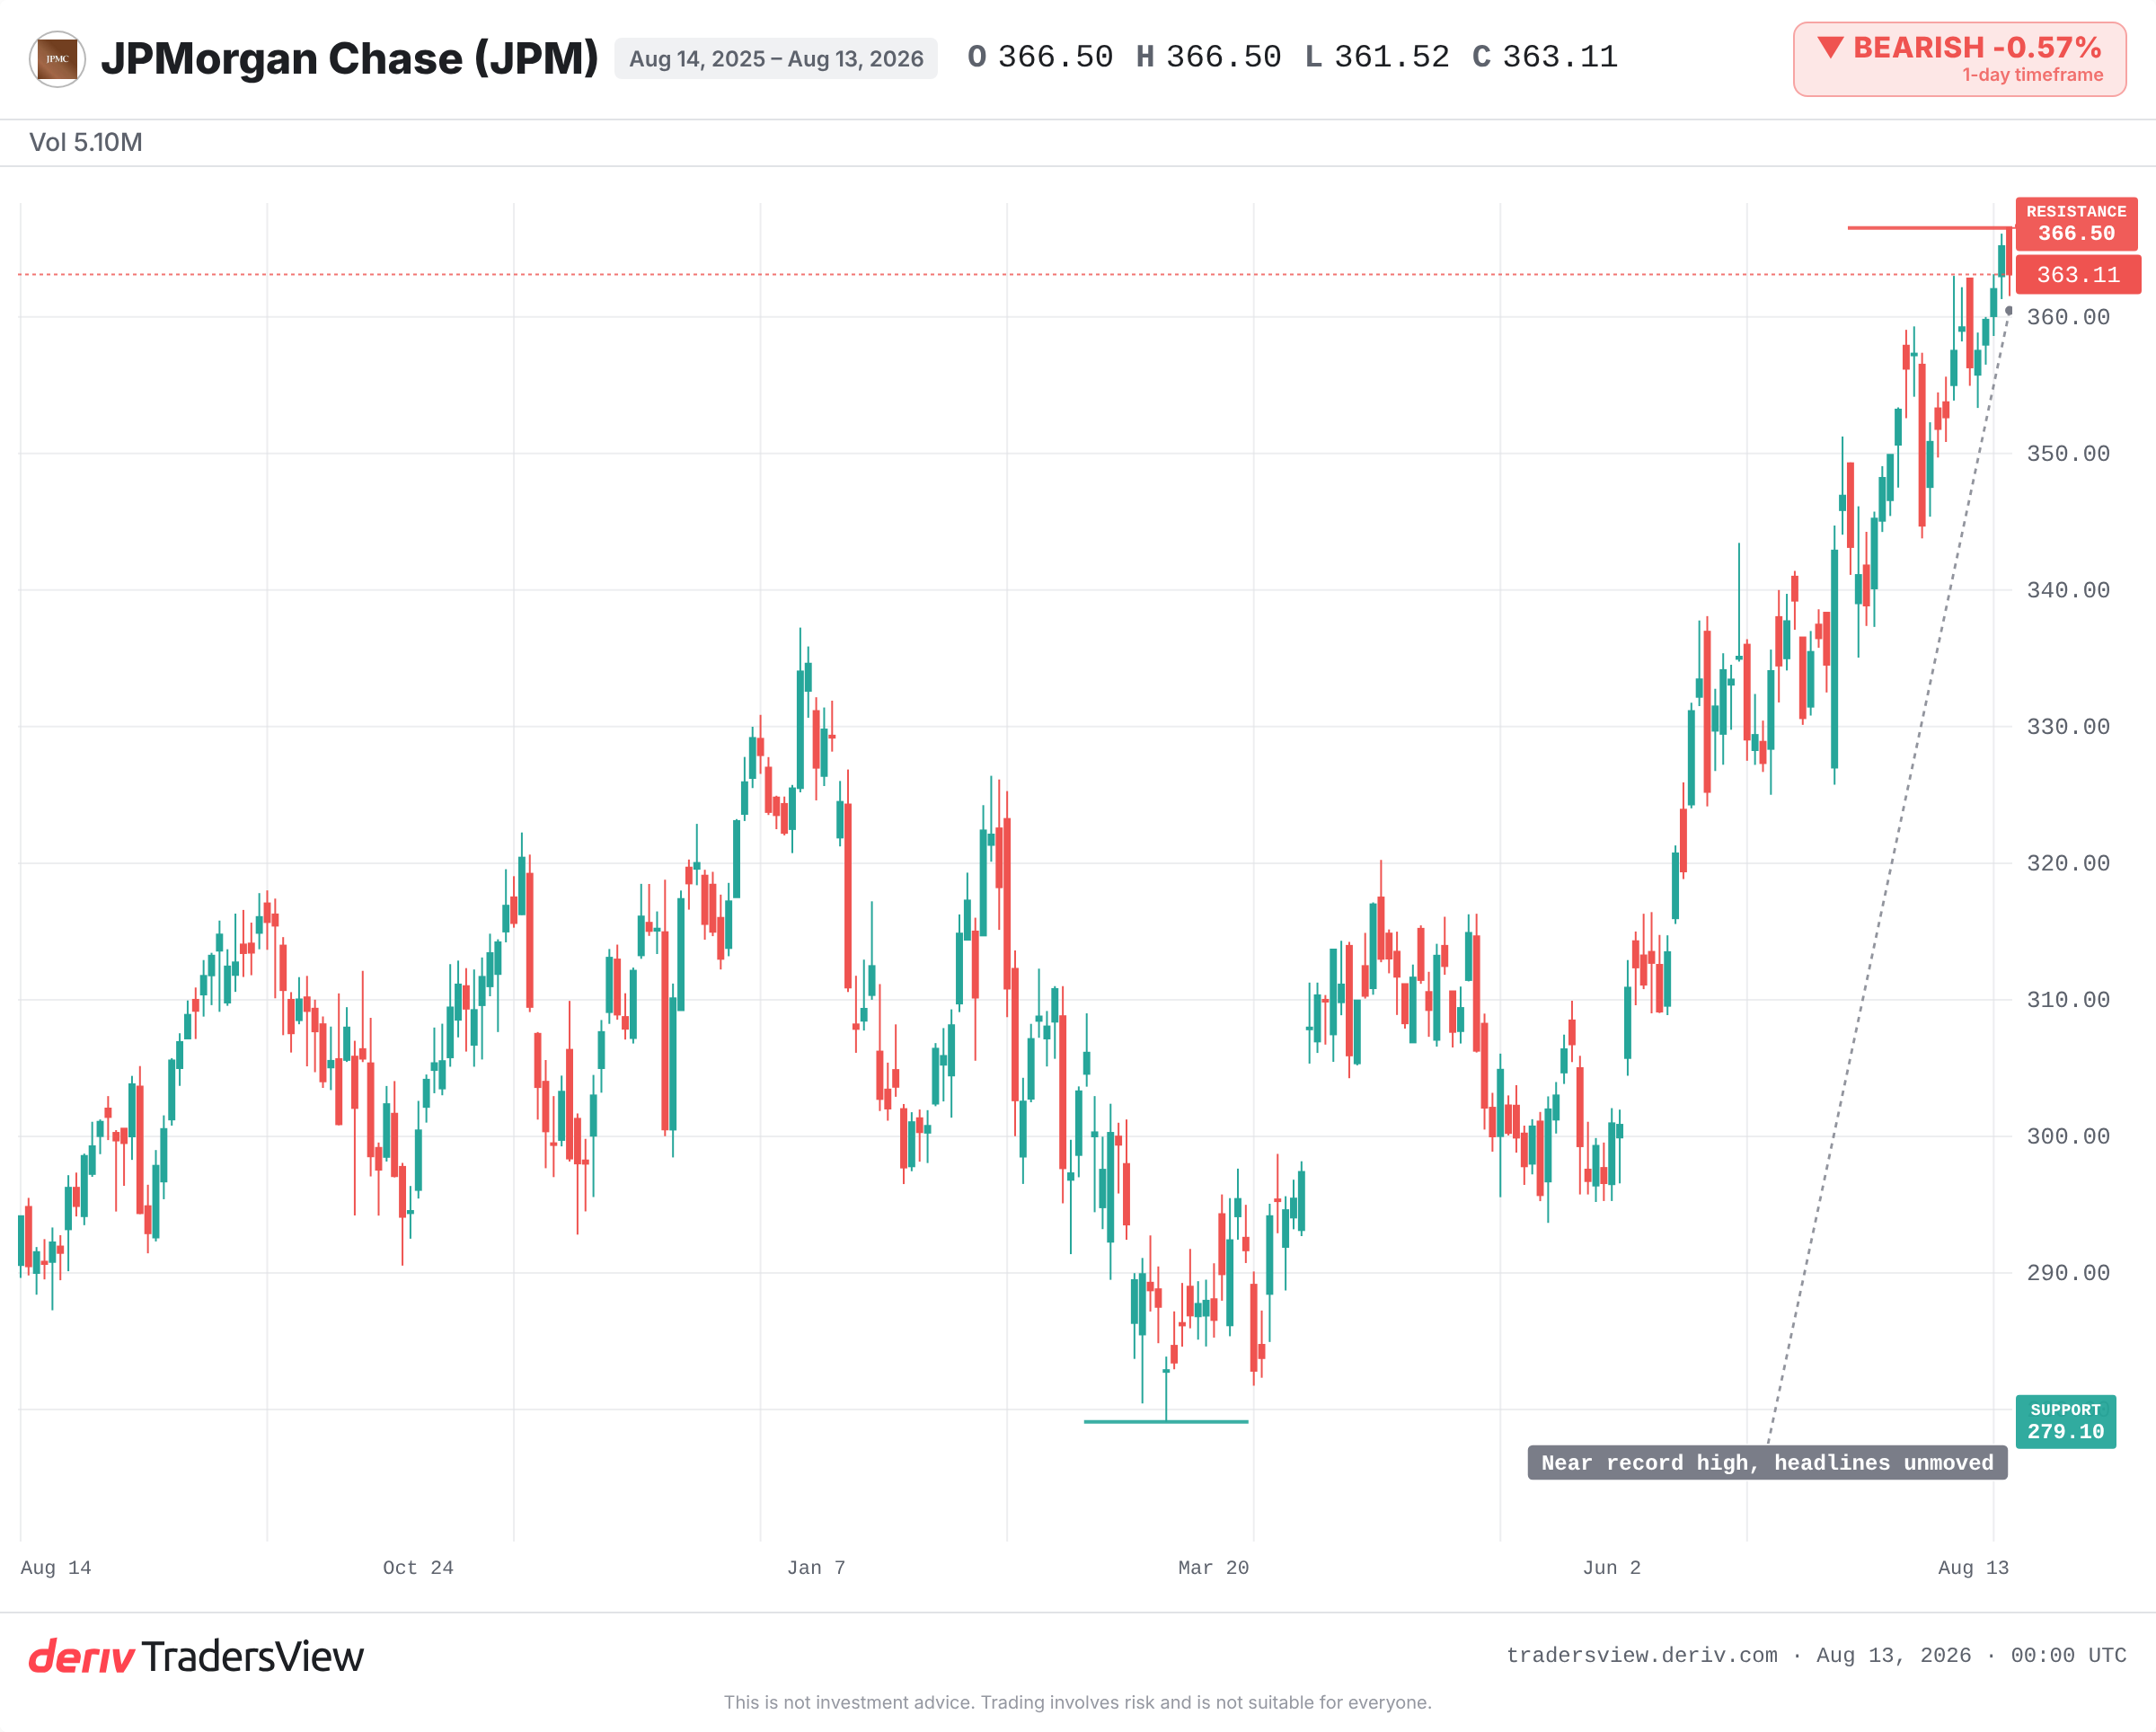
Polymarket-এর নতুন ঋণদাতার পরিচয়, প্রেডিকশন মার্কেট সম্পর্কে কোনো CFTC বা SEC রুলিং, এবং JPMorgan আসলেই সেই IPO ম্যান্ডেট পায় কি না—তা পর্যবেক্ষণ করুন। এখন পর্যন্ত, JPMorgan-এর শেয়ারের দাম তার রেকর্ড উচ্চতার কাছে অবস্থান করছে, এর কোনোটিতেই অবিচলিত। যে শিরোনাম একটি স্টার্টআপকে কাঁপিয়ে দেয়, তা গেটকিপারের নিজের স্টককে অপ্রভাবিত রাখতে পারে।
সচরাচর জিজ্ঞাসিত প্রশ্ন
ডিব্যাংকিং হলো যখন একটি ব্যাংক একজন গ্রাহকের সম্পর্ক শেষ করে বা প্রত্যাখ্যান করে। এটি সাধারণত আইনগত, এবং ব্যাংকগুলো প্রায়ই গ্রাহকের কোনো অন্যায়ের কারণে নয় বরং সুনামগত বা নিয়ন্ত্রক উদ্বেগের কারণে এটি করে।
এটি প্ল্যাটফর্ম এবং ইভেন্ট কন্ট্র্যাক্টগুলো কীভাবে তৈরি করা হয়েছে তার উপর নির্ভর করে। CFTC এবং SEC-এর মতো US নিয়ন্ত্রকরা একটি একক স্পষ্ট ফ্রেমওয়ারে সমাধান করেনি, যে কারণে ব্যাংকগুলো ব্যবহার বৃদ্ধি পাওয়া সত্ত্বেও এই প্ল্যাটফর্মগুলোর প্রতি সতর্ক থাকে।
হ্যাঁ। একটি ব্যাংকিং সম্পর্ক হারানো একটি ফার্মকে IPO করতে বাধা দেয় না। একটি ভিন্ন ব্যাংক এখনও লিস্টিং ব্যবস্থা করতে পারে, যে কারণে JPMorgan নাকি দৈনন্দিন সম্পর্ক বাতিল করা সত্ত্বেও আন্ডাররাইটিং ফি অনুসরণ করতে পারে।
অবশ্যই নয়। একটি ফার্ম মুনাফাজনক ও বর্ধনশীল হতে পারে তবুও নিয়ন্ত্রক ভাবমূর্তির কারণে ব্যাংকিং অ্যাক্সেস হারাতে পারে। বাণিজ্যিক সাফল্য এবং প্রাতিষ্ঠানিক স্বীকৃতি আলাদা সংকেত।