شيك بقيمة 5 مليون دولار أنقذ Nvidia من الإفلاس
كانت Nvidia على بعد 30 يومًا من الإفلاس في عام 1995 قبل أن ينقذها شيك بقيمة 5 مليون دولار. ما تُعلّمه عملية إنقاذها عن الرهانات المبكرة والمعدلات الأساسية والتباين.
بقلم مكتب ديريف · 22 يوليو 2026 · 3 دقيقة للقراءة

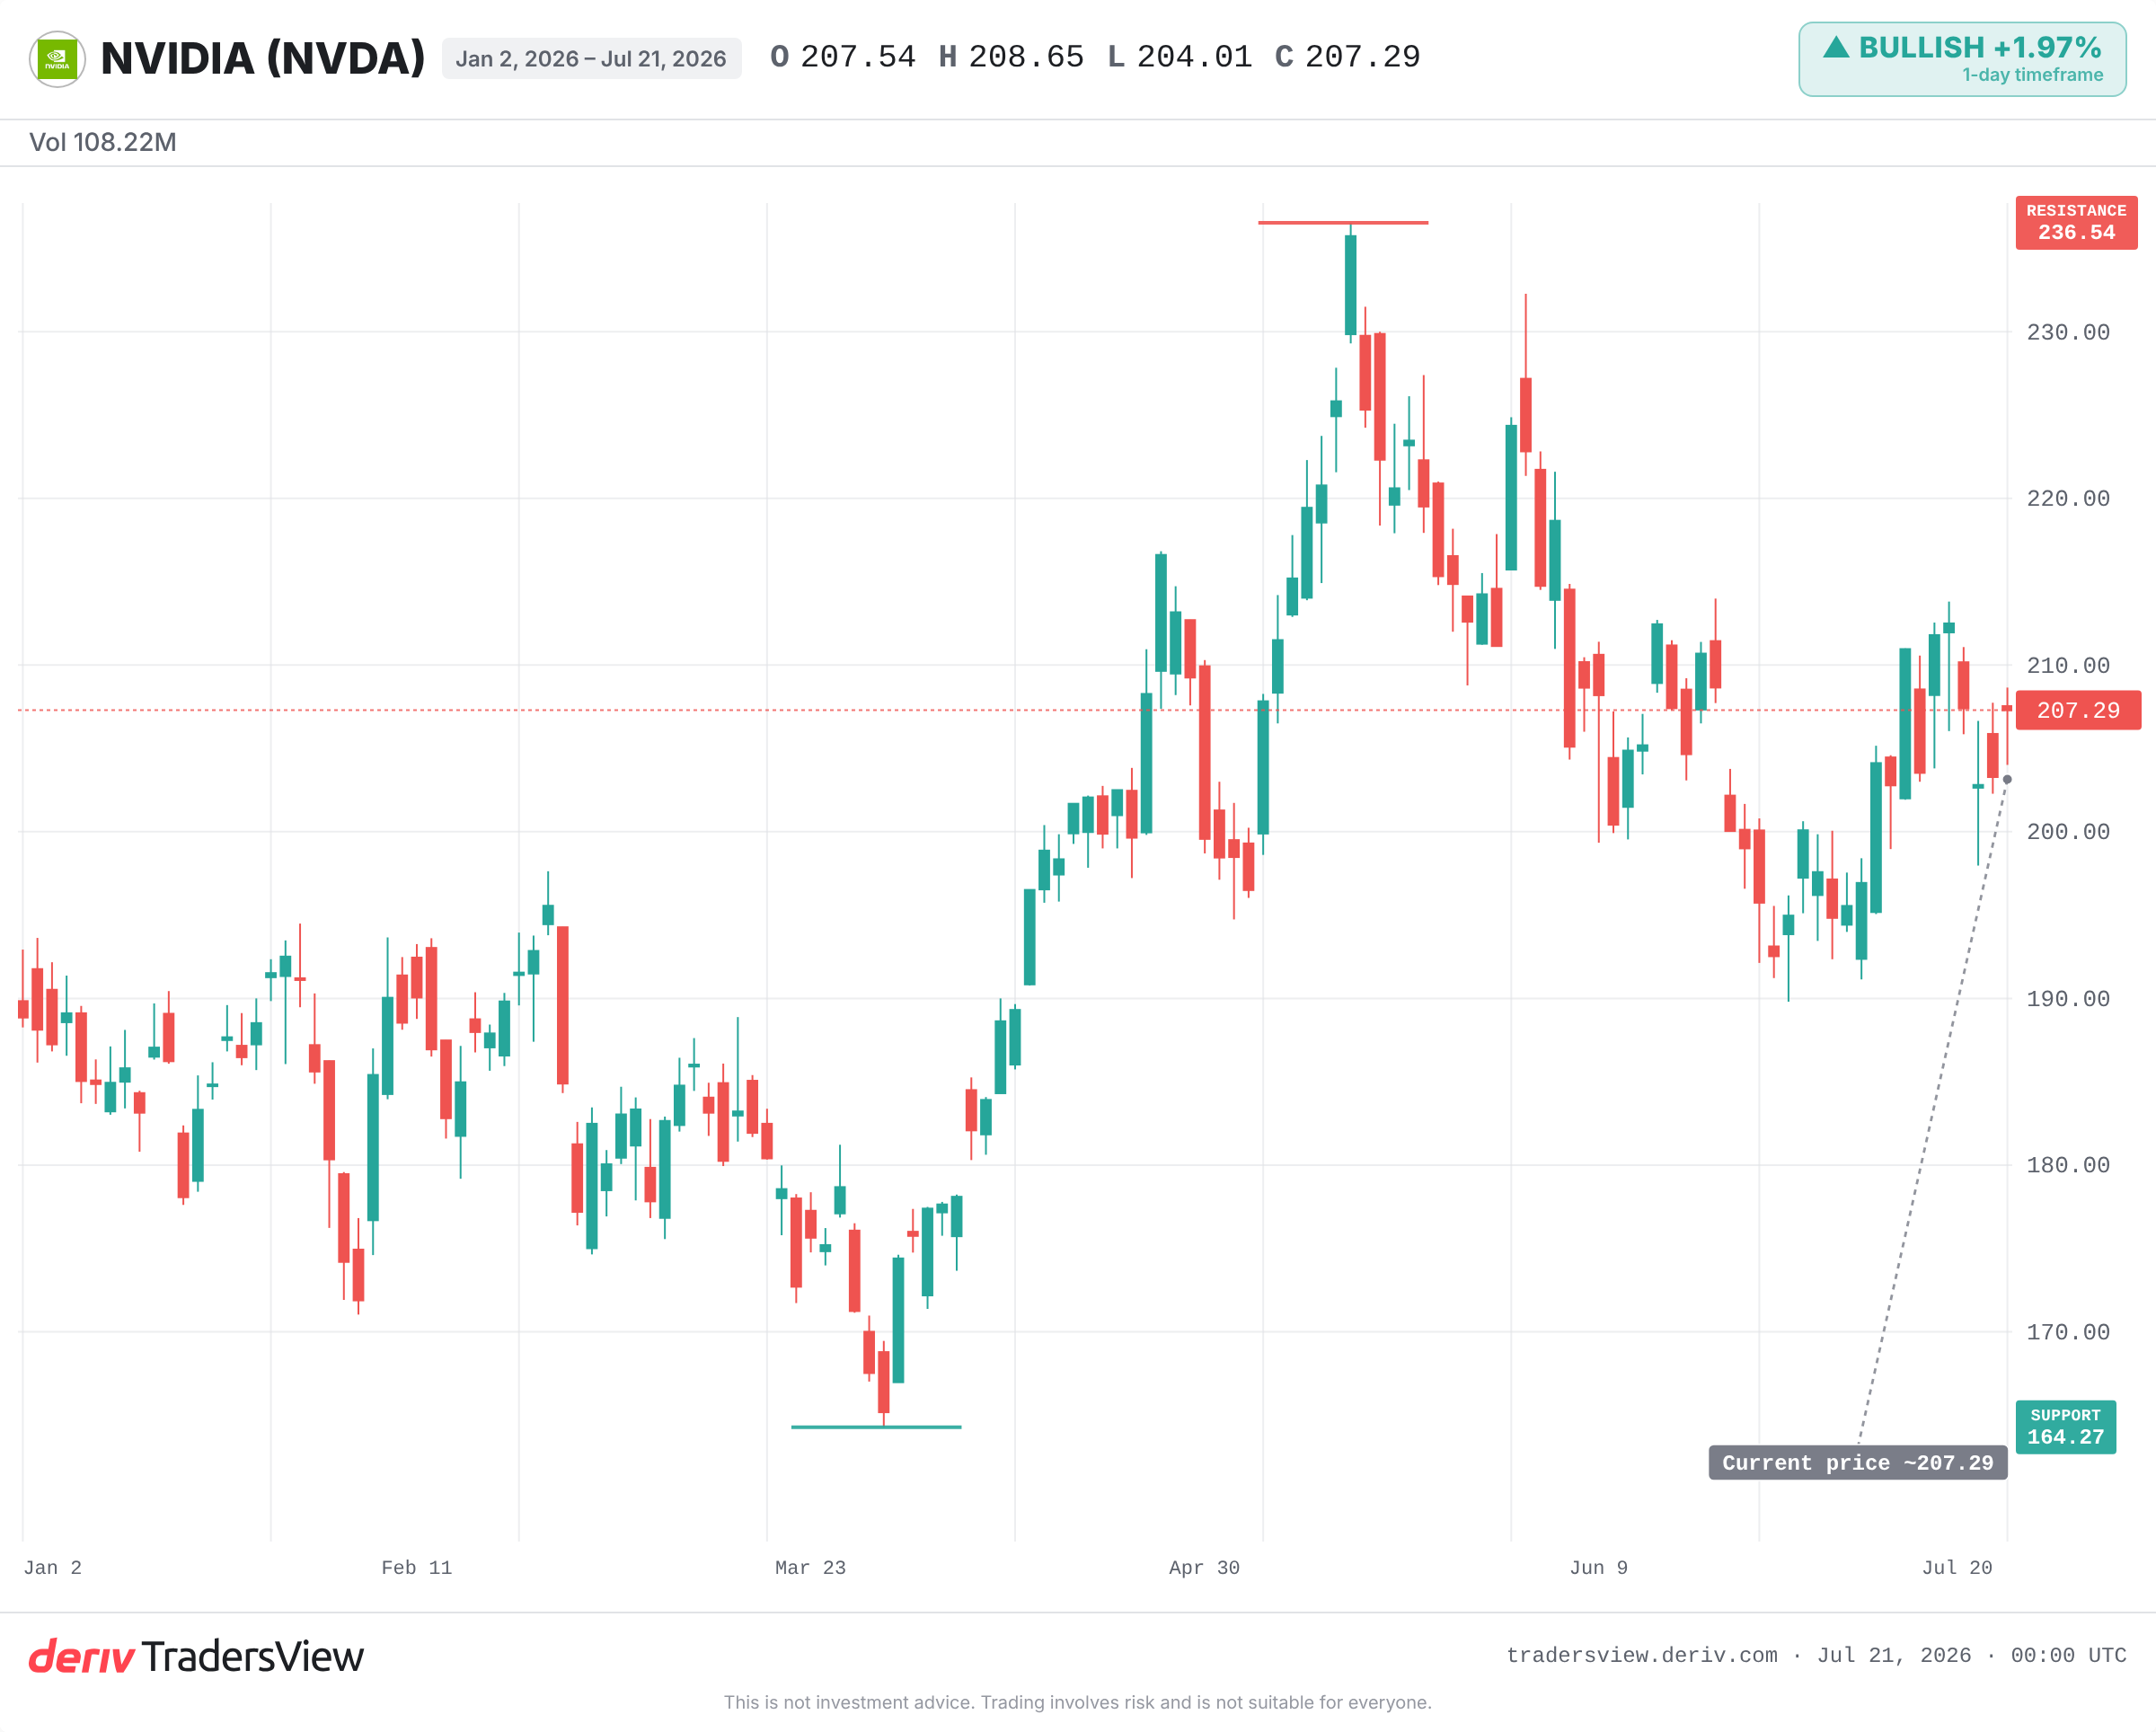
مسار Nvidia بالكامل توقف على رهان مبكر واحد تم وضعه عندما كانت الشركة على بعد 30 يومًا من نفاد السيولة النقدية. في عام 1995، أبقى شيك بقيمة 5 مليون دولار من Sega شركة تصنيع رقائق على وشك الإفلاس على قيد الحياة. تلك الشركة تتداول الآن قريبًا من أعلى مستوياتها على الإطلاق، بقيمة تُقارب 5 تريليون دولار. العبرة ليست أن Nvidia ضخمة اليوم، بل أن أكبر العوائد تأتي من دعم شيء ما قبل أن يصبح مستقبله واضحًا.
الرهان الذي أنقذ Nvidia قبل أن يعرف اسمها أحد
بحلول منتصف التسعينات، كان لدى Nvidia ما يقارب 30 يومًا من السيولة النقدية المتبقية. ثم استثمرت Sega 5 مليون دولار. وقد عبّر Jensen Huang عن ذلك بوضوح: "لو لم تفعل Sega ما فعلته من أجل Nvidia، لما كانت Nvidia موجودة اليوم."
في ذلك الوقت، لم يكن بإمكان أحد رؤية المكاسب المحتملة. فبنية الرقائق لم تكن مُثبتة بعد، والشركة كانت على بعد راتب واحد من الانهيار. كانت الحصة صغيرة بالضبط لأن النتيجة كانت غير مؤكدة. وهذا هو جوهر الأمر.
لماذا تأتي أكبر المكاسب قبل أن تصبح القصة واضحة
تتبع الرهانات المبكرة قانون القوة. معظمها يفشل. وقليل منها يُعيد عدة أضعاف المبلغ المُستثمر. الفائزون لا يبدون محتومين إلا بالنظر إلى الماضي.
هذا هو التباين الذي يجعل الاستثمار المبكر ينجح. مبلغ استثمار صغير يحد من مخاطر الخسارة. أما الصعود، إذا تحول النجاء إلى سيطرة، فلا سقف له. خاطرت Sega بـ 5 مليون دولار. والشركة التي دعمتها نمت لتصبح واحدة من أكثر الشركات قيمة على وجه الأرض.
النمط ذاته يتكرر الآن مع Nvidia، لكنها هذه المرة المشتري، لا الطرف الذي تم إنقاذه. فقد أعلنت عن حصة بنسبة 9.3% في Nebius، وهو موقع مبكر في شركة لا يزال مستقبلها غير محدد. من الطرف الذي تم إنقاذه إلى الطرف المُنقذ، الآلية ذاتها.
الفخ الكامن داخل النسخة المُلهمة من القصة
القراءة المُغرية هي: اكتشف Nvidia القادمة في وقت مبكر وستفوز. هذه القراءة خطيرة بذاتها.
تحيز الناجين يخفي المعدل الأساسي للحقيقة. فمقابل كل قصة نجاح مثل Sega-Nvidia، توجد رهانات مبكرة لا تُحصى ذهبت إلى شركات انهارت بصمت. لن تسمع عن أسمائها قط. وهذا الصمت يجعل الفائزين يبدون كنتيجة للمهارة بدلًا من كونهم يانصيبًا بفرص جيدة.
العبرة لا تصح إلا إذا قُرنت بالمعدل الأساسي: معظم الرهانات المبكرة تفشل. الإطار الصحيح ليس "اختر الفائز"، بل "حدد حجم المبلغ المُستثمر بحيث لا تدمرك الخسائر، واترك نجاحًا واحدًا يُعوّض عن البقية".
ما الذي يُثبت صحة القراءة المتفائلة
ميزة Nvidia ذاتها تحت ضغط. فقد استعادت Apple مكانتها كأعلى سهم قيمةً في العالم، ومن المتوقع أن تتسع الفجوة. وقائمة المشترين في الصين تتقلص، مما يُهدد الطلب.
لذا فإن الاختبار جارٍ. فإذا تراكمت حصة Nebius ومراكز مبكرة مماثلة بالطريقة التي تراكم بها رهان Sega، فسيثبت الإطار المتفائل جدواه. وإذا تعطلت، فستصبح تذكيرًا بأن حتى رهانات العمالقة المبكرة تفشل في الغالب.
تميل الأدلة إلى جانب واحد: التباين المبكر حقيقي، لكنه يُجزي المنضبط لا المتفائل. ما يجب مراقبته هو ما إذا كانت Nvidia تحافظ على مستواها القريب من أعلى مستوياتها على الإطلاق أم تُرفض عنده، وهل تزداد قيمة حصصها المبكرة، وهل أي تباطؤ واسع في الإنفاق على الذكاء الاصطناعي سيُقلص التقييم الذي يجعل كل هذا يبدو سهلًا.
الأسئلة الشائعة
استثمرت Sega 5 مليون دولار في Nvidia عام 1995. وقد قال Jensen Huang إن الشركة كان لديها حوالي 30 يومًا من السيولة النقدية المتبقية في ذلك الوقت، ولم تكن ستوجد اليوم من دون ذلك.
تحيز الناجين هو الميل إلى دراسة الشركات أو الرهانات التي نجحت فقط، مع تجاهل العديد التي فشلت. وهذا يجعل الفائزين المبكرين يبدون كنتيجة للمهارة في حين أن الصورة الكاملة تشمل معدل فشل مرتفع.
معظم الرهانات المبكرة تُعيد مكاسب قليلة أو معدومة، في حين يُعيد عدد صغير منها عدة أضعاف المبلغ المُستثمر. يمكن لنجاح واحد كبير أن يُعوّض عن فشل عدة رهانات، لذا تعتمد المحفظة بأكملها على الفائز النادر.
لا. استعادت Apple مكانتها كأعلى سهم قيمةً في العالم، ومن المتوقع أن تتسع الفجوة. كما تواجه Nvidia قائمة متقلصة من المشترين في الصين.
أعلنت Nvidia عن حصة ملكية بنسبة 9.3% في Nebius. وهي موقع مبكر لم تتضح نتيجته النهائية بعد، مما يُحاكي نوع الرهان الذي أنقذ Nvidia نفسها في وقت ما.