
هل يسحب رفع فائدة بنك اليابان USD/JPY للأسفل فعلًا؟
يتتبع USD/JPY الفرق بين Fed وبنك اليابان. لماذا قد يُعزز رفع فائدة بنك اليابان في سبتمبر الين، أو قد يكون مُسعّرًا مسبقًا.
بقلم مكتب ديريف · 14 أغسطس 2026 · 4 دقيقة للقراءة

زوج USD/JPY هو رهان على أمر واحد: الفرق بين ما يدفعه Fed وما يدفعه بنك اليابان. عندما يتقلص هذا الفرق، يميل الين إلى التعزز وينخفض USD/JPY. لهذا السبب يتوقف تداول الدولار مقابل الين بالكامل الآن على تاريخ واحد، وهو اجتماع بنك اليابان في 17-18 سبتمبر.
لماذا يقود فرق الفائدة، لا أي من البنكين بمفرده، حركة الدولار مقابل الين
زوج العملات هو سعر نسبي. يتحرك بناءً على الفرق بين مسارات أسعار الفائدة في بلدين، لا بناءً على بنك مركزي واحد بمعزل عن الآخر.
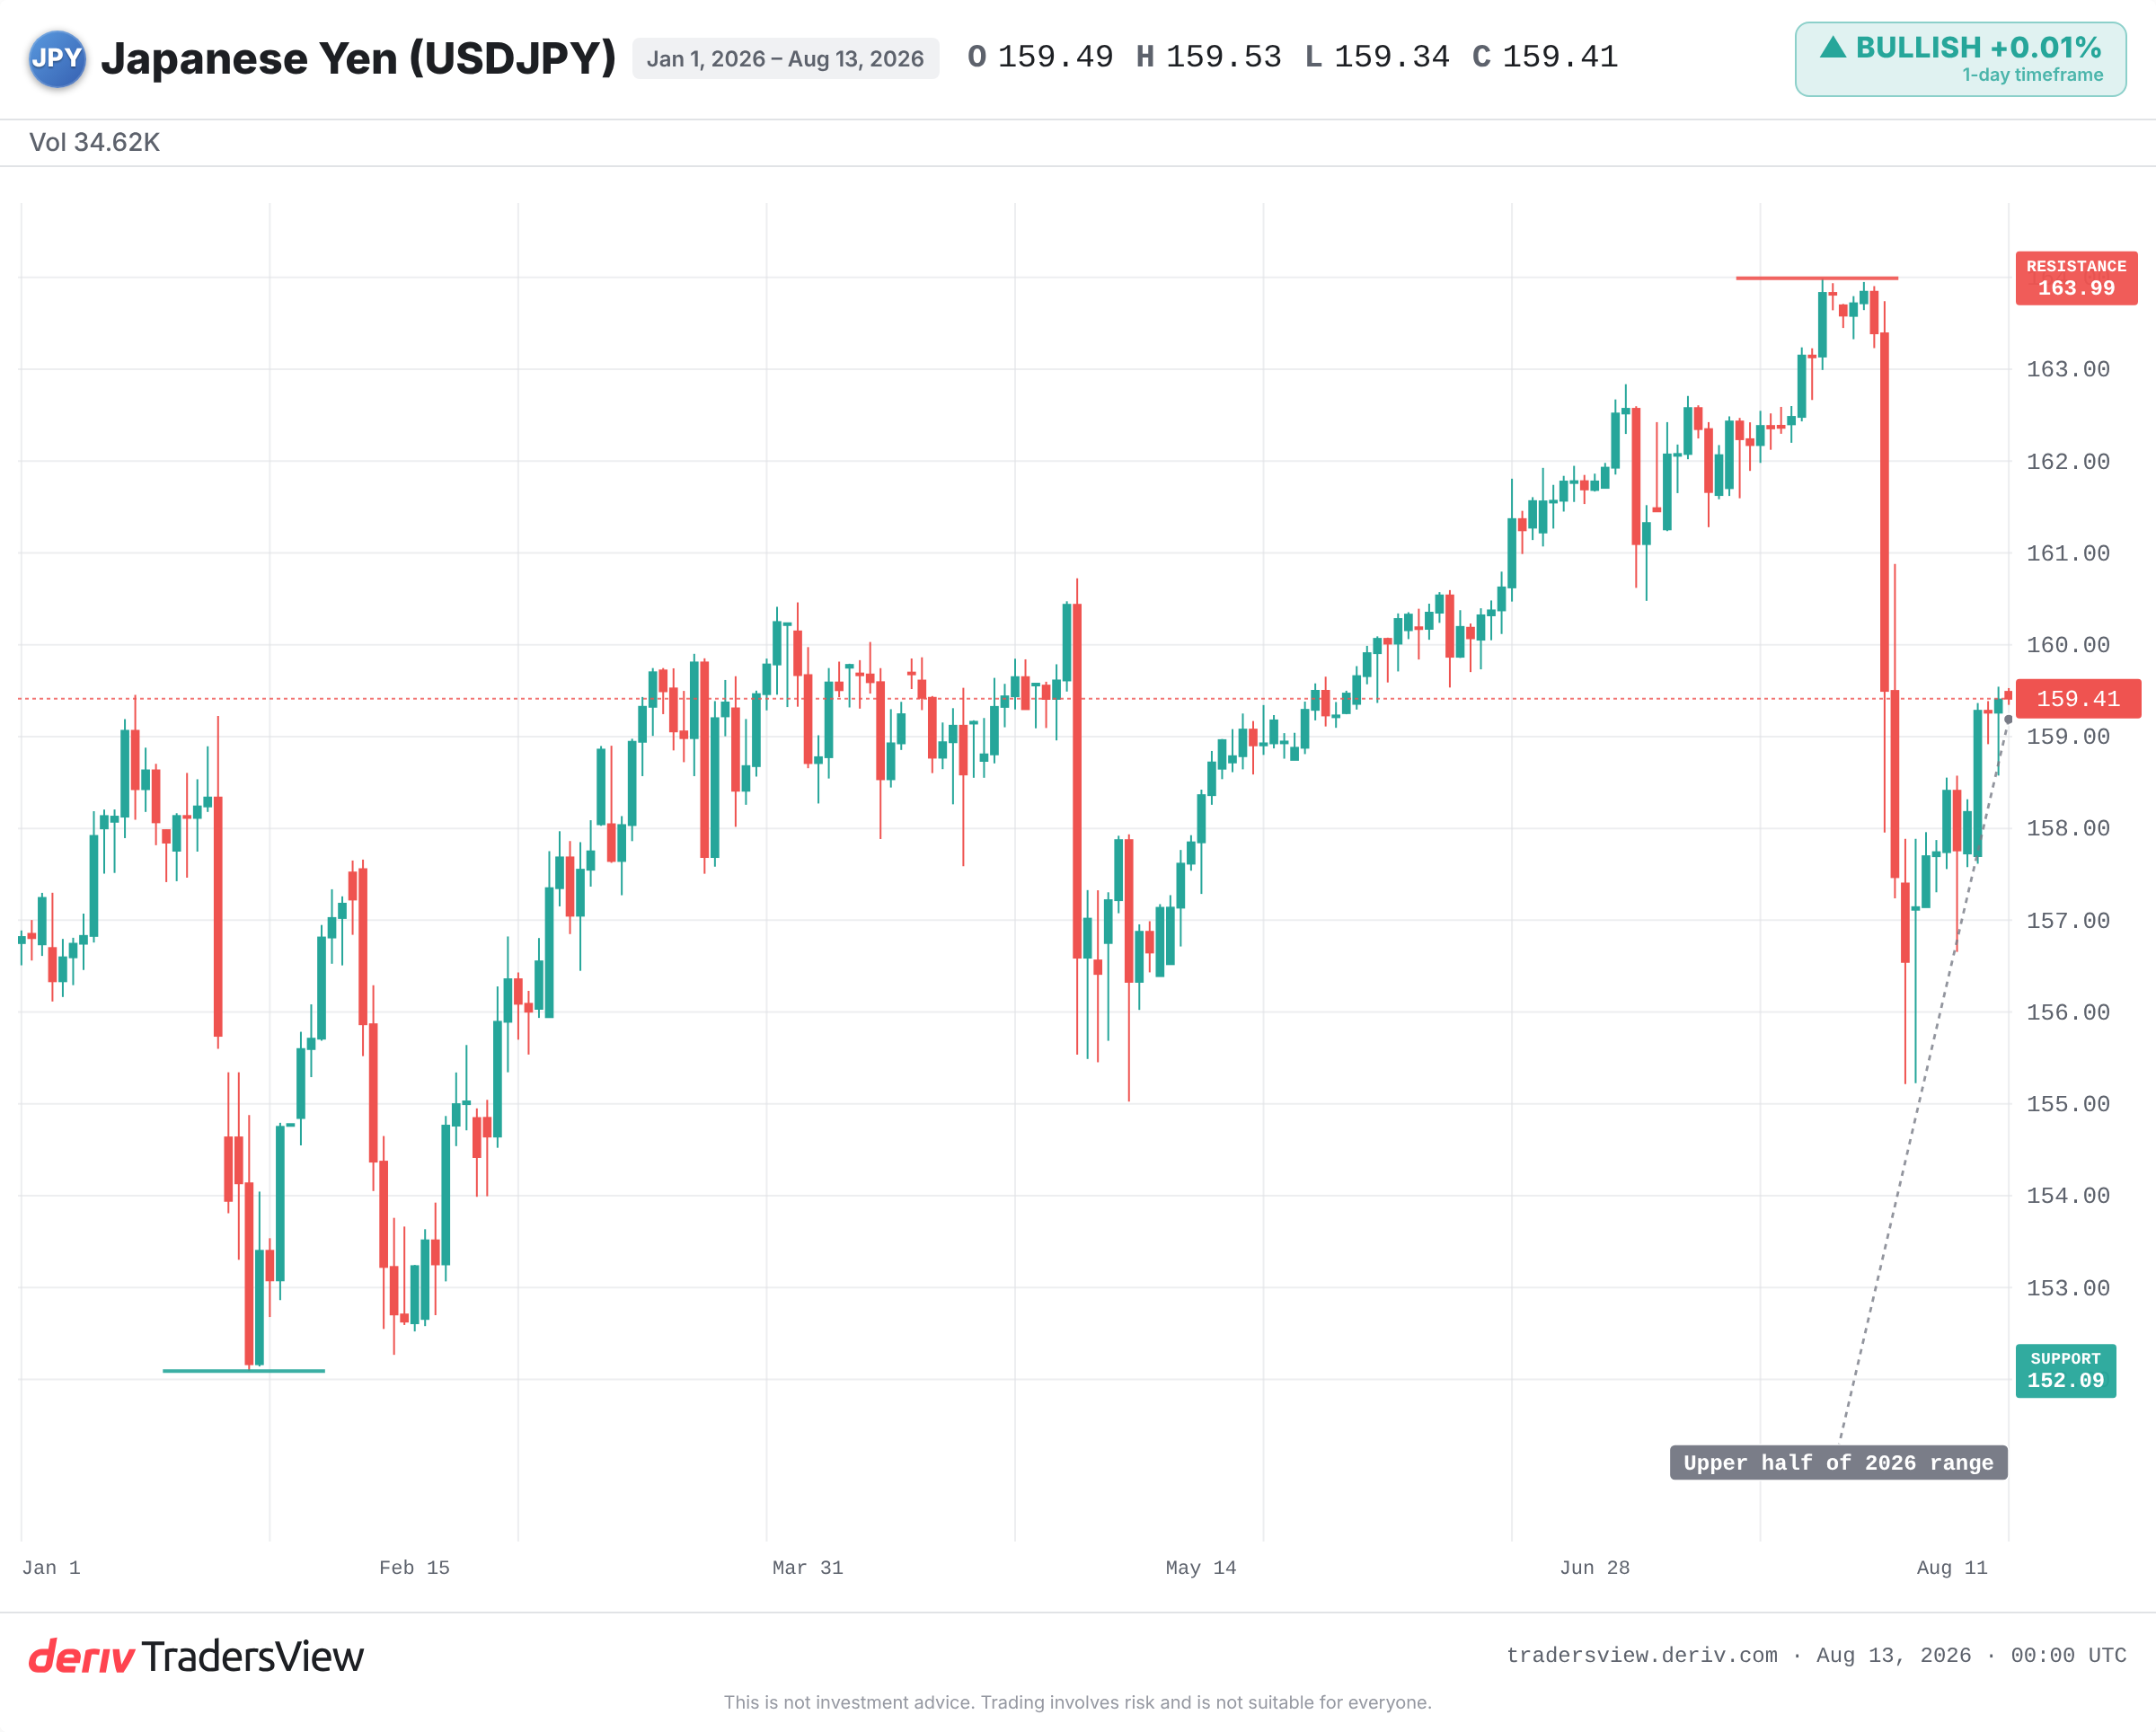
في الوقت الحالي، يدفع Fed أكثر بكثير من بنك اليابان. ويتجه رأس المال إلى الأصول الدولارية ذات العائد الأعلى. هذا الفرق الواسع هو المحرك وراء بقاء USD/JPY في النصف العلوي من نطاقه لعام 2026، أقرب إلى أعلى مستوى في العام منه إلى أدنى مستوى.
أغلِق الفرق وستنقلب الحافز. رفع الفائدة من بنك اليابان يُضيّق الفرق، ويجعل الاحتفاظ بأصول الين أكثر جاذبية نسبيًا، ويسحب الزوج للأسفل. ولذلك فإن تحرك سبتمبر يهم بشكل أقل من حيث الرفع نفسه، وأكثر من حيث تأثيره على الفرق.
لماذا قد يحرّك رفع الفائدة المتوقّع الين في الاتجاه الخاطئ
الأسواق تسعّر المستقبل، لا الماضي. إذا كان رفع الفائدة متوقعًا بالكامل، فإن العملة تكون قد تحركت فعلاً قبل صدور القرار.
ارتفعت احتمالات السوق لرفع الفائدة في سبتمبر بشكل حاد، من نحو الربع إلى حوالي ثلاثة أرباع في غضون أسبوعين، وفقًا لبيانات Tokyo Tanshi. وقد كانت تقديرات Polymarket أعلى من ذلك. وعندما تكون الاحتمالات مرتفعة إلى هذا الحد، فقد يكون جزء كبير من قوة الين مُسعّرًا مسبقًا.
رفع الفائدة المتوقع قد يُحدث حتى ارتدادًا في USD/JPY، في حركة كلاسيكية من نوع «الشراء على الشائعة والبيع على الحقيقة». ما يحدد رد الفعل هو عامل المفاجأة، لا رفع الفائدة نفسه.
ما تعلّمنا إياه مارس 2024 ويوليو 2024 عن الحركات المُسعّرة مسبقًا
رفع الفائدة المُسعّر مسبقًا بالكاد يحرّك الين؛ أما رفع الفائدة الذي يغيّر مسار سعر الفائدة المتوقع بالكامل فيحرّكه بقوة. وتوضّح حادثتان حديثتان ذلك بوضوح.
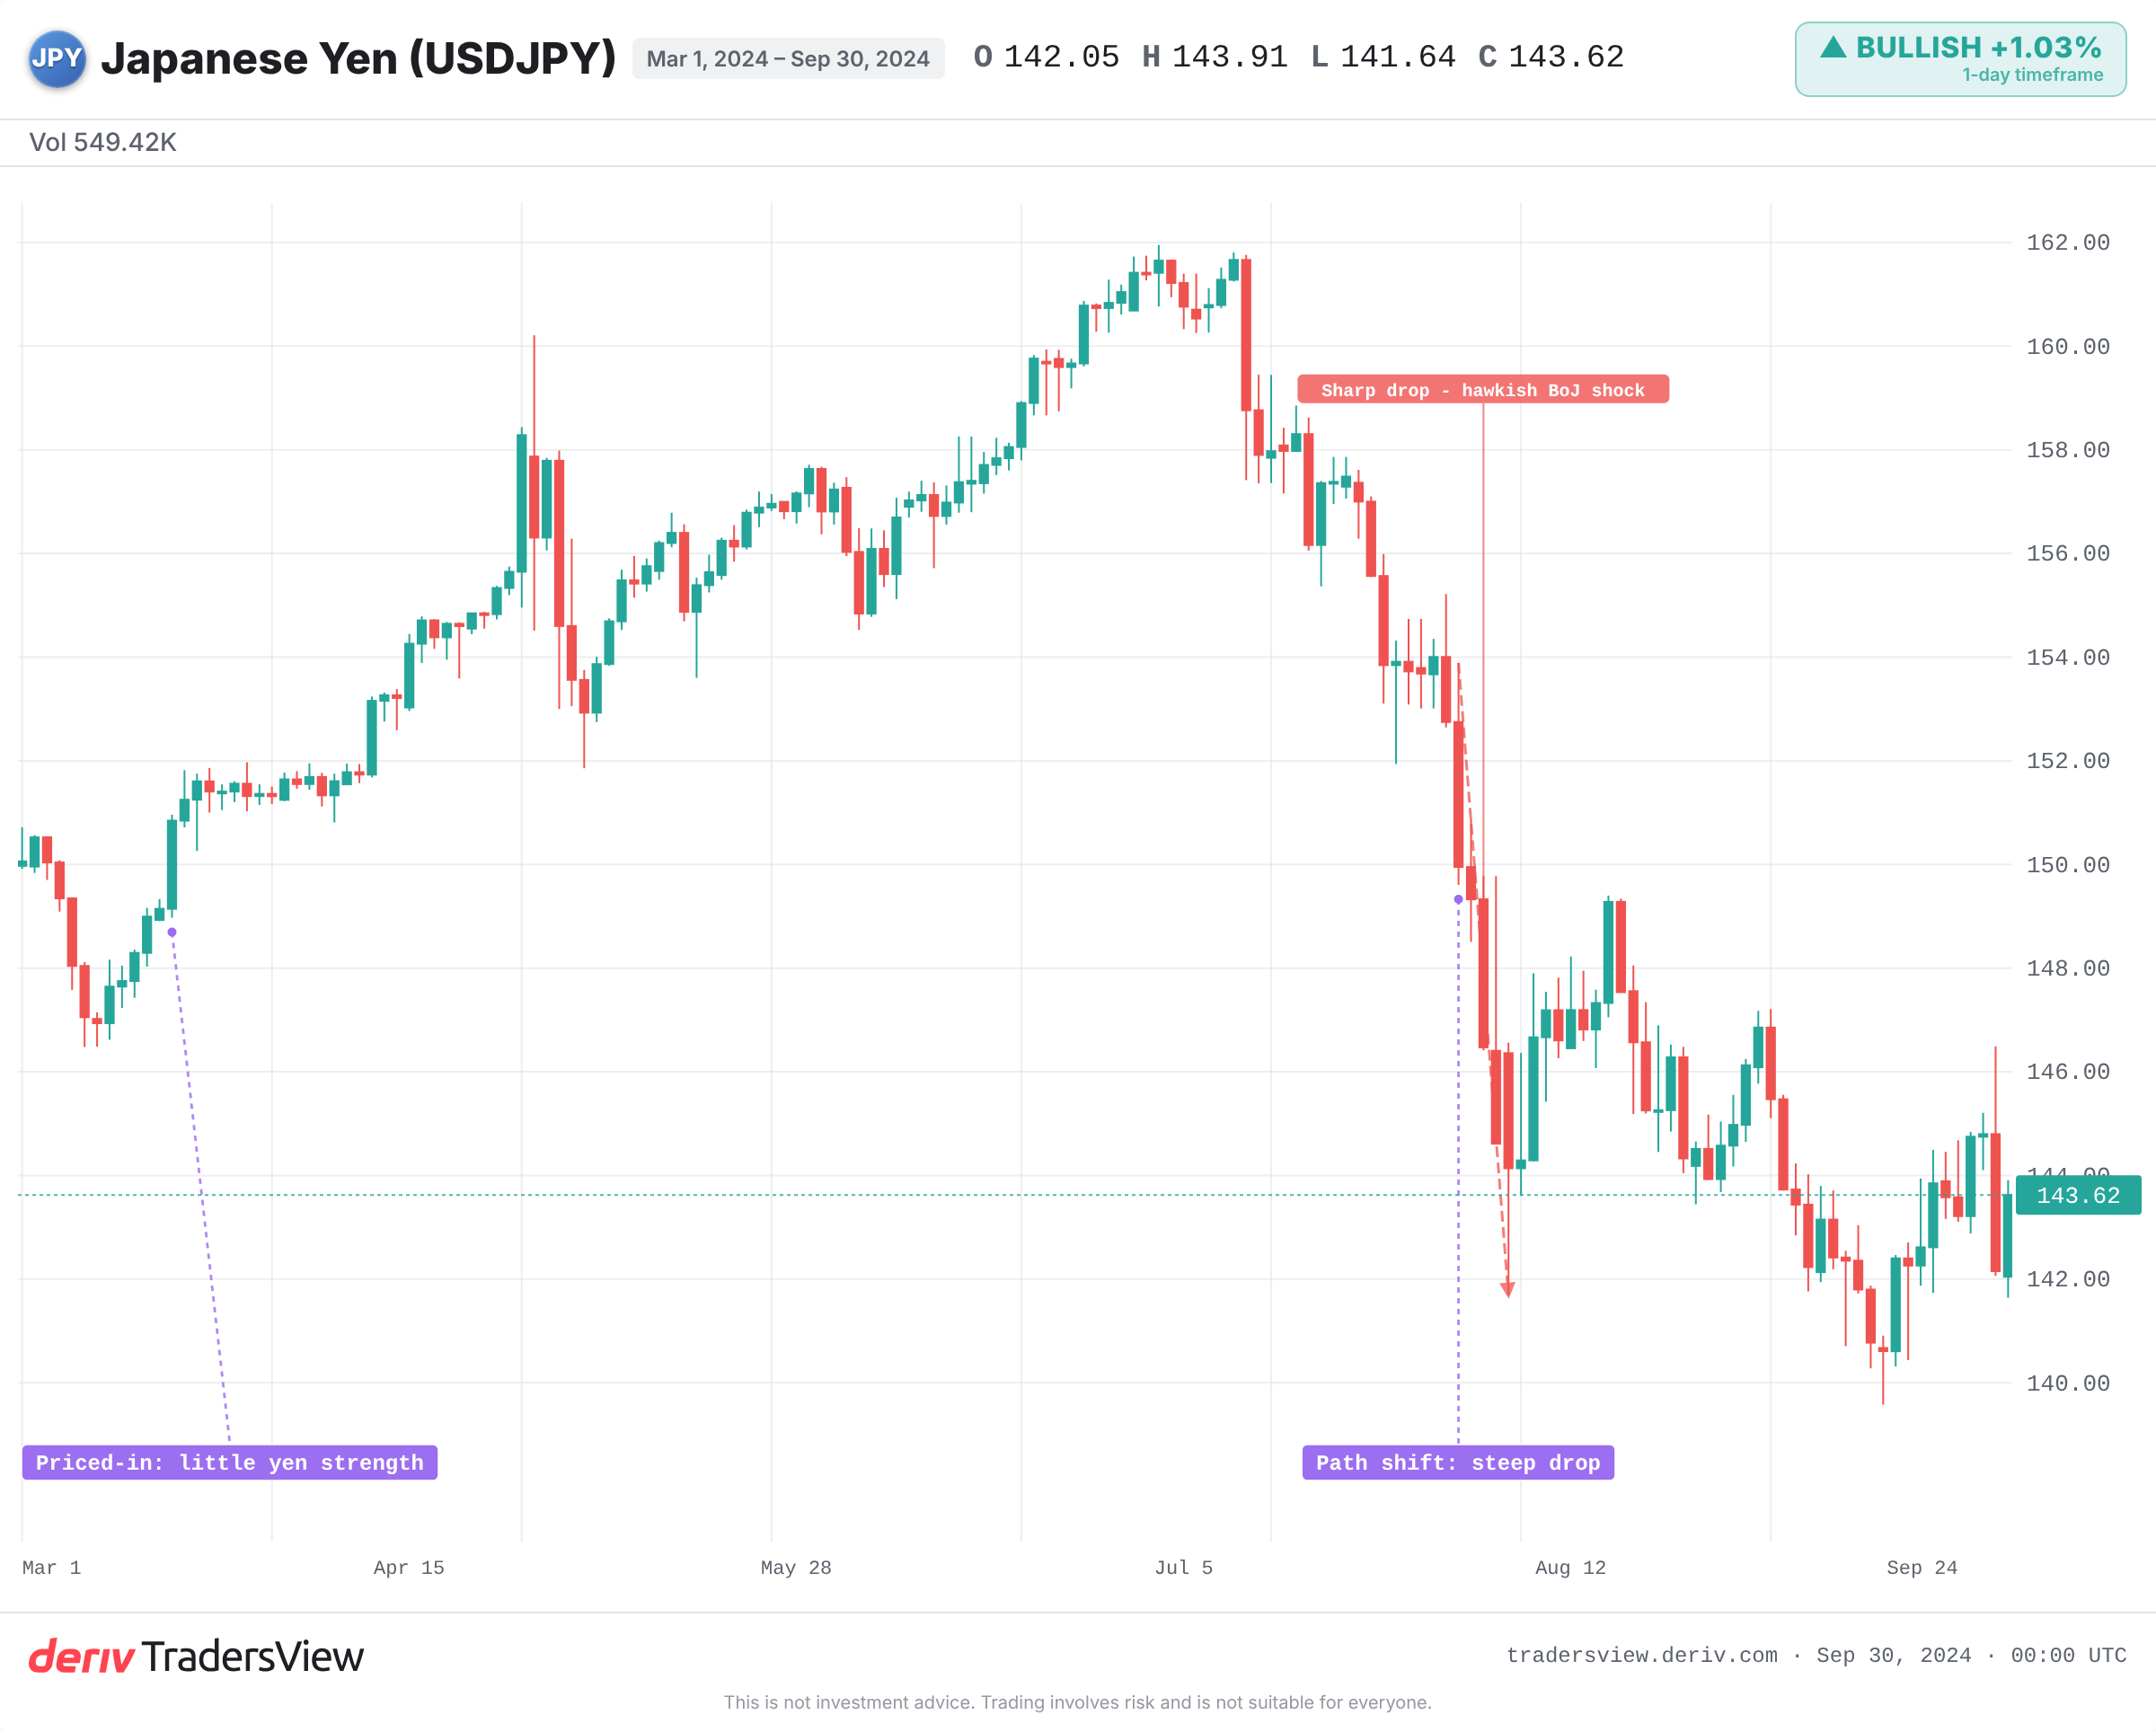
في مارس 2024، أنهى بنك اليابان سياسة الفائدة السالبة، في أول رفع فائدة له منذ 17 عامًا. ومع ذلك ضعف الين. كانت الحركة مُسعّرة بالكامل مسبقًا، وبقي فرق الفائدة مع Fed واسعًا، بحيث لم يتغير شيء فعليًا في مسار هذا الفرق.
في يوليو 2024، انقلبت الصورة. رفع بنك اليابان الفائدة وأشار إلى مزيد من التشديد، في حين اتجه Fed نحو خفض الفائدة. وهذا غيّر مسار الفرق بالكامل. وانهارت تجارة الفائدة التراكمية (carry trade) على الين بشكل حاد، وانخفض USD/JPY بقوة خلال الأسابيع التالية.
يجدر فهم هذا الانهيار، لأنه ما يحوّل رفعًا متواضعًا للفائدة إلى انخفاض حاد. في تجارة الفائدة التراكمية، يقترض المتداولون بالين بتكلفة منخفضة ويشترون أصولًا دولارية ذات عائد أعلى، محققين فرق الفائدة كربح. وعندما يُشير بنك اليابان إلى أن الفرق سيتقلص، تتوقف هذه التجارة عن تحقيق الأرباح. فيعاود المتداولون شراء الين لسداد القروض، ويؤدي التسابق على التصفية إلى انخفاض سريع في USD/JPY.
العبرة: رفع فائدة واحد لا يعكس اتجاهًا. ما يفعل ذلك هو تغيّر في المسار المتوقع للفرق. ويُعدّ رفع الفائدة في يونيو 2026 تذكيرًا بالعكس: تحرك بنك اليابان، لكن USD/JPY ظل مرتفعًا لأن الفرق الأوسع صمد.
ما يجب مراقبته حول قرار سبتمبر
تشير الأدلة إلى أن التوجيهات أهم من القرار نفسه. فرفع الفائدة بلهجة متحفظة و«لمرة واحدة» قد يعزز الين بدرجة أقل بكثير من ثبات الفائدة المصحوب بإشارة متشددة بشأن التشديد المستقبلي.
- التوجيهات المستقبلية، لا رفع الفائدة أو ثبوتها فقط، بشأن ما إذا كان سيتبعها مزيد من التشديد.
- ما إذا كانت احتمالات سبتمبر ترتفع أو تتراجع، فهذا يُخبرك بمقدار ما هو مُسعّر مسبقًا.
- مسار Fed: فFed المتحفّظ يُضيّق الفرق ويعزز أي قوة للين؛ وFed المتشدد يُعادل ذلك.
- الضغط السياسي من حكومة تاكايتشي، والذي يشير استطلاع Bloomberg إلى أنه قد يدفع التحرك نحو ديسمبر، مع انقسام في آراء الاقتصاديين.
- علامات التدخل قرب أعلى مستوى في النطاق، نحو أعلى مستوى في عام 2026. ولا تنشر وزارة المالية مستوى محددًا للتدخل، فراقب التحذيرات الشفهية والارتفاعات المفاجئة في الين بدلًا من خط ثابت.
يحمل زوج الدولار مقابل الين خطرًا حقيقيًا في الاتجاهين، ونادرًا ما يحدد اجتماع واحد مسار اتجاه بمفرده. راقب الفرق بين البنكين، وراقب مدى ما هو مُسعّر مسبقًا من هذه الحركة.
الأسئلة الشائعة
هو الفرق بين أسعار الفائدة ومسارات التوقعات لدى البنكين المركزيين. يدفع Fed حاليًا أكثر بكثير من بنك اليابان، وهذا يُفضّل الاحتفاظ بالأصول الدولارية على الين ويدعم USD/JPY.
يقترض المتداولون بتكلفة منخفضة بالين ذي العائد المنخفض، ويستثمرون في أصول ذات عائد أعلى في مكان آخر. وتحقق هذه التجارة أرباحًا ما دام فرق الفائدة واسعًا، لكنها قد تنهار بسرعة عندما يرفع بنك اليابان الفائدة ويتقلص الفرق، كما حدث في يوليو 2024.
نعم. يمكن للسلطات اليابانية شراء الين في السوق لإبطاء الحركات الحادة، وذلك عادةً عند الطرف الأضعف من نطاق الين. ويميل التدخل إلى تضخيم الحركات التي تتوافق أيضًا مع قصة فرق الفائدة، بدلًا من مواجهتها بمفرده.
يُظهر استطلاع Bloomberg انقسامًا بين الاقتصاديين، حيث يختار نحو نصفهم ديسمبر. ويُستشهد بالضغط السياسي من حكومة تاكايتشي كسبب رئيسي قد يؤدي إلى تأخير تحرك سبتمبر إلى وقت لاحق من العام.